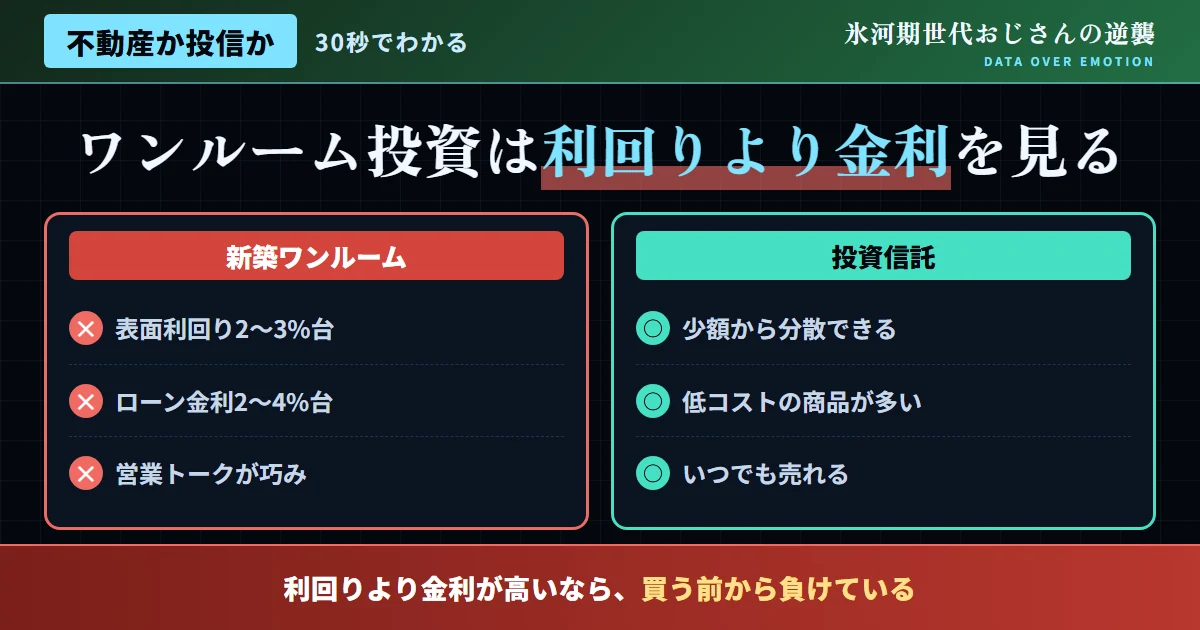
結論:表面利回りの数字だけで、判断してはいけない
結論から、はっきりと述べる。ワンルームマンション投資は、「不労所得」「節税」といった甘い言葉とともに、氷河期世代を含む会社員層に対して、積極的に営業されている投資手法だ。しかし、都心の新築区分マンションの表面利回りは、実際にはわずか2〜3%台にとどまり、しかも不動産投資用ローンの金利は2〜4%台と、住宅ローンよりもはるかに高い水準にある。この金利差を考慮すると、実質的な収益性は、表面上の利回りよりも、低くなる。
本記事では、ワンルームマンション投資の利回りデータと、投資信託のコスト構造を比較しながら、氷河期世代が資産形成の手段として、どちらを優先すべきかを、実践的に検証していく。
| 築年数 | 表面利回りの目安 |
|---|---|
| 築10年未満 | 約4.01% |
| 築20年未満 | 約4.40% |
| 築20年以上 | 約6.84% |
| 都心の新築区分マンション | 2〜3%台 |
「表面利回り」と「実質利回り」の、押さえておきたい違い
不動産投資の営業資料で提示される「表面利回り」は、物件価格に対する年間家賃収入の割合を示すに過ぎず、管理費、修繕積立金、固定資産税、そして空室リスクといった、実際に発生するコストが、一切考慮されていない。これらのコストを差し引いた「実質利回り」は、表面利回りよりも、低くなる。さらに、不動産投資用ローンの金利は2〜4%台と、住宅ローンの変動金利相場である0.6〜0.7%台と比べて、はるかに高い水準にある。
都心の新築区分マンションのように、表面利回りそのものが2〜3%台という水準では、ローン金利や諸経費を差し引いた実質的な収益が、限りなくゼロに近い、あるいはマイナスになるケースも、決して珍しくないと考えている。「節税になる」という営業トークについても、実際には、その節税効果以上に、毎月の持ち出し(赤字)が発生しているケースが多く、検証が欠かせない。
図1:不動産投資用ローンと住宅ローンの金利水準比較
出典:各種不動産投資メディア公表データを基に作成
投資信託の低コスト構造と、不動産投資の高コスト構造を比較する
当サイトの別記事でも紹介した通り、全世界株式インデックスファンドなどの投資信託は、信託報酬と呼ばれる運用コストが、年率0.1%前後という、極めて低い水準に抑えられている商品が、増えている。一方、不動産投資においては、物件購入時の仲介手数料、ローンの金利負担、管理費、修繕積立金といった、複数のコストが、継続的に発生し続ける。この「コストの構造そのものの違い」は、長期的なリターンに大きな影響を与える。
投資信託であれば、数千円という少額から、分散された商品に投資を始められる一方、不動産投資は、数百万円から数千万円という、極めて大きな初期費用とローン契約を必要とする点も、比較しておくべきだと考えている。この「必要な元手の大きさ」の違いは、氷河期世代にとって、リスクの取りやすさに、直結する要素だ。
- ローン金利2〜4%台、管理費・修繕積立金が継続的に発生
- 空室リスクにより、家賃収入が不安定になりやすい
- 信託報酬は年率0.1%前後、少額から始められる
- 数千の銘柄に自動で分散され、個別の管理の手間がかからない
不動産投資と投資信託を比較検討する3ステップ
ここからは、不動産投資と投資信託を比較検討するための、具体的なステップを紹介する。
サラリーマン大家という言葉に潜む落とし穴
ワンルームマンション投資のオーナーのうち、8割以上がサラリーマン大家であり、年収500万円以下の会社員も、約2割存在するというデータがある。この数字は、「平均的な年収の会社員でも、不動産投資に取り組める」という営業トークの根拠として、しばしば使われる。しかし、この数字が示しているのは、あくまで「ローンが組めた」という事実であり、「その投資が、実質的に収益を生んでいる」ことを、必ずしも意味しないと、指摘しておきたい。
不動産投資会社にとって、会社員という安定した属性は、ローン審査を通しやすい、いわば「顧客として都合の良い」属性でもある。「同じ会社員が多く取り組んでいるから安心だ」という発想ではなく、自分自身の物件が、実質利回りベースで、本当に収益を生んでいるかどうかを客観的な数字で確認する姿勢を持ってほしいと考えている。
不動産投資を検討し、慎重に投資信託を選んだ実例
ここで、不動産投資の営業を受けたものの検証の末に、投資信託を選択した人物の実例を紹介したい。この人物は、40代の頃、「節税になる」「将来の年金代わりになる」という営業トークとともに、都心の新築ワンルームマンション投資を勧められた。最初は、月々の持ち出しがほとんどないという説明に、魅力を感じたという。
しかし、当サイトが伝えるような実質利回りの考え方に触れたことをきっかけに、提示された物件の収支シミュレーションを、あらためて検証した。その結果、管理費や修繕積立金、ローン金利を差し引くと、実質的な利回りは、ほぼゼロに近い水準であることが分かったという。「将来の修繕費の上昇や、空室リスクを考えると、決して割の良い投資ではないと気づいた」と、この人物は振り返っている。
その後、この人物は、不動産投資を見送り、代わりにNISAでの全世界株式インデックスファンドへの積立を始めた。「営業担当者の話だけを聞いていたら、危うく契約してしまうところだった。自分で数字を検証する習慣の大切さを、あらためて実感した」と、この人物は、語っている。
「節税・年金代わり」の言葉に興味
月々の持ち出しがほぼないという説明に、魅力を感じていた。
実質利回りを試算し、収益性を確認
諸経費差引後の実質利回りが、ほぼゼロだと気づいた。
NISAでの積立投資に切り替え
低コストで分散された商品で、堅実に運用を続けている。
不動産投資が、有効な選択肢になり得る場合とは
当サイトの別記事でも紹介した通り、不動産投資が、一律に「避けるべき投資」だというわけではない。地方の中古物件など、表面利回りが5%から8%程度と、比較的高い水準にある物件で、かつ、現金一括、または低い借入割合で購入できる場合には、実質利回りベースでも、収益を生む可能性がある。また、不動産管理や、空室対策に関する知識や経験があり、自ら手間をかけて運用できる人にとっては、不動産投資が、資産形成の選択肢の一つになり得る。
不動産投資を検討する際、営業トークに流されるのではなく、実質利回りの試算、必要な自己資金の水準、そして自分自身が、物件管理にどれだけの手間と時間を割けるかを客観的に見極めた上で、判断することをおすすめしたい。
「生命保険代わり」という営業トークを検証する
不動産投資の営業では、団体信用生命保険(団信)に加入することで、「万が一の際に、ローンの残債がなくなり、家族に無借金の物件を残せる」という、生命保険の代替としての側面が、しばしば強調される。この仕組み自体は事実だが、この「生命保険代わり」という言葉が、コストの比較を伴わないまま語られがちな点に、注意が必要だと考えている。
団信の保険料は、多くの場合、ローン金利に上乗せされる形で負担することになり、その実質的なコストは、通常の掛け捨て型生命保険と比べて、必ずしも割安とは言えない。「生命保険代わりになる」という理由だけで不動産投資を選ぶのではなく、当サイトの別記事でも紹介したような、必要最小限の掛け捨て型保険と、投資信託を、それぞれ個別に組み合わせる方法とも、あわせて比較検討することをおすすめしたい。
| 手段 | 保障+資産形成のコスト構造 |
|---|---|
| 不動産投資+団信 | ローン金利に保険料が上乗せされる形で継続負担 |
| 掛け捨て型保険+投資信託 | 保障と資産形成を、それぞれ低コストで個別に最適化 |
出口戦略という、不動産投資で見落とされがちな視点
当サイトの別記事でも紹介した通り、不動産投資を検討する際、購入時の利回りや初期費用にばかり目が向きがちだが、将来、その物件をどう売却するか、あるいは、どう手放すかという「出口戦略」も、同じくらい検討しておくべき要素だ。不動産は、株式や投資信託と異なり、売却したいタイミングで、必ずしもすぐに買い手が見つかるとは限らない。特に、地方の物件や、築年数が経過した物件では、将来的な売却のしやすさが、低下していくリスクがある。
不動産投資を始める前に、「この物件を、将来、いくらで、どれくらいの期間で売却できそうか」という出口戦略をシミュレーションしておくことをおすすめしたい。投資信託であれば、市場が開いている日であれば、いつでも換金できるという流動性の高さがあるが、不動産には、この流動性が、構造的に欠けている点を理解しておく必要がある。
- 購入時の利回りだけを見て、将来の売却しやすさを考えない
- いざ売却しようとした際に、買い手が見つからず困る
- 将来の売却価格・期間を、購入前にシミュレーションする
- 流動性の高い投資信託とのバランスを意識する
SNSで飛び交う言説への反論
よくある質問
Q. 不動産投資と投資信託、どちらから始めるべきか?
A. 少額から始められ、実質利回りの検証がしやすい投資信託の方が、多くの氷河期世代にとって、始めやすい選択肢になりやすい。
Q. すでに不動産投資を始めてしまった場合、どう対応すべきか?
A. まずは実質利回りをあらためて試算し、収支状況を正確に把握した上で、継続・売却を含めた選択肢を検討することをおすすめしたい。
Q. 不動産投資の営業を断る際、注意すべきことは?
A. その場での即決を避け、必ず持ち帰って、実質利回りを自分で試算する時間を確保することが重要だ。
Q. 地方の中古物件であれば、不動産投資は有効か?
A. 表面利回りが高く、自己資金割合を高められる場合には、有効な選択肢になり得る。ただし、空室リスクや管理の手間を見極める必要がある。
Q. 投資信託にもリスクはあるのか?
A. もちろん市場全体の値動きによる価格変動リスクは存在する。ただし、個別物件の空室リスクとは性質が異なり、幅広い分散により、リスクを抑えやすい。
Q. 「生命保険代わり」という理由だけで不動産投資を選んでよいか?
A. 団信の実質コストを、通常の掛け捨て型保険と比較した上で、判断することをおすすめしたい。保障と資産形成は、分けて考える方が合理的な場合も多い。
Q. 不動産投資の出口戦略は、いつ考えるべきか?
A. 購入を検討する段階から、将来の売却しやすさをシミュレーションしておくことが望ましい。
不動産投資と投資信託を比較する上で意識したい3つの視点
複数の営業担当者から話を聞き、比較する重要性
不動産投資の営業を受ける際、一社だけの話を聞いて判断してしまうことは、極めて雑な進め方だと言える。不動産投資会社によって、提示される物件の価格設定、想定家賃、諸経費の見積もりには、差が生じる。一社の営業担当者から強く勧められた物件であっても、その場で契約を決めるのではなく、複数の会社や物件を、時間をかけて比較検討する姿勢を持ってほしいと考えている。
また、不動産投資の営業担当者に対して、想定家賃の根拠となる、周辺エリアの実際の賃貸相場データの提示を求めることも有効だ。想定家賃が、周辺相場よりも高めに設定されている場合、実際の入居者募集の段階で、家賃を下げざるを得なくなり、当初のシミュレーションが、大きく崩れてしまうリスクがある。この「想定家賃の妥当性」を自分自身で検証する姿勢が、不動産投資の失敗を防ぐ、重要な鍵になると考えている。
結論:氷河期世代には、低コストで分散された投資信託が現実的だ
都心の新築ワンルームマンション投資の表面利回りは、わずか2〜3%台にとどまり、ローン金利や諸経費を考慮すると、実質的な収益性は、さらに低くなる。一方、投資信託は、年率0.1%前後という低コストで、数千の銘柄に分散投資でき、少額から始められる。多くの氷河期世代にとって、営業トークに流されるのではなく、実質利回りを検証した上で、低コストな投資信託を軸にすることこそが、現実的で合理的な選択肢だ。
今日からできる第一歩として、不動産投資の営業資料を受け取った際は、その場で即決せず、実質利回りを、一度自分で試算してみてほしい。その小さな検証作業こそが、資産形成を守る、確かで力強い出発点になるはずだ。
