結論:保険料は「なんとなく」で決めてはいけない
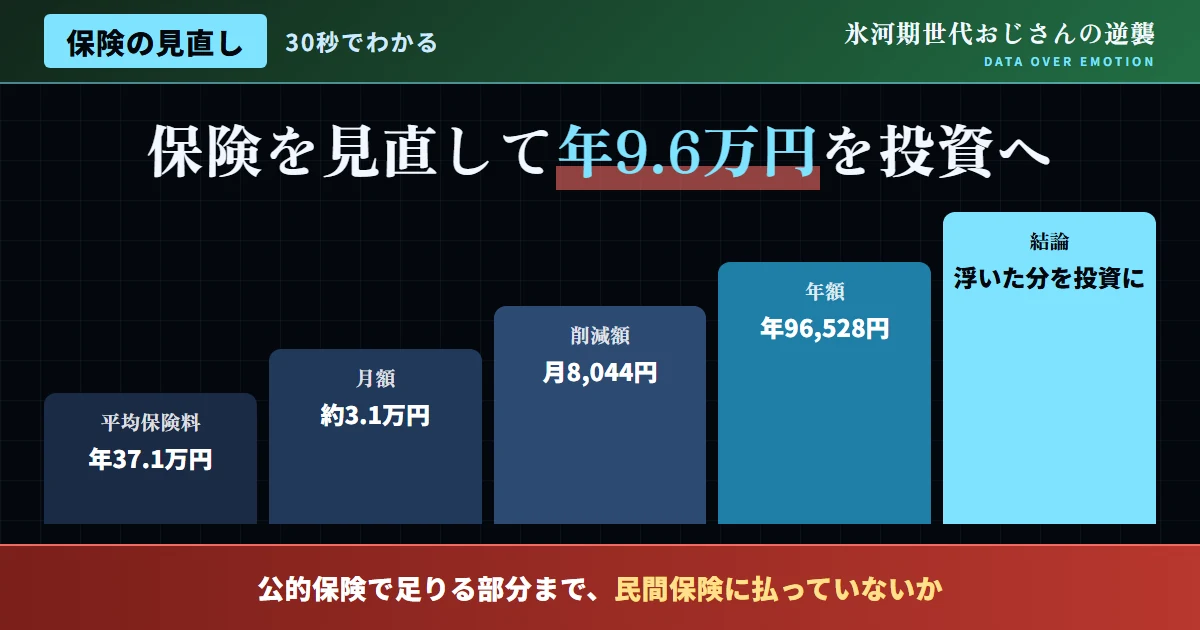
結論から、はっきりと述べる。全世帯の生命保険料は、平均で年間37.1万円、月額に換算すると約3.1万円にのぼる。この金額は、決して小さいものではない。それにもかかわらず、多くの人が、加入時の内容を、その後何年も見直すことなく、保険料を払い続けている。実際に保険を見直した人の平均削減額は、月8,044円、年間では96,528円相当にのぼるというデータもある。この差額は、そのまま生命保険会社に払い続けるのではなく、投資へ回すことで、資産形成の原資に変えられる金額だ。
本記事では、生命保険料の平均データと、見直しによる削減効果を踏まえながら、保険を見直して浮いた保険料を、投資に回す、氷河期世代のための家計最適化戦略を、実践的に解説していく。
| 項目 | 金額の目安 |
|---|---|
| 全世帯の年間生命保険料の平均 | 37.1万円(月額約3.1万円) |
| 2人以上世帯の年間生命保険料の平均 | 35.3万円 |
| 見直しによる月間削減額の平均 | 8,044円 |
| 見直しによる年間削減額の目安 | 96,528円 |
なぜ多くの人が、保険料を「払いすぎ」てしまうのか
生命保険料が「払いすぎ」の状態になってしまう最大の原因は、加入時の年齢やライフステージにあわせて設計された保障内容を、その後の状況変化に応じて、見直さないまま、長年にわたって放置してしまうことにある。結婚や出産、住宅購入といったライフイベントのたびに、必要な保障額は変化するにもかかわらず、多くの人は、一度加入した保険をそのまま継続し続けてしまう。
一般的な目安として、生命保険料は、独身やDINKs世帯であれば手取り月収の3%から6%程度、子どもがいる片働き世帯であれば5%から10%程度が、適正な水準とされている。この目安を大きく上回る保険料を支払っている場合、保障内容が過剰になっているか、貯蓄性の高い保険に、必要以上の資金を割り当てている可能性が、高い。
図1:生命保険料、見直し前後の年間支払額の比較イメージ
出典:生命保険文化センター・各種保険見直しデータを基に作成
会社員が見落としがちな、健康保険組合の「付加給付制度」
当サイトの別記事でも紹介した通り、会社員にとって、民間の医療保険の必要性を判断する上で、極めて重要な視点になるのが、勤務先の健康保険組合が設けている「付加給付制度」の存在だ。日本の公的医療保険には、そもそも高額療養費制度という、医療費の自己負担額に上限を設ける仕組みが備わっているが、大企業を中心とした健康保険組合の中には、この自己負担上限額を、さらに独自に引き下げる、付加給付制度を設けているケースが少なくない。
この付加給付制度がある場合、実際に自己負担する医療費の上限は、月数万円程度に抑えられることが多く、民間の医療保険で備えるべき保障の必要性は、大きく低下する。生命保険の見直しを検討する際、まず自分の勤務先の健康保険組合に、付加給付制度があるかどうかを確認することを、強くおすすめしたい。この確認だけで、本当に必要な保障水準が、明確になる。
- 加入時のまま、何年も保障内容を確認せずに払い続ける
- 健康保険組合の付加給付制度の有無を、確認したことがない
- ライフイベントごとに、保障内容を見直す
- 付加給付制度の有無を確認し、必要な保障水準を把握する
保険を見直し、投資に回すための具体的な3ステップ
ここからは、保険を見直し、浮いた保険料を投資に回すための、具体的なステップを紹介する。
保険を見直し、家計を最適化した実例
ここで、生命保険の見直しを通じて、家計を最適化した人物の実例を紹介したい。この人物は、20代の頃に加入した貯蓄型の生命保険を、40代になっても、内容を確認しないまま払い続けていた。ある時、家計簿アプリで保険料の支出額を確認したところ、月々の保険料が、手取り収入の10%近くを占めていることに気づき、「これは払いすぎではないか」と、見直しを検討し始めたという。
保険会社に問い合わせるとともに、勤務先の健康保険組合に付加給付制度があることを確認したところ、民間の医療保険で備えるべき保障は、当初の想定よりもはるかに小さくて済むことが分かった。「保障を必要最小限に見直し、貯蓄型の部分は解約して、NISAでの積立に切り替えた。月々の保険料は、8,000円以上、削減できた」と、この人物は振り返っている。
「これまで、なんとなく安心感のために払い続けていた保険料が、実は大きな機会損失になっていたと気づいた時は、正直、驚いた。見直しにかかった時間は数時間程度だったが、それによって得られた金額は、決して小さくなかった」と、この人物は、語っている。
手取りの約10%を保険料が占める
加入時のまま、内容を確認せず払い続けていた。
付加給付制度と保障の過剰さを確認
本当に必要な保障水準を、はっきりと把握した。
月8,000円以上をNISAへ振替
保障は必要最小限に、資産形成は投資で進めている。
保険を「安心のコスト」として、再定義する
保険を見直すことに、心理的な抵抗を感じる人は少なくない。「保険を減らすと、いざという時に不安だ」という感情は、決して不自然なものではない。しかし、この「安心感」というものが、具体的にどれだけのコストに見合っているのかを冷静に見極める視点を持ってほしいと考えている。
公的医療保険や、健康保険組合の付加給付制度によって、すでに一定水準の保障が確保されている場合、それを上回る民間保険の保障は、「安心感」という、目に見えない価値のために、確実な金銭的コストを払い続けている状態だと言える。この「安心感のコスト」を、家計の中で、どこまで許容するかを、感情ではなく、数字で判断することをおすすめしたい。
収入保障保険という、独身の氷河期世代には過剰になりやすい保障
生命保険の中でも、特に見直しの余地が大きいのが「収入保障保険」だ。これは、契約者が亡くなった場合に、遺族へ毎月一定額の保険金が支払われる仕組みの保険であり、主に、配偶者や子どもといった「養うべき家族」がいる人を対象に設計されている。しかし、独身の氷河期世代の中には、この収入保障保険に、必要以上の保障額で加入し続けているケースが、決して少なくない。
養うべき家族がいない場合、自分が亡くなった際に、多額の保険金を必要とする場面は、そもそも限定的だ。独身であるにもかかわらず、家族持ちを前提とした保障額のまま、収入保障保険や高額な死亡保障に加入し続けている場合、その保障額を大胆に見直す価値があると考えている。葬儀費用など、最低限必要になる金額を把握した上で、それを大きく上回る保障は、思い切って減額することも、合理的な選択肢だ。
| 家族構成 | 保障ニーズの目安 |
|---|---|
| 独身(扶養家族なし) | 葬儀費用等、最低限の保障で足りるケースが多い |
| 夫婦(共働き) | 配偶者の生活水準を踏まえた、中程度の保障 |
| 夫婦+子ども(片働き) | 教育費等を踏まえた、より手厚い保障が必要 |
火災保険・自動車保険など、あわせて見直すべき固定費
当サイトの別記事でも紹介した通り、家計の固定費を見直す際、生命保険だけでなく、火災保険や自動車保険といった、他の保険種目も、あわせて確認しておく価値がある。火災保険は、契約時の建物評価額や補償範囲によって、保険料が大きく変動するにもかかわらず、契約後は、何年も見直されずに放置されているケースが多い。自動車保険についても、等級の見直しや、他社との比較によって、保険料を削減できる余地が、しばしば見つかる。
生命保険の見直しをきっかけに、家計における保険関連の固定費全体を、一度まとめて棚卸しすることをおすすめしたい。生命保険、医療保険、火災保険、自動車保険といった複数の契約を、一覧で整理することで、どこにどれだけの保障と保険料が割り当てられているかが、明確になり、無駄な重複や、過剰な保障を発見しやすくなる。
- 生命保険、火災保険、自動車保険をそれぞれ別々に、確認せず放置する
- 複数の保険で、保障内容が重複していることに気づかない
- すべての保険契約を一覧にまとめ、重複や過剰を発見する
- 複数社を比較し、必要な保障を最も効率的に確保する
SNSで飛び交う言説への反論
よくある質問
Q. 生命保険の見直しは、どのタイミングで行うべきか?
A. 結婚・出産・住宅購入などのライフイベントのタイミング、または数年ごとの定期的な確認のタイミングで、見直すことをおすすめしたい。
Q. 健康保険組合の付加給付制度は、どこで確認できるか?
A. 勤務先の健康保険組合が発行する広報誌や、組合の公式サイトで、確認できることが多い。総務や人事担当部署に問い合わせるのも、確実な方法だ。
Q. 貯蓄型保険を解約すると、損をすることはないか?
A. 解約のタイミングによっては、払込んだ保険料を下回る解約返戻金しか受け取れない場合がある。解約前に、解約返戻金の見込み額を、必ず慎重に確認しておくべきだ。
Q. 保険を減らしすぎると、リスクにならないか?
A. 公的保障で足りない部分を、必要最小限の掛け捨て型保険で、補うという考え方であれば、過度なリスクにはなりにくい。慎重かつバランス設計が、何よりも重要になる。
Q. 保険の見直しは、専門家に相談すべきか?
A. 中立的な立場のファイナンシャルプランナーに相談することも、一つの有効な方法だ。ただし、特定の商品を勧める業者には、注意する必要がある。
Q. 独身の場合、生命保険への加入自体が不要になることもあるか?
A. 扶養家族がいない場合、高額な死亡保障の必要性は、低くなり、葬儀費用等の最低限の備えで、十分に足りるケースも多い。一律に不要とは、決して言い切れないが、自分自身の状況に応じた、慎重な見極めが、何よりも重要になる。
Q. 火災保険や自動車保険も、あわせて見直すべきか?
A. 生命保険の見直しをきっかけに、保険関連の固定費全体を一覧で棚卸しすることで、重複や過剰な保障を、より確実に発見しやすくなる。
保険を見直す上で意識したい3つの視点
見直しの際に注意すべき、保険営業のセールストークとの向き合い方
保険の見直しを検討する際、保険会社の営業担当者や、保険代理店に相談すること自体は、決して悪いことではない。しかし、相談相手が特定の保険会社に所属している場合、その担当者が勧める商品が、必ずしも自分にとって最適とは限らない点を理解しておく必要があると考えている。営業担当者には、それぞれの会社の商品を販売するインセンティブが存在するため、複数の会社の商品を、中立的な立場で比較してくれるとは限らない。
保険を見直す際、複数の保険会社の商品を、独立系のファイナンシャルプランナーや、比較サイトを通じて、比較検討することをおすすめしたい。「不安を煽るようなセールストーク」に接した際には、いったん冷静になり、本当にその保障が、自分の状況に照らして必要なのかを、感情ではなく、数字とデータに基づいて、判断する姿勢が重要になる。
結論:保険料の見直しは、資産形成の第一歩になる
全世帯の生命保険料は、平均で年間37.1万円にのぼり、見直しによる削減効果は、平均で年間96,528円相当に達する。この金額を、なんとなく払い続けるのではなく、見直し、投資へ回すことで、家計を守りながら、資産形成を進めることができる。健康保険組合の付加給付制度を確認し、保障と貯蓄を分離するという発想こそが、氷河期世代の家計最適化における、確かな鍵になる。
今日からできる第一歩として、現在加入している保険の保障内容と保険料を、一度一覧にまとめてみてほしい。その小さな棚卸し作業こそが、家計最適化への、確かで力強い出発点になるはずだ。
