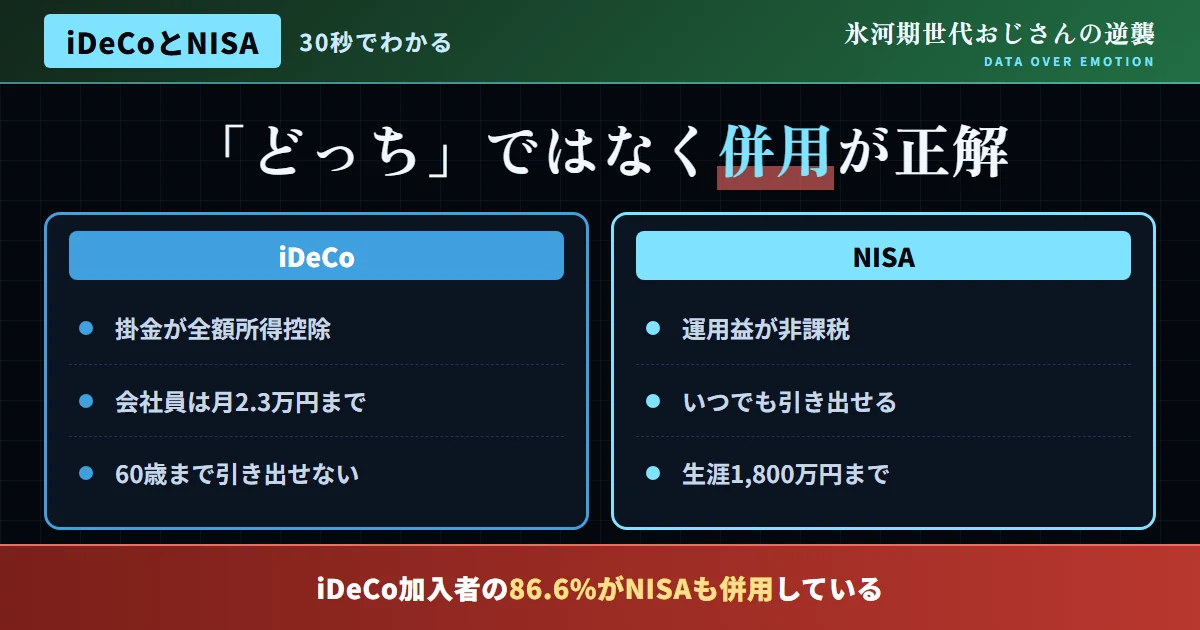
結論:「iDeCoかNISAか」という問いの立て方自体が間違っている
結論から、はっきりと述べる。「iDeCoとNISA、どちらを選ぶべきか」という質問を、SNSやネット記事でよく見かけるが、この問いの立て方自体が、実は的外れだ。データが示す通り、iDeCo加入者のうち、86.6%もの人が、NISAを併用している。つまり、投資に積極的に取り組んでいる人の大多数は、「どちらか」ではなく「両方」を活用しているのが実態だ。この2つの制度は、対立する選択肢ではなく、異なる役割を持つ、補完し合う制度として、正確に理解するべきだ。
本記事では、iDeCoとNISA、それぞれの制度の特性を正確に理解した上で、氷河期世代が、この2つをどう組み合わせて活用すべきかを、具体的なデータとともに解説していく。
| 項目 | iDeCo | NISA |
|---|---|---|
| 税制優遇 | 掛金が全額所得控除 | 運用益が非課税 |
| 引き出し | 原則60歳まで不可 | いつでも引き出し可能 |
| 掛金上限(会社員・企業年金なし) | 月2.3万円 | 年間360万円(生涯1800万円) |
iDeCoの掛金上限額、職業によって大きく異なる
iDeCoの掛金は、月額5,000円から、1,000円単位で設定できる。ただし、この上限額は、職業や加入している年金制度によって、大きく異なる点に、十分な注意が必要だ。会社員で企業年金がない場合は月2万3,000円、自営業者の場合は月6万8,000円が上限になる。自分がどの区分に該当するかを、正確に把握しておくことが、iDeCoを活用する上での、最初の確かなステップになる。
この上限額の違いは、単なる制度上の数字ではなく、実際の資産形成における選択肢の幅を、大きく左右する。自営業者やフリーランスとして活動する氷河期世代にとって、iDeCoの上限額の高さは、老後資金準備における、極めて重要な武器になり得る。当サイトの別記事でも紹介した通り、独立という選択肢を、資産形成の観点からも後押ししてくれる、心強い制度の一つだと言える。
図1:職業別、iDeCo掛金上限額(月額)の比較
出典:iDeCo公式サイト等の公表データを基に作成
所得控除の効果を、具体的な金額で確認する
iDeCoの最大の特徴は、掛金の全額が所得控除の対象になるという点だ。この効果は、単なる「将来のための積立」以上の、即座に実感できる、確かなメリットとして機能する。例えば、自営業者が上限いっぱいの月6万8,000円を拠出した場合、年間の拠出額は81万6,000円となり、この全額が、その年の総所得から、控除される。所得税・住民税の負担が、この控除額に応じて、確実に軽減されていく。
この所得控除の効果は、NISAにはない、iDeCo特有の、確かなメリットだ。NISAは、運用益が非課税になる制度であり、拠出した時点での税負担軽減効果は、そもそも存在しない。この違いを正確に理解した上で、それぞれの制度の強みを、目的に応じて、賢く使い分けることをおすすめしたい。
- 「NISAだけで十分」と決めつけ、iDeCoを検討しない
- 所得控除のメリットを理解せず、機会損失を放置する
- 老後資金にはiDeCo、柔軟な資産形成にはNISAを使い分ける
- 所得控除と非課税運用、両方のメリットを取りに行く
併用する際の、現実的な優先順位の考え方
iDeCoとNISAを併用するにあたり、当サイトが提案したいのが、無理のない、そして現実的な優先順位の考え方だ。まず、生活防衛資金を確実に確保した上で、余剰資金の範囲内で、iDeCoとNISAへの拠出額を検討する。所得控除の効果を重視するなら、iDeCoの掛金を、無理のない範囲でまず設定し、それでも余剰資金があれば、NISAのつみたて投資枠に振り向けるという順序が、税制上、極めて合理的な選択になりやすい。
ただし、この優先順位は、決して絶対的な正解ではない。近い将来にまとまった資金が必要になる見込みがある場合は、流動性の高いNISAを優先することも、十分に合理的な判断になり得る。自分自身のライフプランに応じて、柔軟に配分を調整していくことが、何よりも重要だ。
iDeCo・NISA併用を実践する、具体的な3ステップ
ここからは、iDeCoとNISAの併用を、実際に始めるための、具体的なステップを紹介する。
NISAの2つの投資枠、iDeCoとの役割の重なりと違い
NISA制度には「つみたて投資枠」と「成長投資枠」という、2つの投資枠がある。この2つの投資枠を、iDeCoとの関係で整理しておくと、より戦略的な併用が可能になる。つみたて投資枠は、長期・積立・分散に適した、低コストな投資信託に限定されており、iDeCoの運用商品とも、性質が近い。一方、成長投資枠は、個別株式なども含めた、より幅広い商品に投資できる柔軟性を持つ。
iDeCoで、長期の老後資金を積み立てながら、NISAのつみたて投資枠で、同じように長期分散投資を行い、さらに余力があれば、成長投資枠で、少し異なる資産クラスやリスク水準の投資にも挑戦するという、段階的な組み合わせをおすすめしたい。3つの投資枠を、それぞれの特性に応じて使い分けることで、より柔軟でバランスの取れた資産形成が可能になる。
| 制度・枠 | 主な役割 |
|---|---|
| iDeCo | 老後資金の確実な積立、所得控除の活用 |
| NISA(つみたて投資枠) | 長期・積立・分散による、柔軟な資産形成 |
| NISA(成長投資枠) | より幅広い商品での、積極的な資産形成 |
受け取り時の税制も、あらかじめ理解しておく
iDeCoは、拠出時の所得控除だけでなく、受け取り時にも、税制上の優遇措置が用意されている。一時金として受け取る場合は「退職所得控除」、年金として分割で受け取る場合は「公的年金等控除」が適用される。この受け取り時の控除も含めて、iDeCoは、拠出から受け取りまでの全過程で、税制上の優遇を受けられる、非常に手厚い制度設計になっている。
一方、NISAは、そもそも運用益が非課税であるため、受け取り時に特別な控除を考慮する必要がない。iDeCoの受け取り時期が近づいてきた段階で、退職金の見込み額とあわせて、一時金と年金、どちらの受け取り方が有利かを、専門家に相談しながら、検討することをおすすめしたい。この受け取り方の選択は、老後の手取り額に、無視できない影響を与える重要な判断になる。
併用戦略を実践し、資産形成を進めた実例
ここで、iDeCoとNISAの併用戦略を実践し、資産形成を進めた人物の実例を紹介したい。この人物は、自営業として独立した後、当初はNISAのつみたて投資枠のみを活用していた。あるとき、当サイトが伝えるようなiDeCoの所得控除効果について学び、自分がこれまで、大きな節税機会を、知らないうちに逃していたことに、はっきりと気づいたという。
その後、iDeCoにも加入し、無理のない金額から拠出を開始した。「所得控除によって、確定申告のたびに、目に見える形で税負担が軽減されることを、はっきりと実感できた。iDeCoとNISA、両方をうまく使うことで、老後資金と、柔軟に使える資産形成の両方を、並行して進められている」と、この人物は静かに振り返っている。
さらに、この人物は、事業が軌道に乗るにつれて、iDeCoの掛金を段階的に引き上げていった。「最初から上限いっぱいにする必要はなく、収入の安定度に合わせて、少しずつ増やしていけばよいと分かったことで、無理なく続けられている」と、この点についても付け加えている。
NISAのみを活用していた
iDeCoの所得控除効果を知らず、活用していなかった。
所得控除による節税効果を学ぶ
自分が節税の機会を逃していたことに、あらためて気づいた。
iDeCoとNISAを並行して活用
老後資金と柔軟な資産形成を、両立させて進めている。
企業型確定拠出年金がある場合の注意点
会社員の中には、勤務先で企業型確定拠出年金(企業型DC)に加入している人もいるだろう。企業型DCに加入している場合、iDeCoの掛金上限額は、企業型DCの掛金額との兼ね合いで、通常よりも低く設定されることがある。会社によっては、iDeCoとの併用が認められていない場合もあるため、まずは勤務先の制度を確認することが、iDeCo加入を検討する際の、最初のステップになる。
企業型DCに加入している場合でも、NISAは、会社の制度とは独立した個人の制度であるため、問題なく併用できる。企業型DCの内容を確認した上で、iDeCoの併用可否と、NISAの活用を、あわせて検討することをおすすめしたい。
配偶者の年収差を踏まえた、世帯単位での配分戦略
iDeCoの所得控除効果は、拠出者本人の所得水準によって、実質的な節税額が変わってくる。所得が高く、税率区分が上位にある人ほど、同じ掛金額でも、節税効果は大きくなる傾向がある。夫婦で資産形成に取り組む場合、世帯単位で、iDeCoとNISAの配分を検討することをおすすめしたい。
例えば、共働き世帯で、夫婦それぞれの所得に差がある場合、所得が高い方が、iDeCoの掛金をやや手厚めに設定することで、世帯全体の節税効果を、より大きくできる可能性がある。一方、NISAは、非課税枠が夫婦それぞれに設けられているため、世帯全体で見れば、活用できる非課税枠を、実質的に2倍に広げることができる。個人単位だけでなく、世帯全体を俯瞰した視点で、資産形成の戦略を設計することをおすすめしたい。
- 配偶者の所得状況を考慮せず、個別に判断してしまう
- 世帯全体の非課税枠を、十分に活用できていない
- 所得の高い方に、iDeCoの掛金をやや手厚く配分する
- 夫婦それぞれのNISA非課税枠を、あわせて活用する
SNSで飛び交う言説への反論
よくある質問
Q. iDeCoとNISA、どちらから始めるべきか?
A. 所得控除の効果を重視するなら、iDeCoを無理のない金額で先に始め、余剰資金でNISAを併用するという順序が、税制上、最も合理的になりやすい。
Q. iDeCoの掛金は、途中で変更できるか?
A. 年に1回、掛金額を変更することができる。収入状況の変化に応じて、無理のない金額へと、確実に調整することが可能だ。
Q. 転職した場合、iDeCoはどうなるか?
A. iDeCoは個人の制度であるため、転職しても、そのまま継続できる。ただし、転職先の企業年金制度によって、掛金上限額が変わる場合があるため、確認が必要だ。
Q. 自営業者は、上限いっぱいまで拠出すべきか?
A. 必ずしも上限まで拠出する必要はない。生活防衛資金や、事業資金とのバランスを踏まえ、無理のない範囲で設定することが、何よりも重要だ。
Q. iDeCoの資産は、60歳になったらどう受け取るか?
A. 一時金として一括で受け取る方法と、年金として分割で受け取る方法があり、それぞれ税制上の扱いが異なる。受け取り方は、事前に確認しておくことを、強くおすすめしたい。
Q. 夫婦で資産形成する場合、どちらがiDeCoの掛金を多くすべきか?
A. 所得税率が高い方が、iDeCoの掛金をやや手厚めに設定することで、世帯全体の節税効果を、より確実に大きくできる可能性がある。
Q. iDeCoの手数料は、金融機関によって差があるか?
A. ある。加入時手数料や、運営管理手数料は、金融機関によって水準が異なるため、口座開設前に、複数の金融機関を比較検討することを、強くおすすめしたい。
併用戦略を実践するために意識したい3つの視点
フリーランス・副業からの独立を見据えた、掛金設計の考え方
当サイトの別記事でも紹介した通り、氷河期世代の中には、副業や個人事業を通じて、将来的な独立を見据えている人も、決して少なくない。会社員から自営業者へと働き方が変化すると、iDeCoの掛金上限額も、月2.3万円から月6.8万円へと、大きく引き上げられる。この上限額の変化を、あらかじめしっかりと理解しておくことは、独立後の資産形成計画を、より具体的に描く上で、大いに役立つはずだ。
独立直後は、収入が不安定になりやすい時期でもあるため、いきなり上限いっぱいまで拠出するのではなく、事業が軌道に乗ってきた段階で、段階的に掛金を引き上げていくという、無理のないアプローチをおすすめしたい。独立という選択肢自体を、当サイトは強く推奨しているが、その選択を、資産形成の観点からも、確実に支える計画性を持つことが、何よりも重要だ。
| 働き方 | iDeCo掛金上限額(月額) |
|---|---|
| 会社員(企業年金なし) | 2.3万円 |
| 自営業者・フリーランス | 6.8万円 |
結論:併用こそが、多数派の合理的な選択だ
iDeCo加入者の86.6%がNISAを併用しているというデータが示す通り、「どちらか一方」という発想ではなく、両制度の強みを組み合わせて活用することこそが、資産形成における、最も合理的な選択だ。iDeCoの所得控除と、NISAの非課税運用、それぞれのメリットを正確に理解し、自分自身のライフプランに応じて、無理のない配分を設計することが、氷河期世代にとって、最も現実的で確かな戦略になると言える。
今日からできる第一歩として、自分の職業区分におけるiDeCoの掛金上限額を、一度確認してみてほしい。その小さな確認こそが、併用戦略への、確かで力強い出発点になるはずだ。
