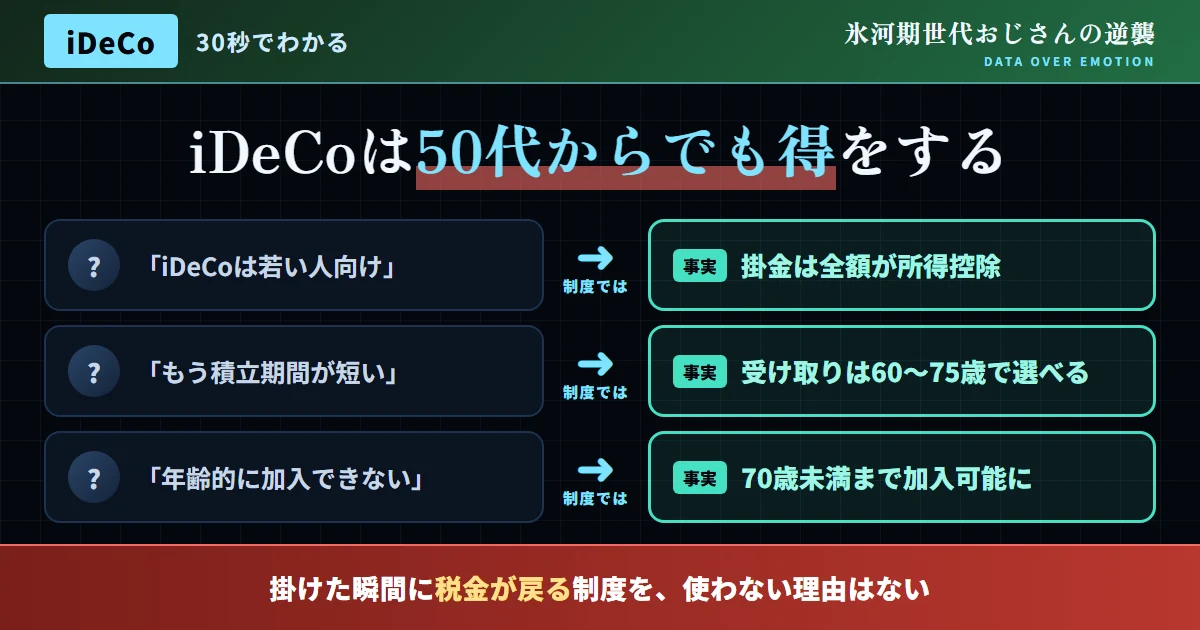
「iDeCoは若い人向け」という思い込みを、制度の仕組みで覆す
「iDeCoは運用期間が長い若い世代が有利」というイメージから、40代・50代がiDeCoへの加入をためらうケースは多い。運用期間の長さという観点では、その指摘に一理あることは否定しない。しかし当サイトが強調したいのは、iDeCoの最大の魅力は運用益だけではなく、掛金が全額所得控除になるという、加入している間ずっと効果を発揮する節税メリットにある、という点だ。
所得税・住民税は、所得が高い人ほど税率が高くなる累進課税の仕組みを取っている。氷河期世代のうち、40代・50代でキャリアを積み、一定の所得水準に達している人ほど、iDeCoの所得控除による節税効果は大きくなる。「運用期間が短いから不利」という単純な思い込みで、この制度を検討すらしないことは、当サイトが繰り返し警告する機会損失だ。
特に、住宅ローン控除が終わったタイミングや、子どもの教育費負担が一段落したタイミングなど、家計にゆとりが生まれる時期は、氷河期世代にとってiDeCoを検討する好機になりやすい。感情論として「もう遅い」と切り捨てるのではなく、自分の所得水準・家計状況・退職までの残り年数を数字で確認した上で、加入の是非を判断する。これが当サイトの一貫した立場だ。
iDeCoの正確な仕組み——NISAとの決定的な違い
iDeCo(個人型確定拠出年金)は、自分で掛金を拠出し、自分で運用商品を選び、原則60歳以降に受け取る私的年金制度だ。NISAと並んで語られることが多いが、税制上の仕組みは大きく異なる。
| 項目 | iDeCo | 新NISA |
|---|---|---|
| 掛金の所得控除 | あり(全額が小規模企業共済等掛金控除の対象) | なし |
| 運用益の非課税 | あり | あり |
| 加入可能年齢 | 現行20歳以上65歳未満(2027年1月から70歳未満に引き上げ予定) | 18歳以上、上限なし |
| 受け取り開始 | 原則60歳から75歳になるまでの間で選択 | いつでも自由 |
| 流動性 | 低い(原則60歳まで引き出し不可) | 高い(いつでも売却可能) |
この比較から分かる通り、iDeCoは「節税効果は高いが流動性は低い」制度、NISAは「流動性は高いが所得控除はない」制度という、明確な性質の違いがある。当サイトが提案するのは、この両者を併用し、それぞれのメリットを組み合わせる戦略だ。
図1:iDeCoの掛金所得控除による節税効果(概念図)
出典:国民年金基金連合会「iDeCo公式サイト」、国税庁「小規模企業共済等掛金控除」の制度概要を基に作成(概念図)
掛金の拠出限度額を、職業別に正確に把握する
iDeCoの掛金拠出限度額は、加入者の職業や、勤務先の企業年金制度の有無によって細かく区分されている。この上限を正確に把握しないまま「とりあえず上限まで拠出しよう」と考えると、実際の手続きの段階でつまずくことになる。以下の目安を参考に、自分がどの区分に該当するかを確認してほしい。
| 加入者区分 | 拠出限度額(月額) |
|---|---|
| 自営業・フリーランス(第1号被保険者) | 最大6.8万円(国民年金基金等との合算枠) |
| 会社員(企業年金なし) | 最大2.3万円 |
| 会社員(企業型DCのみ加入) | 最大2.0万円(制度により異なる) |
| 会社員(確定給付企業年金等あり) | 最大1.2万円 |
| 公務員 | 最大1.2万円 |
| 専業主婦・主夫(第3号被保険者) | 最大2.3万円 |
特に会社員の場合、勤務先が企業型DCや確定給付企業年金をどのように運用しているかによって上限額が変わるため、まずは勤務先の担当部署や制度資料を確認する必要がある。上限額を正確に把握した上で、生活防衛資金を圧迫しない範囲で、無理のない掛金設定をすることが、iDeCoを長く継続するための前提条件になる。
なお、勤務先の企業年金制度は転職や制度改正によって変わることがあるため、一度確認した上限額をそのまま放置せず、数年おきに現状を再確認する習慣を持っておくと安心だ。上限額が引き上げられていた場合、拠出額を見直すことで、さらに大きな節税効果を得られる可能性もある。
50代からiDeCoに加入する場合の、重要な注意点
iDeCoを50代から新規に始める場合、必ず確認しておくべき仕組みがある。それは、60歳から受給するためには、通算加入者等期間が10年以上必要だという条件だ。10年未満の場合、受給開始可能年齢が段階的に繰り下げられる(加入期間が短いほど、実際に受け取れる年齢が61歳、62歳……と遅くなる)仕組みになっている。
また、2027年1月からは加入可能年齢の上限が70歳未満に引き上げられる予定であり、これまでよりも長く加入を続けられるようになる見込みだ。50代後半で加入を検討する場合は、この制度改正のタイミングと、自分の加入期間・受給開始年齢の見通しを、事前にしっかりと確認しておく必要がある。
- 60歳で受け取れると思い込み、通算加入者等期間の要件を確認していない
- 生活防衛資金まで拠出してしまい、急な出費に対応できなくなる
- 掛金上限額を把握せず、無理な金額を設定してしまう
- 運用商品を選ばず、そのまま放置してしまう
- 自分の通算加入者等期間と、受給開始可能年齢を試算する
- 無理のない掛金額を、家計を可視化した上で設定する
- 職業(会社員・自営業等)によって異なる拠出限度額を確認する
- 運用商品を自分のリスク許容度に応じて選定する
iDeCoの受け取り方——一時金・年金・併用、どれを選ぶべきか
iDeCoの受け取り方には、大きく分けて「一時金として一括で受け取る」「年金として分割で受け取る」「一時金と年金を併用する」という3つの選択肢がある。この選択によって、適用される税制上の控除(退職所得控除・公的年金等控除)が変わるため、事前の理解が欠かせない。
- 会社の退職金と受け取り時期が重なると、退職所得控除の枠を分け合うことになる
- 年金として受け取る場合、公的年金等の受給と合算され課税所得が増えることがある
- 受け取り方によって金融機関に支払う手数料の総額が変わる
- 「とりあえず一時金で」と決め打ちし、税制上有利な選択肢を検討していない
- 勤務先の退職金の受け取り時期・金額の見込みを事前に確認する
- 公的年金の受給開始時期とiDeCoの受給時期をずらせるか検討する
- 一時金・年金それぞれの手取り額を試算した上で比較する
- 判断に迷う場合は、税理士やファイナンシャルプランナー等の専門家に相談する
受け取り方の最適解は、退職金の有無・金額、公的年金の受給見込み、他の資産状況によって一人ひとり異なる。当サイトが強調したいのは、「みんなが一時金を選んでいるから」といった感情論や周囲の空気で決めるのではなく、自分自身の数字に基づいてシミュレーションした上で判断してほしいということだ。
金融機関選びで失敗しないための、3つの確認ポイント
iDeCoは金融機関によって、運営管理手数料や取り扱う運用商品のラインナップが異なる。一度加入した後も金融機関の変更は可能だが、手続きに時間と手間がかかるため、最初の選択の段階でしっかりと比較しておくことが望ましい。
NISAとiDeCo、どう使い分けるべきか
年収別に見る、iDeCoの節税効果の目安
iDeCoの節税効果は、所得水準と掛金額によって変動する。以下は、掛金を上限近くまで拠出した場合の、年間の税負担軽減額の目安だ。あくまで概算であり、扶養控除・社会保険料控除等の他の要素によって実際の金額は変わるため、正確な効果を知りたい場合は、税理士やシミュレーションツールを活用してほしい。
| 年収の目安 | 月額掛金 | 年間節税効果の目安 |
|---|---|---|
| 約400万円 | 2.3万円 | 約5.5万円前後 |
| 約600万円 | 2.3万円 | 約6.6万円前後 |
| 約800万円 | 1.2万円 | 約4.3万円前後 |
| 自営業(年収600万円) | 6.8万円 | 約24.5万円前後 |
この試算からも分かる通り、拠出限度額が高い自営業者・フリーランスほど、節税効果の絶対額は大きくなる傾向がある。一方で会社員・公務員であっても、拠出限度額の範囲内で継続的に掛金を拠出すれば、毎年一定の節税効果を積み重ねることができる。「自分の場合はどのくらいの効果があるのか」を、感覚ではなく実際の数字でシミュレーションしてから判断することを強く推奨する。
iDeCo加入から受給までの、標準的な流れ
-
STEP 1
金融機関を選び、加入手続きを行う。運営管理手数料は金融機関ごとに異なるため、手数料の安さと商品ラインナップを比較して選ぶ。
-
STEP 2
掛金額と運用商品を設定する。生活防衛資金を圧迫しない範囲で掛金額を決め、自分のリスク許容度に応じて元本確保型・投資信託の配分を決める。
-
STEP 3
毎年の年末調整・確定申告で所得控除を申請する。掛金の払込証明書をもとに、所得控除の手続きを忘れずに行うことで、初めて節税効果が実現する。
-
STEP 4
60歳以降、受給開始のタイミングと方法を選択する。通算加入者等期間の要件を満たしているかを確認し、一時金・年金・併用のいずれかを選んで受け取り手続きを行う。
この流れの中で、氷河期世代が特に見落としやすいのがSTEP 3の「所得控除の申請」だ。iDeCoは加入して掛金を拠出するだけでは節税効果は発生せず、年末調整または確定申告で控除の手続きを行って初めて、税負担の軽減という形で効果が現れる。この一手間を忘れないことが、iDeCoを活用する上での大前提だ。
SNSで飛び交う言説への反論
よくある質問
Q. 会社員でもiDeCoに加入できるのか?
A. 加入できる。ただし企業年金の有無によって掛金の拠出限度額が異なるため、自分の勤務先の制度を確認する必要がある。
Q. iDeCoの運用商品は、どう選べばいいか?
A. 当サイトは特定の商品を推奨する立場を取らない。まずは元本確保型商品と投資信託の違いを理解した上で、自分のリスク許容度に応じて選択し、必要に応じて専門家に相談することを推奨する。
Q. 転職した場合、iDeCoはどうなるのか?
A. iDeCoは個人単位の制度であり、転職によって積み立てた資産がなくなることはない。ただし転職先の企業年金制度によっては、掛金の拠出限度額や手続きの変更が必要になる場合があるため、転職時には確認が必要だ。
Q. iDeCoとNISA、掛金・投資額に上限はどのくらいあるのか?
A. iDeCoの拠出限度額は職業・企業年金の有無によって月額1.2万円〜6.8万円程度の幅がある。NISAは当サイトの別記事で解説している通り、年間360万円、生涯1,800万円が上限だ。両制度とも上限の詳細は最新の公式情報を確認することを推奨する。
Q. iDeCoの掛金は、途中で減額・停止できるのか?
A. 掛金額の変更は年に1回可能であり、拠出の停止(掛金額をゼロにする「運用指図者」への切り替え)もできる。ただし一度停止すると再開の手続きが必要になるため、長期的に無理のない金額を設定することが望ましい。
Q. 自営業とフリーランスでも、拠出限度額に違いはあるのか?
A. 自営業・フリーランス(第1号被保険者)は、国民年金基金や付加保険料との合算枠の中で、最大月額6.8万円まで拠出できる。国民年金基金に加入している場合は、その掛金と合算した金額が上限になる点に注意が必要だ。
Q. 加入時や運用中に、手数料以外にかかる費用はあるのか?
A. 加入時の手数料に加え、口座を維持する間は毎月の運営管理手数料と国民年金基金連合会への手数料がかかる。金融機関によって金額は異なるため、加入前に必ず手数料体系を確認しておきたい。
Q. iDeCoの運用状況は、どのくらいの頻度で確認すべきか?
A. 短期的な値動きに一喜一憂する必要はないが、半年から1年に一度は運用状況を確認し、必要に応じて商品配分を見直すことが望ましい。感情的な売買は避け、当初決めた方針を淡々と継続する姿勢が重要だ。
結論:節税という「今すぐ得られる効果」を見逃すな
iDeCoは「若い人向けの長期投資制度」という単純なイメージで語られがちだが、実際には掛金全額所得控除という、加入した瞬間から効果を発揮する節税メリットを持つ制度だ。運用期間の長さだけを基準に「もう遅い」と判断することは、この節税効果という現在進行形のメリットを見逃す判断ミスになりかねない。
50代からの加入でも、通算加入者等期間の要件さえ理解していれば、十分に活用価値がある。NISAと組み合わせ、流動性と節税効果の両方を確保する設計を、今日から検討してほしい。
「雇われる」という受け身の思考から脱却し、AIエージェントの活用や起業、そして投資を通じて自らの手で資産を築いていく——これが当サイトの一貫した主張だ。iDeCoによる節税という制度上の恩恵を最大限に活用することも、その戦略の重要な一部である。感情論に流されず、制度を正しく理解し、自分の状況に合わせて淡々と実行に移す。その積み重ねこそが、氷河期世代の逆転につながる。
