まず、「年金が少ない」と感じる、主な原因を整理する
「自分の年金は少なそうで不安だ」という感覚を抱く人の多くは、国民年金のみに加入している自営業者・フリーランス、あるいは非正規雇用期間が長く厚生年金の加入期間が短い人だ。この不安の正体を、まず正確に分解して理解することから始めたい。以前の記事で扱った通り、国民年金は全員定額の保険料である一方、受給額も定額に近く、厚生年金のような収入連動の上乗せがない。この構造上、国民年金のみに頼る場合、受給額が限定的になりやすいのは事実だ。
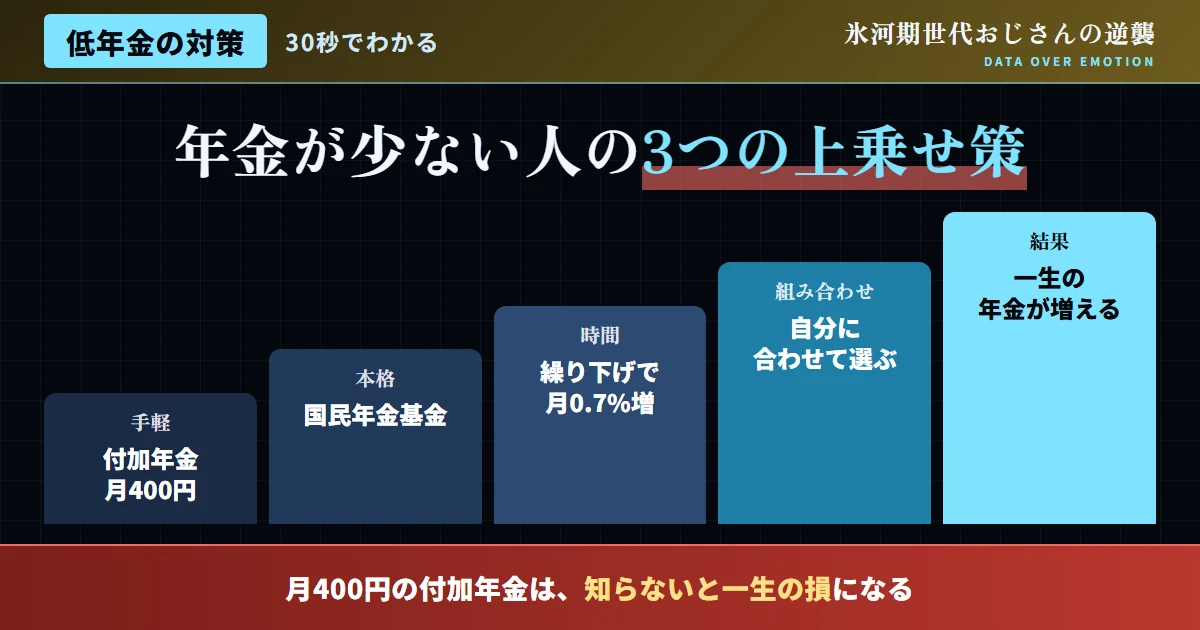
しかし、この事実を「どうしようもない」と諦める必要はない。国民年金には、受給額を増やすための、公的な上乗せ制度がいくつも用意されている。この記事では、その中でも特に手軽で効果的な、3つの具体策——付加年金、国民年金基金、繰り下げ受給——を、詳しく解説していく。
次に、最も手軽な上乗せ制度「付加年金」を確認する
付加年金は、国民年金の第1号被保険者(自営業者・フリーランス等)が、毎月の国民年金保険料に、月額400円の付加保険料を上乗せして納付することで、将来受け取る年金額を増やせる制度だ。この制度の最大の特徴は、その圧倒的なコストパフォーマンスにある。付加年金の受給額は「200円×付加保険料納付月数」で計算され、例えば10年間(120ヶ月)納付した場合、月々の年金額は2万4,000円(200円×120ヶ月)増える。
この場合、支払った付加保険料の総額は400円×120ヶ月=4万8,000円だが、年金として受け取り始めれば、わずか2年で元が取れる計算になる。しかも、公的年金は終身で受給できるため、長生きすればするほど、支払った保険料に対するリターンは大きくなる。さらに、付加保険料は全額が社会保険料控除の対象になるため、所得税・住民税の軽減効果も期待できる。この手軽さと効果の高さから、国民年金のみに加入している人にとって、まず検討すべき制度だと言える。
| 項目 | 内容 |
|---|---|
| 対象者 | 国民年金第1号被保険者(自営業者・フリーランス等) |
| 保険料 | 月額400円 |
| 受給額の計算式 | 200円×付加保険料納付月数 |
| 元が取れる期間の目安 | 約2年(終身受給のため、長生きするほど有利) |
図1:付加年金、10年間納付した場合の損益分岐イメージ
出典:日本年金機構「付加年金」制度資料を基に作成
そこで、より本格的な上乗せができる「国民年金基金」を確認する
付加年金よりも、より本格的に年金額を上乗せしたい場合には、国民年金基金という選択肢がある。国民年金基金は、終身年金を基本とした制度で、1口目は終身年金A型・B型のいずれかを選び、2口目以降は7種類の型から、希望する組み合わせで加入できる。掛金の上限は月額6万8,000円と、付加年金と比較して大きな金額を積み立てられる点が特徴だ。
ここで注意すべきなのが、付加年金と国民年金基金は、どちらか片方にしか加入できないという点だ。国民年金基金に加入すると、付加年金は利用できなくなる。掛金の上限まで積み立てる余裕があるなら国民年金基金、少額から手軽に始めたいなら付加年金というように、自分の資金状況に応じて選択する必要がある。国民年金基金の掛金も、付加年金と同様に全額が所得控除の対象になるため、税制優遇のメリットは共通している。
| 項目 | 付加年金 | 国民年金基金 |
|---|---|---|
| 掛金 | 月額400円(定額) | 月額上限6万8,000円 |
| 年金の型 | 終身 | 終身が基本、複数の型を選択可能 |
| 併用の可否 | 国民年金基金とは併用不可 | 付加年金とは併用不可 |
| 税制優遇 | 全額所得控除 | 全額所得控除 |
また、受給開始年齢を遅らせる「繰り下げ受給」を確認する
- 65歳から、標準的な年金額を受給する
- 早期に受給を開始できる安心感がある
- 長生きした場合、生涯の受給総額は繰り下げより少なくなる
- 1ヶ月繰り下げるごとに、年金額が0.7%増額される
- 75歳まで繰り下げた場合、増額率は最大84%に達する
- 付加年金も、同じ増額率で一緒に増額される
さらに、これらの制度を、どう組み合わせるべきかを整理する
付加年金、国民年金基金、繰り下げ受給という3つの制度は、それぞれ独立した仕組みだが、組み合わせることでより大きな効果を発揮する。例えば、資金に余裕がない場合は、まず月額400円の付加年金から始め、収入が増えてきたら国民年金基金への切り替えを検討するという段階的なアプローチが考えられる。さらに、以前の記事で扱ったiDeCo・NISAも、これらの公的な上乗せ制度と並行して活用できる。
これら全ての制度を組み合わせた上で、可能であれば繰り下げ受給を選択すれば、公的年金部分だけでも、当初の想定より大幅に受給額を増やすことができる。低年金への不安は、一つの解決策だけに頼るのではなく、複数の制度を組み合わせた「多層防御」によって、軽減していくことが可能だ。
| 段階 | 組み合わせ |
|---|---|
| 資金に余裕がない段階 | 付加年金(月400円)から着手 |
| 収入が増えた段階 | 国民年金基金への切り替えを検討 |
| 並行して | iDeCo・NISAでの資産形成 |
| 受給開始時 | 就労継続と組み合わせた繰り下げ受給を検討 |
さらに、厚生年金加入者にとっての、低年金対策の視点も確認する
ここまで解説してきた付加年金・国民年金基金は、主に国民年金第1号被保険者を対象とした制度だが、非正規雇用期間が長く厚生年金の加入期間が短い会社員・パート従業員にとっても、低年金対策として検討すべき視点がある。まず重要なのが、社会保険の適用拡大だ。以前の記事で扱った通り、労働時間や勤務先の企業規模などの条件を満たせば、パート・アルバイトでも厚生年金に加入できる範囲が、段階的に拡大されている。現在国民年金のみに加入している場合、この適用拡大の対象になっていないかを、まず確認する価値がある。
厚生年金に加入できれば、その期間分だけ、将来の年金額に確実に上乗せされる。仮に短期間であっても、厚生年金への加入期間を積み増すことは、国民年金のみの状態を続けるよりも、将来の受給額を増やす効果がある。また、厚生年金加入者もiDeCoを利用できるため、付加年金や国民年金基金の代わりに、iDeCoを中心とした資産形成を進めるという選択肢も、有効な対策の一つになる。
| 視点 | 内容 |
|---|---|
| 社会保険の適用拡大の確認 | パート・アルバイトでも、条件次第で厚生年金に加入できる可能性がある |
| iDeCoによる上乗せ | 会社員でも利用でき、公的な上乗せ制度の代替として活用できる |
そして、これらの制度を「知らないと損をする」構造を理解する
付加年金・国民年金基金・繰り下げ受給といった制度に共通するのは、いずれも「申請主義」であり、本人が制度の存在を知り、自ら手続きをしなければ、恩恵を受けられないという点だ。これは裏を返せば、同じ収入・同じ加入期間であっても、制度を知っている人と知らない人とでは、将来受け取る年金額に差が生まれるということを意味する。この情報格差こそが、低年金対策における、最も見過ごされやすいリスクだ。
感情論で「年金が少なくて不安だ」と嘆くだけでは、何も変わらない。まずはこの記事で紹介したような、公的に用意されている具体的な制度を正確に知ることが、行動への第一歩になる。知識を得た上で、自分の状況に合った制度を選び取り、実際に手続きを進めるという、当たり前だが行動の積み重ねこそが、低年金への不安を、現実的な安心へと変えていく。
| 観点 | 内容 |
|---|---|
| 制度を知っている場合 | 付加年金・国民年金基金等を活用し、受給額を増やせる |
| 制度を知らない場合 | 同じ条件でも、受給額の上乗せ機会を逃してしまう |
諸外国と比較する——低年金者への公的な上乗せ制度の違い
低所得者・低年金者への公的な上乗せ制度は、多くの先進国で整備されている。北欧諸国では、最低保障年金という形で、拠出額にかかわらず一定水準の年金を保障する仕組みが整えられている国もある。一方、日本の付加年金や国民年金基金は、あくまで本人の拠出に基づく上乗せ制度であり、自ら手続きをして加入しなければ、恩恵を受けられない「申請主義」的な性格が強い。
この違いを理解しておくことは重要だ。日本の制度は、自動的に給付が拡充される仕組みではなく、本人が制度の存在を知り、自ら申請・加入して初めて効果を発揮する。「制度が向こうからやってくるのを待つ」のではなく、「自ら情報を取りに行き、活用する」という主体的な姿勢が、日本の年金制度において、特に重要になる。
| 地域 | 特徴 |
|---|---|
| 北欧諸国の一部 | 拠出額にかかわらず、一定水準を保障する最低保障年金がある |
| 日本 | 付加年金・国民年金基金は、本人の申請・拠出が前提の「申請主義」 |
セルフチェック:あなたの低年金対策への取り組み状況を確認する
以下の項目に、正直に向き合ってみてほしい。当てはまらない数が多いほど、対策を進める価値がある。
| チェック項目 | 該当 |
|---|---|
| 自分が国民年金第1号被保険者に該当するか、把握している | □ |
| 付加年金・国民年金基金の存在と仕組みを、具体的に理解している | □ |
| 繰り下げ受給という選択肢を、老後設計に組み込んで検討している | □ |
| iDeCo・NISAと、公的な上乗せ制度を、組み合わせて考えている | □ |
| 「年金が少ないから仕方ない」と、対策を諦めていない | □ |
ここからは、低年金への不安を軽減するための、具体的な視点
SNSで飛び交う言説への反論
よくある質問
Q. 付加年金には、会社員(厚生年金加入者)も加入できるのか?
A. 付加年金は、国民年金第1号被保険者(自営業者・フリーランス等)が対象であり、厚生年金加入者(第2号被保険者)は対象外だ。
Q. 国民年金基金は、途中で脱退できるのか?
A. 原則として任意に脱退することはできない。ただし、第1号被保険者でなくなった場合など、一定の要件により資格を喪失するケースがある。詳細は制度運営団体に確認したい。
Q. 繰り下げ受給は、途中で取りやめることができるのか?
A. 繰り下げの申し出前であれば、通常の65歳からの受給に変更することも可能だ。ただし、一度繰り下げ受給を開始した後の取り消しはできない点に注意が必要だ。
Q. 付加年金と国民年金基金、iDeCoは、全て併用できるのか?
A. 付加年金と国民年金基金は併用できないが、iDeCoはどちらとも併用可能だ。ただし、iDeCoの掛金上限は、付加保険料や国民年金基金の掛金と合算して計算される点に注意したい。
Q. これらの制度について、もっと詳しく相談したい場合はどうすればよいか?
A. 年金事務所や、国民年金基金の窓口で、具体的な試算を含めた相談ができる。まずは自分の状況を伝え、最適な組み合わせを確認するとよい。
Q. 社会保険の適用拡大の対象かどうかは、どこで確認できるか?
A. 勤務先の人事・労務担当者に確認するのが最も確実だ。労働時間や勤務先の企業規模など、具体的な要件は日本年金機構のウェブサイトでも確認できる。
Q. 付加年金や国民年金基金の手続きは、どこで行えばよいか?
A. 付加年金は市区町村の窓口や年金事務所、国民年金基金は各都道府県の国民年金基金窓口で手続きができる。まずは電話やウェブサイトで、必要書類を確認しておくとスムーズだ。
Q. 低年金対策を始めるのに、最適なタイミングはあるのか?
A. 制度は早く始めるほど、積立期間が長くなり効果も大きくなる。「今」が、最も早く始められるタイミングだと考え、先延ばしにしない姿勢が重要だ。
ここで、低年金対策制度の整備を時系列で振り返る
付加年金・国民年金基金といった低年金対策の制度が、どのように整備されてきたかを時系列で振り返ることも、理解を深める上で有効だ。
-
1990年代
国民年金基金制度が創設され、自営業者等が利用できる、公的な上乗せ制度が整備される。厚生年金加入者との年金額の差を埋める仕組みとして位置づけられた。
-
2000年代
繰り下げ受給の制度が拡充され、より柔軟な受給開始年齢の選択が可能になっていく。就労継続との組み合わせが、より現実的な選択肢として広がった。
-
近年
繰り下げ受給の上限年齢が75歳まで拡大されるなど、制度の柔軟性がさらに高まっている。iDeCo等の私的年金制度との組み合わせも、より一般的になってきている。
この変遷から見えてくるのは、低年金への対策として、公的な選択肢が拡充され続けてきたという実態だ。あとは、これらの制度を実際に活用するかどうかが、私たち自身に委ねられている。
結論:複数の公的制度を組み合わせ、年金額を増やす
「年金が少ない」という不安は、付加年金・国民年金基金・繰り下げ受給・社会保険の適用拡大という、複数の公的な上乗せ制度を組み合わせることで、軽減できる。これらの制度は、いずれも税制優遇を伴い、コストパフォーマンスに優れた選択肢だ。「どうしようもない」と諦めるのではなく、具体的な制度を一つずつ確認し、活用していく姿勢が重要になる。
付加年金からまず着手し、資金状況に応じて国民年金基金を検討し、社会保険の適用拡大も確認した上で、就労継続と組み合わせた繰り下げ受給まで視野に入れること。それが、低年金対策の姿勢だ。
氷河期世代おじさんは、あなたが「年金が少ない」という不安を、具体的な制度活用という行動に変え、将来の年金額を積み上げていくことを、心から応援している。制度は、知って動いた人だけがその恩恵を受けられる。今日この記事で得た知識を、ぜひ行動に移してほしい。
