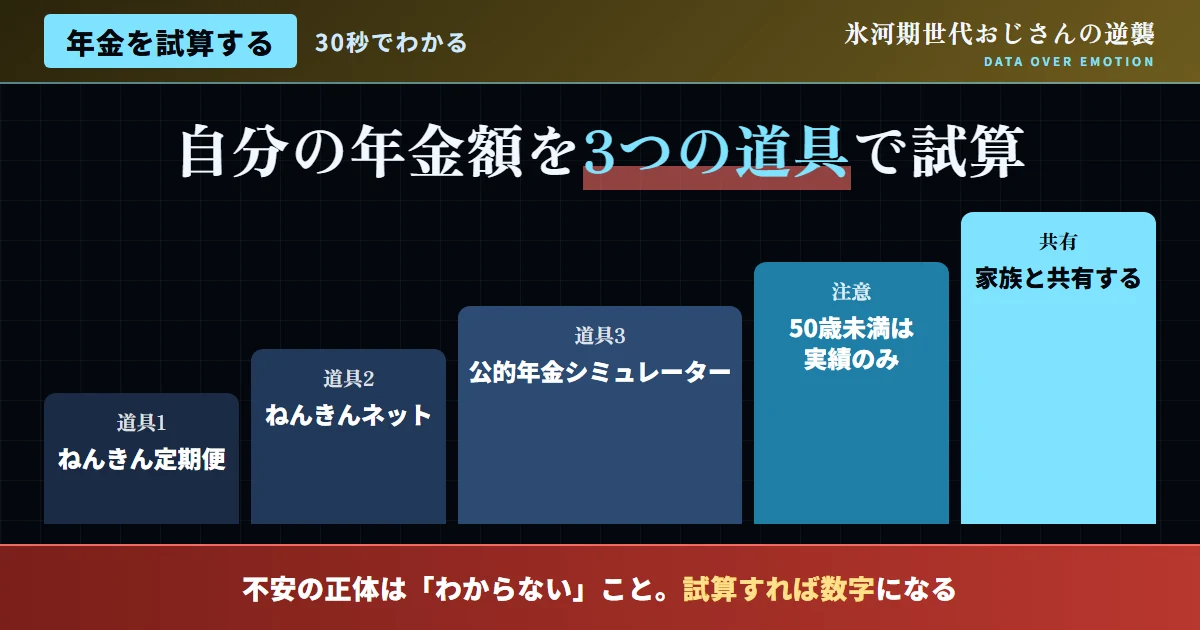
まず、「ねんきん定期便」の基本を確認する
「自分は将来、年金をいくら受け取れるのか分からない」という漠然とした不安を抱えたまま、日々を確認しないまま過ごしている氷河期世代は少なくない。しかし、この不安は、確認する手順さえ知っていれば、多くの場合すぐに解消できる。その出発点になるのが、日本年金機構から毎年届く「ねんきん定期便」だ。
ねんきん定期便は、国民年金・厚生年金の加入者(被保険者)に対して、年に1回、誕生月(1日生まれの人は前月)に送付される通知だ。この書類には、これまでの年金加入期間、保険料納付額、直近1年間の月別の保険料納付状況年金見込み額が記載されている。まずはこの書類を、封を切らずに放置していないか、手元に確認してみてほしい。
次に、年齢によって記載内容が異なる点を理解する
ねんきん定期便の記載内容は、50歳未満か50歳以上かによって、確認すると、大きく異なる。50歳未満の場合、記載されるのは「これまでの加入実績に応じた年金額」だ。つまり、これは今後働き続けなかった場合を仮定した、あくまで途中経過の金額であり、実際に将来受け取る金額そのものではない。この点を誤解し、「こんなに少ないのか」と過度に不安になってしまう人もいるが、まだ加入期間が積み上がっていく途中の数字だと理解しておく必要がある。
一方、50歳以上の場合は、「現在の条件(標準報酬額等)のまま60歳まで加入を続けた場合」の年金見込み額が記載される。こちらは、実際に近い将来受け取る金額により近い試算になる。ただし、これもあくまで、今後の働き方が変わらないという前提での試算であり、転職や退職、働き方の変化があれば、実際の金額は変動する。自分がどちらの年齢層に該当するかを踏まえて、記載内容を正しく解釈することが、最初の重要なステップになる。
| 年齢 | 記載内容 |
|---|---|
| 50歳未満 | これまでの加入実績に応じた年金額(途中経過の金額) |
| 50歳以上 | 現在の条件のまま60歳まで加入した場合の年金見込み額 |
そこで、より詳しい試算ができる「ねんきんネット」を活用する
ねんきん定期便は年に1回しか届かない上、50歳未満の場合は将来の見込み額がは分かりにくいという制約がある。この制約を補うのが、日本年金機構が提供する「ねんきんネット」というオンラインサービスだ。ねんきんネットに登録すると、24時間いつでも、自分の年金加入記録や、加入実績に応じた年金見込み額を確認できる。
ねんきんネットの大きな利点は、様々な条件(今後の加入期間、働き方の変化等)を入力して、複数のシミュレーションパターンを比較できる点だ。50歳未満であっても、「今後もこの条件で働き続けた場合」の見込み額を試算できるため、漠然とした不安を、具体的な数字に落とし込むことができる。登録には基礎年金番号やマイナンバーなどが必要になるため、事前に手元に用意しておくとスムーズだ。
図1:年金見込み額を確認する、3つのツールの比較
出典:日本年金機構・厚生労働省公表資料を基に作成
また、「公的年金シミュレーター」で、働き方の変化まで試算する
より直感的に、働き方の変化が年金額にどう影響するかを試算したい場合には、厚生労働省が提供する「公的年金シミュレーター」が有効だ。このツールの特徴は、ねんきん定期便に記載された二次元コードをスマートフォンで読み込むだけで、計算に必要な項目の一部が自動で入力される点にある。手入力の手間が大幅に省け、直感的な操作で試算を進められる。
このシミュレーターでは、「今後、正社員として働き続けた場合」「非正規雇用のまま働いた場合」「早期リタイアした場合」など、複数の働き方のシナリオを入力し、それぞれの年金見込み額をグラフで比較することができる。氷河期世代にとっては、これから先のキャリアの選択(転職、独立、再就職等)が、将来の年金額にどう影響するかを、具体的にイメージする上で、非常に実践的なツールになる。
| ツール | 特徴 |
|---|---|
| ねんきん定期便 | 年1回自動送付、50歳境で記載内容が変わる |
| ねんきんネット | 24時間確認可能、複数条件でのシミュレーションができる |
| 公的年金シミュレーター | 二次元コード読み込みで簡単試算、働き方別の比較がしやすい |
さらに、試算結果を「そのまま鵜呑みにしない」視点を持つ
- 50歳未満の「加入実績のみ」の金額を見て、将来もこの金額だと思い込む
- 一度試算しただけで満足し、その後の状況変化を反映せず放置する
- 試算結果が低いことに落胆し、確認自体をやめてしまう
- 試算結果は「現時点での前提に基づく見込み」だと理解して受け止める
- 転職や働き方の変化があれば、その都度、再試算する習慣を持つ
- 試算結果を、その後の資産形成計画に具体的に反映させる
さらに、非正規雇用期間が長い場合の、試算の読み方に注意する
氷河期世代の中には、長期にわたって非正規雇用や自営業といった、厚生年金に加入していない期間が長かった人も少なくない。こうした場合、ねんきん定期便やねんきんネットで表示される見込み額は、他の世代と比較して低めに出ることが多い。この事実に直面したとき、単に落胆するのではなく、その内訳を正確に理解することが重要になる。
年金見込み額の内訳を確認すると、国民年金部分(基礎年金)と厚生年金部分に分かれていることが分かる。非正規雇用期間が長い場合、厚生年金部分が少なくなる一方、国民年金部分は、保険料をきちんと納付していれば、一定の水準が確保される。もし国民年金の未納期間がある場合は、追納制度を使って過去の未納分を穴埋めできる可能性もあるため、ねんきんネットで未納期間の有無を確認し、追納の要件に該当するかどうかを調べることも、有効な対策の一つになる。
また、現在非正規雇用で働いている場合でも、一定の条件を満たせば厚生年金への加入対象になるケースが増えている。勤務先の労働時間や企業規模の条件によっては、非正規雇用のままでも厚生年金に加入できる可能性があるため、自分の雇用条件を確認し、加入対象になっていないかを、勤務先や年金事務所に問い合わせてみる価値がある。
| 確認ポイント | 内容 |
|---|---|
| 国民年金の未納期間の有無 | ねんきんネットで確認し、追納制度の対象か調べる |
| 厚生年金部分と国民年金部分の内訳 | 見込み額の内訳を分けて理解し、原因を正確に把握する |
| 現在の勤務先での厚生年金加入要件 | 労働時間・企業規模等の条件を確認し、加入可能性を調べる |
そして、試算結果を家族や配偶者と共有する意義を考える
年金見込み額の試算は、個人で完結させるだけでなく、配偶者やパートナーと情報を共有することにも大きな意味がある。世帯全体の老後の生活設計を考える上で、自分だけでなく配偶者の年金見込み額も合わせて把握することで、世帯全体としての収支見通しが、より正確に描けるようになる。特に、配偶者が専業主婦(夫)期間を経て扶養に入っていた場合など、年金の加入形態が複雑になりやすいケースでは、二人で一緒に確認する時間を持つことが有効だ。
以前の記事でも、親子間の年金問題について取り上げたが、同様に夫婦間でも、年金に関する情報を共有し合意形成しておくことは、将来の家計運営において重要な土台になる。年金の話題は、時にデリケートに感じられることもあるが、感情的な話題としてではなく、客観的なデータに基づいた家計管理の一部として、淡々と話し合う習慣を持つことが望ましい。
| 観点 | 内容 |
|---|---|
| 世帯全体の収支把握 | 自分と配偶者、双方の見込み額を合算して老後設計を立てる |
| 複雑な加入形態への対応 | 扶養期間等がある場合、二人で確認することで理解が深まる |
諸外国と比較する——年金見込み額の可視化ツールの普及度
公的年金の見込み額を、オンラインで手軽に試算できる仕組みは、日本に限った取り組みではない。スウェーデンでは「オレンジエンベロープ」と呼ばれる、年金の見込み額を分かりやすく通知する制度が、早くから導入されており、国民の年金リテラシー向上に貢献してきたとされる。米国でも、社会保障局が提供するオンラインツールを通じて、将来の年金見込み額を確認できる仕組みが整備されている。
日本の「ねんきん定期便」「ねんきんネット」「公的年金シミュレーター」といった一連の取り組みも、こうした国際的な流れに沿ったものだと言える。重要なのは、こうしたツールが用意されていても、実際に活用するかどうかは、最終的に個人の行動次第だという点だ。ツールの存在を知り、実際に使ってみるという、この一歩を踏み出すことが、まず何より大切になる。
| 国 | 取り組み |
|---|---|
| スウェーデン | 「オレンジエンベロープ」による、年金見込み額の分かりやすい通知 |
| 米国 | 社会保障局のオンラインツールによる、見込み額確認の仕組み |
| 日本 | ねんきん定期便・ねんきんネット・公的年金シミュレーターの3本立て |
セルフチェック:あなたの年金見込み額の把握状況を確認する
以下の項目に、正直に向き合ってみてほしい。当てはまらない数が多いほど、年金見込み額の把握を進める価値がある。
| チェック項目 | 該当 |
|---|---|
| 直近のねんきん定期便を、実際に開封して内容を確認したことがある | □ |
| 「ねんきんネット」に登録し、オンラインで見込み額を確認したことがある | □ |
| 公的年金シミュレーターで、複数の働き方のシナリオを試算したことがある | □ |
| 試算結果を、老後の資産形成計画に具体的に反映させている | □ |
| 働き方の変化があった際に、見込み額を再確認する習慣がある | □ |
ここからは、年金見込み額を確認するための、具体的な手順
SNSで飛び交う言説への反論
よくある質問
Q. ねんきん定期便を紛失してしまった場合、どうすればよいか?
A. 日本年金機構に問い合わせることで、再発行の手続きができる。また、ねんきんネットに登録すれば、紙の書類がなくても、いつでもオンラインで確認できる。
Q. ねんきんネットの登録には、何が必要か?
A. 基礎年金番号、またはねんきん定期便に記載されたアクセスキーが必要になる。マイナポータル経由での連携も可能で、一度紐付けておけば、その後の確認作業がよりスムーズになる。
Q. 公的年金シミュレーターは、無料で使えるのか?
A. 厚生労働省が提供する公式ツールであり、無料で利用できる。特別なソフトのインストールも不要で、ウェブブラウザ上で操作できる。
Q. 転職や独立をした場合、年金見込み額はすぐに反映されるのか?
A. 実際の加入記録の反映には一定の時間がかかる。転職・独立後は、次回のねんきん定期便や、ねんきんネットで最新情報を確認するとよい。
Q. 試算した見込み額が、思ったより少なかった場合、どうすればよいか?
A. NISAやiDeCoを活用した資産形成、定年後の就労継続など、公的年金を補完する選択肢を検討することが現実的な対応になる。当サイトの別記事でも詳しく解説している。
Q. 国民年金の未納期間があった場合、追納はいつまで可能か?
A. 追納には期限や条件があり、詳細は年金事務所や日本年金機構の案内で確認する必要がある。未納期間に気づいたら、早めに問い合わせることが望ましい。
Q. 配偶者の年金見込み額も、自分が代わりに確認できるのか?
A. 原則として本人の同意や手続きが必要になる。夫婦であっても、それぞれが自分のねんきんネットに登録し、情報を共有し合う形が基本になる。
ここで、年金見込み額確認ツールの整備を時系列で振り返る
年金見込み額を確認するための各種ツールが、どのように整備されてきたかを時系列で振り返ることも、理解を深める上で有効だ。
-
2009年前後
「ねんきんネット」のサービスが本格的に開始され、オンラインでの年金記録確認が可能になる。年金記録問題を背景に、透明性向上への取り組みが進んだ時期だ。
-
2010年代
ねんきん定期便の記載内容が、より分かりやすい形に改善されていく。50歳を境とした記載内容の違いも、この時期に整理された。
-
近年
厚生労働省の「公的年金シミュレーター」が公開され、二次元コード読み込みによる簡易試算が可能になった。より直感的に将来設計を検討できる環境が整ってきている。
この変遷から見えてくるのは、年金見込み額を確認するためのツールが、整備・改善され続けてきたという実態だ。あとは、この環境を実際に活用するかどうかが、私たち自身の一歩に委ねられている。
結論:まず確認し、その情報を行動につなげる
「自分がいくら年金をもらえるのか分からない」という漠然とした不安は、「ねんきん定期便」「ねんきんネット」「公的年金シミュレーター」という3つのツールを使えば、多くの場合、具体的な数字として解消できる。50歳未満と50歳以上で記載内容が異なる点を理解し、試算結果を鵜呑みにせず、その後の資産形成計画に反映させていく姿勢が重要だ。
試算はゴールではなくスタート地点であり、そこから得た情報を、具体的な行動へと転換していくこと。それが、感情論に流されない年金への向き合い方だ。
氷河期世代おじさんは、あなたが今日という日から、まずはねんきん定期便を開封する、あるいはねんきんネットに登録するという、小さな一歩を踏み出すことを、心から応援している。非正規雇用期間が長かった人も、それだけで諦める必要はない。追納制度や現在の加入要件など、確認できる選択肢は必ず残されている。一つずつ確認していってほしい。
