まず、年金受給開始年齢を選べるという、基本の仕組みを理解する
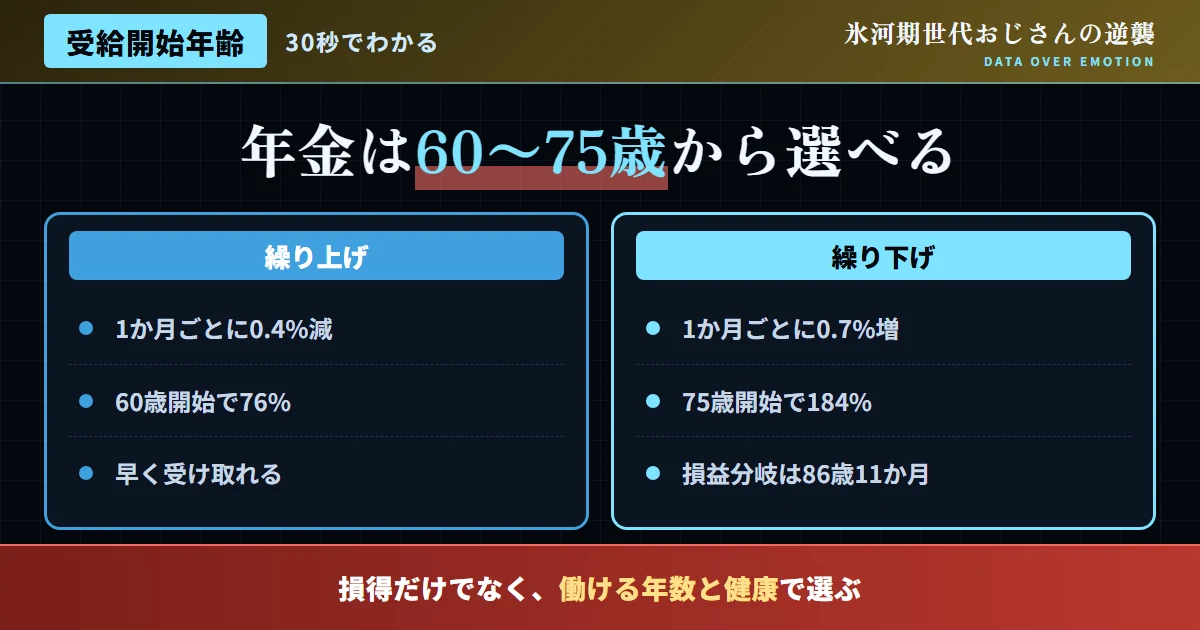
「年金は65歳からもらうもの」というイメージを持つ人は多いが、実際には、受給開始年齢を60歳から75歳の間で、自由に選択できる仕組みになっている。65歳より早く受給を始めることを「繰り上げ受給」、65歳より遅く受給を始めることを「繰り下げ受給」と呼ぶ。この選択は、老後の資金計画において、極めて重要な意味を持つ。
繰り上げ受給を選んだ場合、1ヶ月早めるごとに、受給率が0.4%ずつ減少する。最大で60歳まで繰り上げた場合、受給率は76%となり、本来もらえる年金額から24%の減額になる。逆に繰り下げ受給を選んだ場合、1ヶ月遅らせるごとに、受給率が0.7%ずつ増加する。最長の75歳まで繰り下げた場合、受給率は184%に達し、本来の年金額より84%も増額される。この増減率は、一度確定すると生涯続くため、選択の影響は非常に大きい。
| 受給開始年齢 | 受給率 | 本来額との差 |
|---|---|---|
| 60歳(最大繰り上げ) | 76% | -24% |
| 65歳(標準) | 100% | ±0% |
| 70歳(5年繰り下げ) | 142% | +42% |
| 75歳(最大繰り下げ) | 184% | +84% |
図1:受給開始年齢別の受給率
出典:日本年金機構「年金の繰上げ・繰下げ受給」制度資料を基に作成
次に、「損益分岐点」という考え方を、具体的な数字で理解する
受給開始年齢を選ぶ際、多くの人が気にするのが「結局、何歳からもらうのが得なのか」という損益分岐点だ。データによれば、70歳まで繰り下げた場合、累計受取額が65歳受給を上回るのは82歳からとされている。75歳まで繰り下げた場合の損益分岐点は、86歳11ヶ月だ。つまり、この年齢より長生きすれば、繰り下げた方が総受給額は多くなり、この年齢より前に亡くなれば、65歳受給の方が総受給額は多くなる、という関係になる。
一方、繰り上げ受給の場合、60歳から受給を始めると、約20年10ヶ月後の80歳10ヶ月から、65歳受給と比較して総支給額が少なくなり始める。つまり、80歳10ヶ月より長生きすれば、60歳からの繰り上げ受給は、65歳受給と比較して総受給額で不利になる。この損益分岐点という考え方は重要な指標だが、あくまで「総受給額」という一つの側面に過ぎず、これだけで判断を下すべきではないという点も、正確に理解しておく必要がある。
| 選択 | 損益分岐点 |
|---|---|
| 60歳繰り上げ受給 | 80歳10ヶ月(これより長生きすると65歳受給より不利) |
| 70歳繰り下げ受給 | 82歳(これより長生きすると65歳受給より有利) |
| 75歳繰り下げ受給 | 86歳11ヶ月(これより長生きすると65歳受給より有利) |
そこで、「損益分岐点」だけで判断してはいけない理由を整理する
- 「平均寿命まで生きるなら得」という単純計算だけで決める
- 健康状態や、就労継続の可能性を考慮しない
- 受給開始までの生活費をどう賄うか、考えないまま決める
- 自分の健康状態・家族の寿命傾向を、一つの参考材料にする
- 65歳以降の就労継続の見込みを、資金計画に組み込む
- 手元の貯蓄・資産で、受給開始までの生活費を賄えるか確認する
また、氷河期世代にとって、この選択がなぜ特に重要かを考える
以前の記事で扱った通り、氷河期世代は非正規雇用期間の長さから、年金額が相対的に少なくなりやすい傾向がある。年金額が少ない場合、繰り下げ受給による増額効果は、金額ベースでより大きな意味を持つ。例えば、月10万円の年金を75歳まで繰り下げた場合、月額は18万4,000円まで増加する計算になり、この増額分は、低年金への不安を軽減する、具体的な対策の一つになりうる。
ただし、繰り下げを選択するためには、65歳から受給開始年齢までの生活費を、別の手段で賄う必要がある。以前の記事で扱った、定年後の就労継続や、NISA・iDeCoによる資産形成は、まさにこの「つなぎ資金」を確保するための備えとして機能する。つまり、繰り下げ受給という選択肢を現実的に検討するためには、就労継続や資産形成という、他の対策とセットで計画を立てる必要がある。
| 観点 | 内容 |
|---|---|
| 低年金への対策として | 年金額が少ないほど、繰り下げによる増額の絶対額も意味を持つ |
| 実現のための前提条件 | 就労継続・資産形成による「つなぎ資金」の確保が必要 |
さらに、部分的な繰り下げという、柔軟な選択肢も確認する
繰り上げ・繰り下げは、必ずしも「全部か、何もないか」の二択ではない。老齢基礎年金(国民年金部分)と老齢厚生年金(厚生年金部分)は、それぞれ別々に繰り上げ・繰り下げのタイミングを選択できる制度になっている。例えば、老齢基礎年金は65歳から通常通り受給を開始しつつ、老齢厚生年金だけを70歳まで繰り下げるといった、柔軟な組み合わせが可能だ。
この柔軟性を活用すれば、最低限の生活費は65歳からの基礎年金でカバーしつつ、上乗せ部分である厚生年金を繰り下げて増額させる、というバランスの取れた戦略を立てることもできる。「全部繰り下げるか、しないか」という単純な二択ではなく、自分の資金状況に応じて、部分的な組み合わせを検討することも、賢い選択の一つになる。
| 組み合わせ | 内容 |
|---|---|
| 基礎年金は65歳から、厚生年金のみ繰り下げ | 最低限の生活費を確保しつつ、上乗せ部分を増額 |
| 両方とも同じタイミングで繰り下げ | 就労継続等で生活費を賄える場合、より大きな増額効果を狙う |
さらに、手取りベースで考える、より現実的なシミュレーションを確認する
これまで見てきた受給率や損益分岐点は、あくまで額面ベースの試算だ。しかし、実際の生活に影響するのは、税金や社会保険料が差し引かれた後の「手取り」の金額だ。年金額が増えると、それに伴って所得税や住民税、国民健康保険料や介護保険料といった社会保険料の負担も増加する。このため、額面での損益分岐点と、手取りベースでの損益分岐点は、必ずしも一致しない。
一般的な傾向として、繰り下げによって年金額が大きく増えるほど、税・社会保険料の負担増も大きくなるため、手取りベースでの損益分岐点は、額面ベースの試算よりも、後ろにずれる(より長く生きないと得にならなくなる)傾向があるとされる。この点を考慮せずに、額面の受給率だけを見て「75歳まで繰り下げれば84%も増える」と単純に判断すると、実際の手取り増加額とのギャップに、後から気づくことになりかねない。感情論やインパクトのある数字に飛びつくのではなく、手取りベースでの、より現実的なシミュレーションを行うことが重要だ。
| 観点 | 内容 |
|---|---|
| 額面ベースの損益分岐点 | 単純な受給額の比較(75歳繰り下げで86歳11ヶ月等) |
| 手取りベースの損益分岐点 | 税・社会保険料の負担増を考慮すると、より後ろにずれる傾向がある |
そして、家族の寿命傾向を、一つの参考情報として活用する
「自分が何歳まで生きるか」を正確に予測することは誰にもできないが、参考情報が全くないわけではなく、集めれば見えてくるものもある。両親や祖父母など、近い血縁者の寿命傾向は、自分自身の平均余命を考える上での、一つの目安になりうる。もちろん、生活習慣や医療の進歩によって、個人差は大きく生まれるため、これはあくまで参考情報の一つに過ぎない。過度に重視するべきではないが、完全に無視する必要もない。
また、自分自身の現在の健康状態や、日頃の生活習慣も、判断材料の一つになる。定期的な運動習慣がある、持病がない、といった要素は、健康寿命を延ばす方向に働く可能性が高い。こうした複数の情報を組み合わせ、感情論ではなく、できる限り客観的な材料に基づいて、受給開始年齢という重要な選択を行うことが望ましい。
| 参考情報 | 活用の仕方 |
|---|---|
| 血縁者の寿命傾向 | あくまで参考情報の一つとして、過度に依存しない |
| 現在の健康状態・生活習慣 | 健康寿命の見通しを考える、具体的な材料になる |
諸外国と比較する——年金受給開始年齢の柔軟性の違い
受給開始年齢を柔軟に選択できる仕組みは、多くの先進国で導入されている。米国の社会保障年金でも、62歳から70歳の間で受給開始年齢を選択でき、早期受給には減額、繰り下げには増額という、日本と類似した仕組みが採用されている。ドイツなど欧州の一部の国でも、同様の繰り上げ・繰り下げ制度が存在する。
この国際的な共通性は、受給開始年齢の選択が、多くの国で「個人のライフプランに応じて柔軟に調整すべきもの」として設計されていることを示している。この柔軟性を「面倒な選択」と捉えるのではなく、「自分の状況に最適化できる、有効なツール」として、積極的に活用する姿勢が重要だ。
| 国 | 特徴 |
|---|---|
| 米国 | 62〜70歳で選択可能、早期減額・繰り下げ増額の仕組み |
| 日本 | 60〜75歳で選択可能、基礎年金・厚生年金を別々に選択できる柔軟性もある |
セルフチェック:あなたの受給開始年齢の検討状況を確認する
以下の項目に、正直に向き合ってみてほしい。当てはまらない数が多いほど、検討を進める価値がある。
| チェック項目 | 該当 |
|---|---|
| 繰り上げ・繰り下げそれぞれの、損益分岐点を理解している | □ |
| 65歳以降の就労継続の見込みを、具体的に検討している | □ |
| 受給開始までの「つなぎ資金」を、確保する計画がある | □ |
| 基礎年金・厚生年金を、別々に繰り下げる選択肢を知っている | □ |
| 「何歳まで生きるか」の不確実性を前提に、柔軟に考えている | □ |
ここからは、受給開始年齢を選ぶための、具体的な視点
SNSで飛び交う言説への反論
よくある質問
Q. 一度繰り上げ・繰り下げを選択したら、変更できないのか?
A. 繰り上げ受給は、一度請求すると取り消しができない。繰り下げ受給は、申し出前であれば通常の65歳受給に変更可能だが、開始後の変更はできない点に注意が必要だ。
Q. 繰り上げ受給には、他にどのようなデメリットがあるか?
A. 減額が生涯続くことに加え、障害年金の受給に一定の制限がかかる場合がある。総合的なデメリットを、事前に確認しておきたい。
Q. 繰り下げ受給を選んだ場合、税金や社会保険料への影響はあるか?
A. 年金額が増える分、所得税や社会保険料の負担も増える可能性がある。手取りベースでのシミュレーションも、あわせて確認することをおすすめする。
Q. 自分の場合の損益分岐点は、どこで試算できるか?
A. 日本年金機構のウェブサイトや、年金事務所での相談で、自分の年金見込み額を基にした具体的な試算ができる。
Q. 配偶者がいる場合、受給開始年齢の選択に、注意すべき点はあるか?
A. 加給年金など、配偶者の年齢や年金加入状況によって影響を受ける制度もある。夫婦で一緒に、年金事務所に相談することをおすすめする。
Q. 手取りベースでのシミュレーションは、自分でできるのか?
A. 簡易的な試算ツールも存在するが、正確な数字はファイナンシャルプランナーや税理士に相談する方が確実だ。年金事務所でも、一定の相談は可能だ。
Q. 繰り下げ受給を選んだ後に、途中で気が変わった場合はどうなるか?
A. 繰り下げの申し出をする前であれば、通常の65歳受給に変更できる。ただし、一度繰り下げ受給を正式に開始した後は、変更できない点に注意したい。
ここで、繰り上げ・繰り下げ制度の変遷を時系列で振り返る
年金の繰り上げ・繰り下げ制度が、どのように整備されてきたかを時系列で振り返ることも、理解を深める上で有効だ。
-
制度創設当初
繰り上げ・繰り下げの選択肢自体は、早くから制度に組み込まれていた。ただし、繰り下げの上限年齢は、現在より低く設定されていた時期もあった。
-
2022年前後
繰り下げ受給の上限年齢が70歳から75歳に引き上げられる、大きな制度改正が行われる。より柔軟な選択が可能になった。
-
現在
基礎年金・厚生年金を別々に繰り下げる選択肢も含め、多様な組み合わせが可能な制度として運用されている。個人のライフプランに応じた選択の幅が、広がってきている。
この変遷から見えてくるのは、年金受給開始年齢の選択が、より柔軟で、個人の状況に応じた設計ができる方向へと、進化してきたという実態だ。
結論:損益分岐点を理解した上で、総合的に判断する
年金の受給開始年齢は、60歳から75歳の間で自由に選択でき、繰り上げは1ヶ月ごとに0.4%減額、繰り下げは1ヶ月ごとに0.7%増額される。損益分岐点というデータは重要な参考材料だが、それだけで判断するのではなく、健康状態、就労継続の見込み、資産状況、そして税・社会保険料の負担増まで含めて、総合的に踏まえた判断が必要だ。
額面だけでなく手取りベースの損益分岐点を具体的に把握し、就労継続や資産形成による「つなぎ資金」の計画を立て、部分的な組み合わせも視野に入れて、慎重に判断すること。それが、年金受給開始年齢の選び方だ。
氷河期世代おじさんは、あなたが感情論や単純な損得計算だけに頼らず、自分自身の状況にしっかりと照らした、納得感のある選択をしていくことを、心から応援している。額面の数字だけでなく手取りベースでの試算まで確認し、後悔のない決断につなげてほしい。
