まず、年金の平均受給額を、具体的な数字で確認する
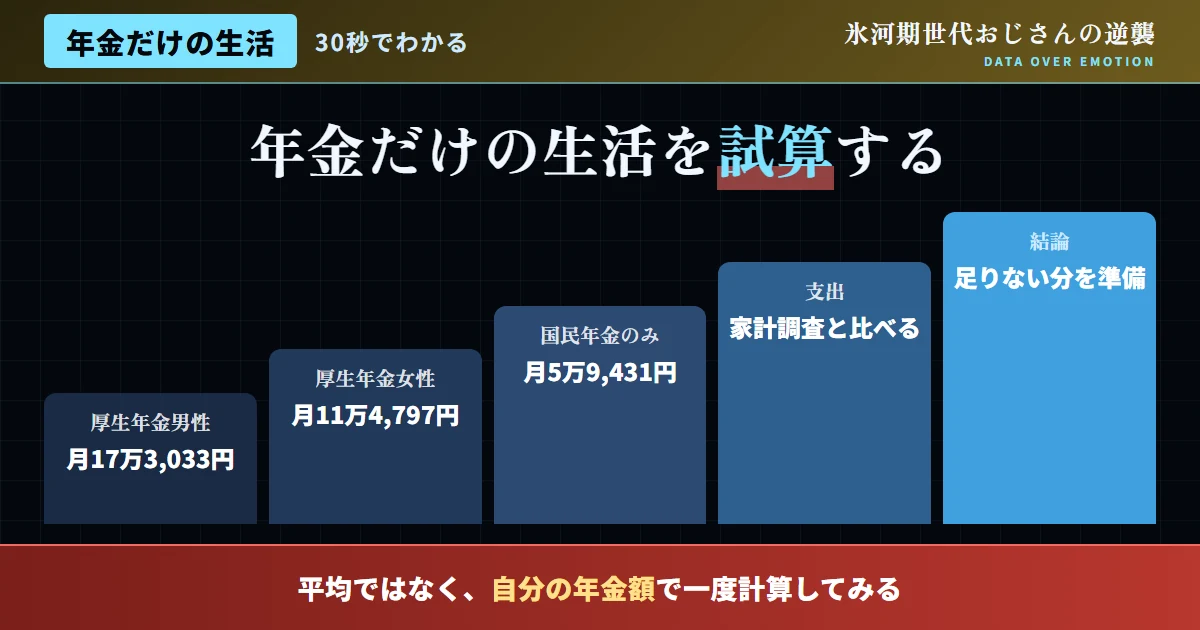
「年金だけで生活できるのか」という不安を、まずは具体的な数字で検証してみたい。厚生労働省のデータによれば、令和6年度末時点での厚生年金の平均受給月額(65歳以上)は、男性が17万3,033円、女性が11万4,797円だ。この男女差は、現役時代の賃金差や勤続年数の違い、出産・育児による離職といった、複数の要因が影響していると考えられる。一方、国民年金のみの場合、平均受給月額は5万9,431円にとどまる。
この数字を見ると、厚生年金に加入していたかどうか、そして加入期間の長さによって、老後の受給額に大きな差が生まれることが分かる。以前の記事で扱った通り、非正規雇用期間が長い場合、この差の影響を強く受けやすい。まずは自分がどの層に該当するのか、平均データと照らし合わせて、大まかな見当をつけることが、シミュレーションの出発点になる。
| 区分 | 平均受給月額 |
|---|---|
| 厚生年金(男性) | 17万3,033円 |
| 厚生年金(女性) | 11万4,797円 |
| 国民年金のみ | 5万9,431円 |
図1:年金の平均受給月額、区分別比較
出典:厚生労働省「厚生年金保険・国民年金事業の概況」を基に作成
次に、この受給額で、実際に生活できるのかをシミュレーションする
以前の記事で扱った通り、65歳以上夫婦のみ無職世帯の消費支出は、月額約25万円だった。この数字と、年金の平均受給額を照らし合わせてみると、興味深い実態が見えてくる。例えば、夫が厚生年金(17万3,033円)、妻が国民年金のみ(5万9,431円)というモデルケースを想定すると、夫婦合計の年金収入は約23万2,000円になる。この場合、消費支出の平均約25万円と比較すると、月々約1万8,000円程度の赤字が生じる計算になる。
一方、単身世帯で国民年金のみの場合、月額約6万円の収入で生活を組み立てる必要がある。総務省の家計調査における単身世帯の消費支出データと比較すると、国民年金のみでの生活は、相当な支出の見直しが必要になることが分かる。この試算からも、年金の種類・加入期間によって、老後の生活水準に大きな差が生まれることが、具体的な数字として理解できる。
| モデルケース | 年金収入(月額) | 収支の目安 |
|---|---|---|
| 夫婦(厚生年金+国民年金) | 約23万2,000円 | 消費支出約25万円との差、約1万8,000円の赤字 |
| 単身(国民年金のみ) | 約6万円 | 大幅な支出見直しが必要になりやすい |
そこで、平均データを「自分ごと」に変換する、具体的な手順を確認する
- 「平均だから自分もこの通りになる」と、そのまま自分に当てはめる
- 厚生年金と国民年金の違いを理解せず、漠然と不安を抱く
- 自分の実際の年金見込み額を、一度も確認したことがない
- 平均データを「出発点」として、自分の状況に応じて調整する
- ねんきんネット等で、自分の実際の見込み額を確認する
- 見込み額と、想定する生活費を、具体的に比較検討する
また、年金だけの生活で不足する場合の、対策を体系的に整理する
シミュレーションの結果、年金収入だけでは生活費が不足するという結果が出た場合、当サイトでこれまで解説してきた、複数の対策を組み合わせることが重要になる。まず、以前の記事で扱った付加年金・国民年金基金・繰り下げ受給によって、年金額そのものを増やす対策がある。次に、NISA・iDeCoによる資産形成で、年金を補完する私的な収入源を作る対策がある。さらに、定年後の就労継続によって、年金収入に加えて就労収入を確保する対策がある。
これらの対策を、単独ではなく組み合わせることで、シミュレーション上の赤字を縮小させていくことができる。重要なのは、「年金が少ないから仕方ない」と諦めるのではなく、不足額を具体的な数字として把握し、その不足額を埋めるための対策を、逆算して計画することだ。
| 対策 | 役割 |
|---|---|
| 付加年金・国民年金基金・繰り下げ受給 | 年金額そのものを増やす |
| NISA・iDeCo | 年金を補完する、私的な収入源を作る |
| 定年後の就労継続 | 年金収入に加えて、就労収入を確保する |
さらに、氷河期世代が直面しやすい、シミュレーション上の課題を考える
氷河期世代がこのシミュレーションを行う際、特に注意すべき点がいくつかある。第一に、非正規雇用期間が長い場合、厚生年金の平均受給額(男性17万3,033円、女性11万4,797円)よりも、実際の見込み額が下回る可能性が高いという点だ。第二に、以前の記事で扱った通り、単身率が高い世代であるため、夫婦世帯を前提とした平均データではなく、単身世帯向けのデータを参照する必要があるという点だ。
第三に、就職氷河期という共通の経験を持つ世代であるがゆえに、「自分だけが特別に厳しい」と感じやすい心理的な傾向にも、注意が必要だ。実際には、多くの同世代が同様の状況にあり、この記事で紹介した対策(制度の活用、資産形成、就労継続)は、氷河期世代全体にとって、共通して有効な処方箋になる。一人で抱え込まず、多くの人が共有する課題として、冷静にデータと向き合う姿勢が重要だ。
| 視点 | 内容 |
|---|---|
| 平均を下回る可能性 | 非正規雇用期間の長さにより、平均受給額より少なくなりやすい |
| 単身世帯向けデータの参照 | 夫婦世帯前提の平均データではなく、単身世帯データを確認する |
| 心理的な孤立感への注意 | 「自分だけ特別」ではなく、共通課題として冷静に向き合う |
さらに、氷河期世代の中でも、正社員だった人のシミュレーションも確認する
氷河期世代の正社員率は実際には高く、「氷河期世代=非正規」という一律のイメージは正確ではない。長年正社員として厚生年金に継続加入してきた氷河期世代にとっては、平均受給額(男性17万3,033円、女性11万4,797円)に近い、あるいはそれを上回る年金を見込める人も多い。この場合のシミュレーションは、非正規雇用が中心だった場合とは、大きく異なる結果になる。
正社員として厚生年金に継続加入してきた場合、夫婦合計での年金収入が、月額約30万円前後に達するケースも珍しくない。以前の記事で扱った65歳以上夫婦のみ無職世帯の消費支出(月額約25万円)と比較すると、むしろ黒字になる可能性すらある。重要なのは、「氷河期世代だから年金が少ない」という一律の思い込みではなく、自分自身の実際の就労履歴に基づいて、正確にシミュレーションすることだ。悲観的な情報だけでなく、自分の状況に即した、正確な見通しを持つ姿勢が重要になる。
| ケース | 年金収入(月額)の目安 |
|---|---|
| 夫婦とも正社員継続(厚生年金) | 約28〜30万円前後 |
| 65歳以上夫婦のみ無職世帯・平均消費支出 | 約25万円 |
そして、シミュレーションを「一度きり」で終わらせない習慣を持つ
年金だけの生活シミュレーションは、一度行ったら終わりというものではない。転職や、働き方の変化、あるいは制度改正によって、シミュレーションの前提条件は変わっていく。以前の記事で扱った通り、年に一度、ねんきん定期便が届くタイミングなどを活用し、定期的にシミュレーションを見直す習慣を持つことが重要だ。この習慣が、老後の生活設計を、常に最新の情報に基づいた、精度の高いものに保ち続けてくれる。
感情論に流されず、データに基づいてPDCAサイクルを回し続ける姿勢が、老後の家計管理においても、最も確実な安心につながる。シミュレーションという行為そのものを、一度きりのイベントではなく、継続的な習慣として、生活の一部に組み込んでいってほしい。
| ポイント | 内容 |
|---|---|
| 定期的な見直しのタイミング | ねんきん定期便が届く誕生月等、決まったタイミングで確認する |
| 前提条件の変化への対応 | 転職・働き方の変化・制度改正等を、都度反映させる |
諸外国と比較する——年金シミュレーションツールの普及度
年金だけの生活をシミュレーションする文化は、国によって根付き方に差がある。北欧諸国では、年金見込み額の通知制度が早くから整備されており、国民が自分の老後の生活水準を、若いうちから具体的にイメージしやすい環境がある。日本でも、以前の記事で扱った「公的年金シミュレーター」など、必要なツールは整備されてきている。
あとはこうしたツールを実際に活用し、自分自身の具体的なシミュレーションを行う習慣を、個人レベルで根付かせていくことが課題だ。この記事で紹介した平均データとの比較は、あくまで出発点に過ぎない。自分自身の年金見込み額を確認し、実際の家計と照らし合わせるという、次の一歩を踏み出すことが重要になる。
| 地域 | 特徴 |
|---|---|
| 北欧諸国 | 早期の年金見込み通知制度により、若いうちから意識しやすい |
| 日本 | ツールは整備されつつあるが、個人の活用習慣はまだ発展途上 |
セルフチェック:あなたの年金生活シミュレーションへの取り組み状況を確認する
以下の項目に、正直に向き合ってみてほしい。当てはまらない数が多いほど、取り組みを進める価値がある。
| チェック項目 | 該当 |
|---|---|
| 自分の年金見込み額を、平均データではなく実際の数字で確認している | □ |
| 想定する老後の生活費と、年金見込み額を、具体的に比較したことがある | □ |
| 不足が見込まれる場合、複数の対策を組み合わせて計画している | □ |
| 単身か夫婦か、自分の状況に合ったデータを参照している | □ |
| 「平均」という言葉に、無意識に安心してしまっていないか確認している | □ |
ここからは、年金生活シミュレーションを実践するための、具体的な視点
SNSで飛び交う言説への反論
よくある質問
Q. 自分の正確な年金見込み額は、どこで確認できるか?
A. 「ねんきん定期便」や「ねんきんネット」で、確認できる。当サイトの別記事でも、具体的な確認手順を詳しく解説している。
Q. 年金だけで生活費が赤字になる場合、まず何から始めるべきか?
A. まずは赤字額を正確に把握し、固定費の見直しから着手するのが現実的だ。その上で、資産形成や就労継続の計画を並行して検討したい。
Q. 単身世帯の年金だけの生活は、具体的にどの程度厳しいのか?
A. 国民年金のみの場合、平均月額約6万円という水準は、多くの単身世帯の生活費を下回る可能性が高い。厚生年金への加入や、資産形成による補完が、より重要な意味を持つ。
Q. 年金額の男女差は、今後解消される見込みはあるか?
A. 女性の就労継続支援や、社会保険の適用拡大といった政策が進めば、将来的には差が縮小する可能性もある。ただし、現時点では大きな差が存在する実態を正確に踏まえておく必要がある。
Q. シミュレーションの結果が思ったより厳しかった場合、どう受け止めればよいか?
A. 落ち込む必要はなく、むしろ早期に実態を把握できたことをプラスに捉え、対策を早く始める機会として活用したい。
Q. 正社員として働き続けてきた場合でも、シミュレーションは必要か?
A. 平均並みの年金が見込める場合でも、支出の変化や医療費の増加等、他の要因によって収支が変わる可能性がある。安心できるケースでも、一度は具体的に、確認しておく価値がある。
Q. シミュレーションの見直しは、年に何回行うのが適切か?
A. 基本的には年に一度で十分だが、転職や大きな支出の変化があった場合は、そのタイミングで臨時に見直すことをおすすめする。
ここで、年金受給額データの公表を時系列で振り返る
年金の平均受給額に関するデータが、どのように公表・整備されてきたかを時系列で振り返ることも、理解を深める上で有効だ。
-
継続的な公表
厚生労働省は、毎年「厚生年金保険・国民年金事業の概況」として、平均受給額データを公表し続けている。この継続的なデータ蓄積が、老後設計の重要な参考資料になっている。
-
2019年前後
「老後2000万円問題」を契機に、年金だけの生活のシミュレーションへの、社会的な関心が高まる。個人レベルでの試算意識が広がった時期だ。
-
近年
公的年金シミュレーター等、個人が自分の状況に応じたシミュレーションを行うためのツールが、整備されてきている。平均データと個人データを組み合わせた、より精度の高い計画が可能になっている。
この変遷から見えてくるのは、年金だけの生活を具体的に把握するためのデータ基盤が、整備され続けてきたという実態だ。
結論:平均データを出発点に、自分自身の数字で判断する
厚生年金の平均受給月額は男性17万3,033円、女性11万4,797円、国民年金のみでは5万9,431円という数字は、老後の生活水準を具体的にイメージする、重要な出発点になる。しかし、これはあくまで平均値であり、自分自身の見込み額を確認した上で、実際の生活費と比較するシミュレーションが不可欠だ。
平均データを鵜呑みにせず、自分の実際の就労履歴に基づいた見込み額を確認し、想定生活費と比較し、不足があれば複数の対策を組み合わせて、継続的に計画すること。それが、年金だけの生活シミュレーションの姿勢だ。
氷河期世代おじさんは、あなたが漠然とした不安を、具体的な数字のシミュレーションにしっかりと変換し、対策へとつなげていくことを、心から応援している。「氷河期世代だから」という一律のイメージに惑わされず、自分自身の実際の就労履歴と数字を見つめ直してほしい。
