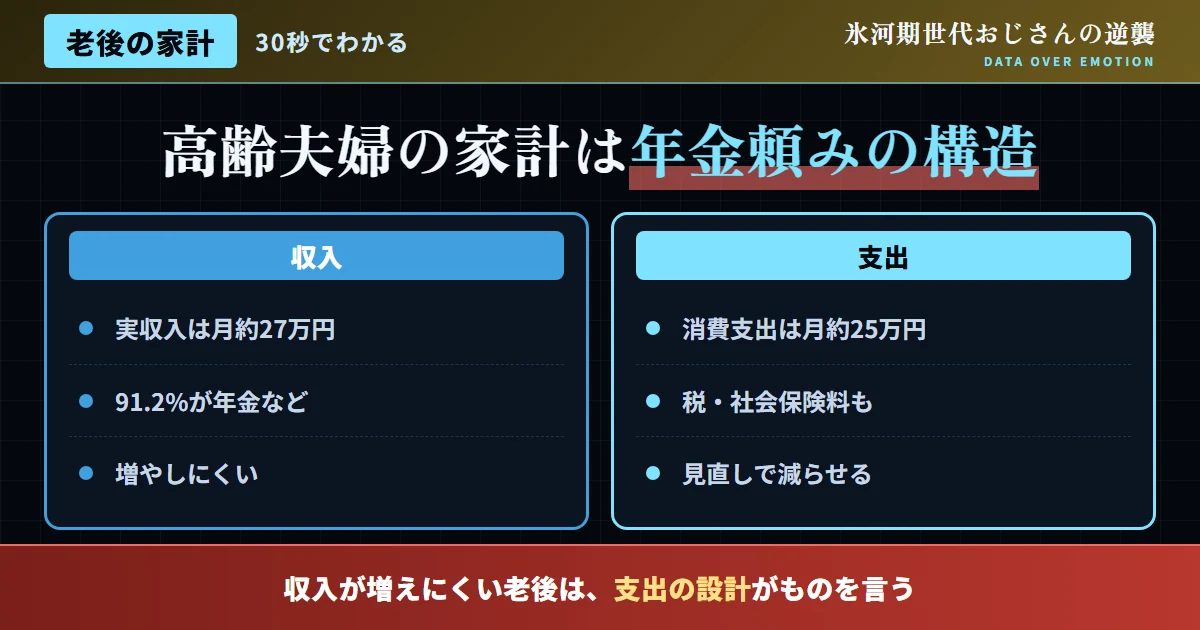
まず、高齢夫婦無職世帯の、リアルな家計収支を確認する
「老後の生活費は、実際いくらかかるのか」という疑問に、具体的な数字で答えてくれるのが、総務省の家計調査だ。65歳以上の夫婦のみ無職世帯を対象にした調査によれば、実収入は月額約27万1,665円、このうち公的年金等の社会保障給付が24万7,574円で、実収入全体の約91.2%を占めている。つまり、多くの高齢夫婦世帯にとって、収入のほぼ全てが年金であり、それ以外の収入はごくわずかだという実態が見えてくる。
一方、支出面を見ると、可処分所得(税・社会保険料を差し引いた手取り収入)は24万2,860円である一方、消費支出は24万9,332円となっており、可処分所得が消費支出を下回る、実質的な赤字構造になっている。この赤字分は、貯蓄の取り崩しによって補われることになる。「年金だけで生活できるか」という不安に対する、一つの現実的な答えがここにある。多くの世帯で、貯蓄の取り崩しは、既に織り込み済みの前提だということだ。
| 項目 | 月額 |
|---|---|
| 実収入 | 約27万1,665円 |
| うち社会保障給付 | 約24万7,574円(実収入の91.2%) |
| 可処分所得 | 約24万2,860円 |
| 消費支出 | 約24万9,332円 |
図1:65歳以上夫婦のみ無職世帯、収入と支出の比較
出典:総務省「家計調査」を基に作成
次に、支出の内訳を、具体的に確認する
「消費支出約25万円」という数字だけでは、実際の生活イメージが湧きにくい。総務省の調査では、無職世帯の消費支出の内訳として、「食料(外食を除く)」「光熱・水道」「家具・家事用品」「保健医療」「教養娯楽」への支出割合が、現役世帯と比較して高い傾向にあることが示されている。これは、外食の機会が減る一方で自宅での食事が中心になること、在宅時間が増えることで光熱・水道費がかさむこと、そして年齢を重ねるにつれて医療関連の支出が増加することなど、高齢期特有の生活スタイルを反映した結果だと考えられる。
この内訳を知ることは、単なる知識にとどまらず、自分自身の老後の支出を具体的にシミュレーションする際の、重要な参考データになる。例えば、保健医療費が現役時代より増加することを前提に、医療保険や貯蓄での備えを厚めに計画するといった、具体的な調整が可能になる。
| 項目 | 特徴 |
|---|---|
| 食料(外食を除く) | 自宅での食事が中心になり、割合が高まる |
| 光熱・水道 | 在宅時間の増加により、支出がかさみやすい |
| 保健医療 | 年齢とともに、医療関連支出が増加する傾向 |
そこで、氷河期世代が、この平均データをどう活用すべきかを考える
- 「平均だから自分もこの通りになるはず」と、そのまま鵜呑みにする
- 単身世帯なのに、夫婦世帯のデータをそのまま当てはめてしまう
- 数字を見て終わり、自分の家計への当てはめ作業をしない
- 自分の世帯構成(単身か夫婦か)に合ったデータを参照する
- 平均を「出発点」として、自分の生活スタイルに応じて調整する
- 支出項目ごとに、自分の実際の支出と比較し、差分を確認する
また、支出見直しの、具体的な優先順位を整理する
老後の支出を見直す際、どこから手をつけるべきかを、優先順位をつけて考えると効率的だ。第一に見直すべきは、住居費だ。持ち家であれば住宅ローンの完済状況、賃貸であれば家賃水準が、家計全体に与える影響は大きい。以前の記事で扱った通り、住宅ローンの完済計画を早めに立てておくことが、老後の支出構造を大きく改善する。第二に、保険料だ。生命保険・医療保険の保障内容が、現在のライフステージに合っているかを、定期的に点検する必要がある。
第三に、通信費・サブスクリプション費用だ。これらは金額こそ小さいが、積み重なると年間で相当な負担になる。第四に、教養娯楽費だ。無職世帯で支出割合が高い項目の一つだが、これは生活の質に直結する部分でもあるため、単純に削るのではなく、コストパフォーマンスの高い趣味・娯楽への切り替えを検討するという視点が有効だ。
| 優先順位 | 項目 | 見直しポイント |
|---|---|---|
| ① | 住居費 | 住宅ローンの完済状況、賃貸なら家賃水準の見直し |
| ② | 保険料 | 保障内容が、現在のライフステージに合っているか点検 |
| ③ | 通信費・サブスク | 積み重なる固定費を、定期的に点検する |
| ④ | 教養娯楽費 | 削るのではなく、コスパの良い選択肢に切り替える |
さらに、自分だけの「老後家計シミュレーション」の作り方を解説する
平均データを踏まえた上で、自分自身の老後家計をシミュレーションする、具体的な手順を紹介したい。まず、以前の記事で扱った「ねんきんネット」等で、自分の年金見込み額を確認する。次に、現在の家計簿や支出記録を基に、住居費・食費・光熱費・保険料・娯楽費といった項目ごとの、現在の月間支出を洗い出す。そして、退職後にこれらの支出がどう変化するか(住宅ローン完済、通勤費の消滅、医療費の増加等)を、項目ごとに調整して見積もる。
最後に、調整後の支出見込み額と、年金見込み額を比較し、毎月どの程度の赤字(あるいは黒字)が見込まれるかを試算する。赤字が見込まれる場合は、その赤字額に、想定される老後の年数(例えば20〜30年)を掛け合わせることで、必要な老後資金の総額が具体的に見えてくる。この数字が明確になれば、NISA・iDeCoでどの程度の資産形成が必要か、あるいは就労継続でどの程度の収入を確保すべきかといった、具体的な目標設定が可能になる。
| ステップ | 内容 |
|---|---|
| ①年金見込み額の確認 | ねんきんネット等で、将来の収入を具体的に把握する |
| ②現在の支出の洗い出し | 項目ごとに、現在の月間支出を確認する |
| ③退職後の支出変化を調整 | 住居費・医療費等、変化する項目を見積もり直す |
| ④収支の試算と資金計画 | 赤字幅×想定年数で、必要な老後資金総額を算出する |
さらに、支出見直しを「仕組み化」する、実践的な工夫を考える
支出の見直しは、一度実行して終わりではなく、継続的な仕組みとして定着させることが重要だ。家計簿アプリを活用し、口座やクレジットカードを連携させておけば、支出データが自動的に記録・分類され、毎月の支出パターンを手軽に振り返ることができる。特に、固定費(住居費・保険料・通信費・サブスクリプション)と変動費(食費・娯楽費等)を分けて記録することで、どの項目が家計を圧迫しているかを、一目で把握しやすくなる。
また、年に一度、「支出の棚卸しの日」を決めて、加入している保険やサブスクリプションサービスを一覧化し、本当に必要かどうかを見直す習慣を作ることも有効だ。誕生日や年末など、覚えやすいタイミングを設定しておくと、継続しやすい。氷河期世代は、長年の職業経験を通じて、業務改善やコスト管理のスキルを培ってきた人も多い。そうしたスキルを、自分自身の家計管理という「最も身近なプロジェクト」に応用することも、有効なアプローチだ。感情論で「なんとなく節約しなきゃ」と思うのではなく、仕組みとデータに基づいて、継続可能な支出管理を実践していくことが望ましい。
| 工夫 | 内容 |
|---|---|
| 家計簿アプリでの自動記録 | 口座・カード連携により、支出パターンを手軽に振り返る |
| 固定費と変動費の分離管理 | 家計を圧迫している項目を、一目で把握しやすくする |
| 年に一度の「棚卸しの日」 | 保険・サブスク等を一覧化し、定期的に見直す習慣を作る |
そして、支出見直しと資産形成を、両輪で回す発想を持つ
支出の見直しによって生まれた余剰資金を、どう活用するかも重要な視点だ。単に「支出を減らして貯金を増やす」というだけでなく、以前の記事で扱ったNISA・iDeCoといった資産形成の仕組みに、その余剰資金を回すことで、より効率的に老後資金を積み上げることができる。月々数千円の固定費削減でも、それを長期間にわたって資産運用に回せば、複利効果によって、将来的にはより大きな金額に育つ可能性がある。
支出見直しは、「我慢」や「節約」という消極的な行為として捉えるのではなく、「将来の自分への投資原資を作る、積極的な行動」として捉え直すことで、継続するモチベーションも高まりやすくなる。守りの対策(支出見直し)と攻めの対策(資産形成)を、両輪として組み合わせていく発想が、老後の家計を強くしていく。
| アプローチ | 役割 |
|---|---|
| 支出見直し(守り) | 固定費削減により、資産形成に回せる原資を作る |
| 資産形成(攻め) | 削減した分をNISA・iDeCoで運用し、複利効果を活かす |
諸外国と比較する——老後の家計管理への意識の違い
老後の家計を具体的にシミュレーションする文化は、国によって根付き方に差がある。北欧諸国では、公的年金の見込み額が早い段階から通知される制度が整備されており、国民が若いうちから老後の家計を具体的に意識しやすい環境がある。米国では、金融教育の一環として、家計シミュレーションツールが広く提供されており、個人が自分の老後資金計画を、比較的早い段階から具体化する文化が根付いている。
日本でも、公的年金シミュレーターなど、必要なツールは既に整備されつつある。あとはこうしたツールを実際に活用し、具体的なシミュレーションを行う習慣を、個人レベルで根付かせていくことが課題だ。
| 地域 | 特徴 |
|---|---|
| 北欧諸国 | 早期の年金見込み通知制度により、若いうちから意識しやすい |
| 米国 | 金融教育を通じ、家計シミュレーションツールの活用文化が根付く |
セルフチェック:あなたの老後支出見直しへの取り組み状況を確認する
以下の項目に、正直に向き合ってみてほしい。当てはまらない数が多いほど、取り組みを進める価値がある。
| チェック項目 | 該当 |
|---|---|
| 自分の世帯構成に合った、家計調査データを確認したことがある | □ |
| 現在の支出を、項目ごとに具体的に把握している | □ |
| 退職後の支出変化を、項目ごとに見積もったことがある | □ |
| 老後に必要な資金総額を、具体的な数字で試算したことがある | □ |
| 住居費・保険料等、優先順位の高い項目から見直しに着手している | □ |
ここからは、老後の支出見直しを実践するための、具体的な視点
SNSで飛び交う言説への反論
よくある質問
Q. 単身高齢者世帯の家計調査データは、どこで確認できるか?
A. 総務省統計局の「家計調査」において、単身世帯向けのデータも別途公表されている。政府統計の総合窓口(e-Stat)で検索できる。
Q. 家計シミュレーションは、何歳から始めるべきか?
A. 早いほど有利だが、40代・50代のうちから始めることをおすすめする。年金見込み額が具体的になる50代であれば、より精度の高いシミュレーションが可能になる。
Q. 退職後の医療費は、どの程度増加を見込めばよいか?
A. 個人差が大きいが、家計調査のデータでは、保健医療費の支出割合が現役世帯より高い傾向が示されている。平均データを参考にしつつ、余裕を持った見積もりをしておきたい。
Q. 老後の支出見直しで、最も効果が大きいのはどの項目か?
A. 一般的には、住居費(住宅ローンの完済状況)が最も影響が大きい。次いで、保険料の見直しが効果的だとされる。
Q. シミュレーションの結果、赤字が大きい場合、どうすればよいか?
A. 支出の見直し、資産形成の加速、就労継続による収入確保という、複数の対策を組み合わせて赤字幅を縮小させる計画を立てるのが現実的だ。
Q. 家計簿アプリは、どのように選べばよいか?
A. 銀行口座やクレジットカードとの連携が可能で、自動的に支出を分類してくれるアプリを選ぶと、継続の負担が少なくなる。複数のアプリを比較し、使いやすいものを選びたい。
Q. 支出見直しで生まれた余剰資金は、全額投資に回すべきか?
A. まずは生活防衛資金を確保した上で、余剰資金を投資に振り向けるのが基本的な考え方だ。全額を投資に回す必要はない。
ここで、老後の家計に関する統計整備の推移を時系列で振り返る
老後の家計に関する統計データが、どのように整備されてきたかを時系列で振り返ることも、理解を深める上で有効だ。
-
継続的な調査
総務省の家計調査は、長年にわたり継続的に実施されており、高齢世帯の収支データが毎年蓄積されてきた。この長期的なデータの蓄積が、老後設計の重要な参考資料になっている。
-
2019年前後
「老後2000万円問題」が話題となり、家計調査データが広く社会的な関心を集めるきっかけになった。個人レベルでの老後家計シミュレーションへの意識が高まった時期だ。
-
近年
全国家計構造調査など、より詳細な統計データが定期的に公表されるようになっている。個人が自分の状況に応じたシミュレーションを行うための材料が、充実してきている。
この変遷から見えてくるのは、老後の家計を具体的に把握するためのデータ基盤が、整備され続けてきたという実態だ。
結論:平均データを土台に、自分だけのシミュレーションを作る
65歳以上夫婦のみ無職世帯の家計収支データは、可処分所得が消費支出を下回る、統計的に標準的な赤字構造を示している。この平均データを、そのまま鵜呑みにするのではなく、自分の世帯構成や生活スタイルに合わせて調整し、具体的な家計シミュレーションを作ることが重要だ。
年金見込み額の確認、現在の支出の可視化、退職後の変化を織り込んだ試算という4ステップを実践すること。それが、老後の支出見直しの、揺るぎない、そして現実的な姿勢だ。
氷河期世代おじさんは、あなたが漠然とした老後不安を、具体的な数字のシミュレーションに変換し、対策へとつなげていくことを、心から応援している。今日という日から、まずは自分の支出を一つ書き出してみることから始めてほしい。その小さな一歩の積み重ねが、将来の安心を築いていく。
