結論:「2000万円」という数字そのものに、意味はない
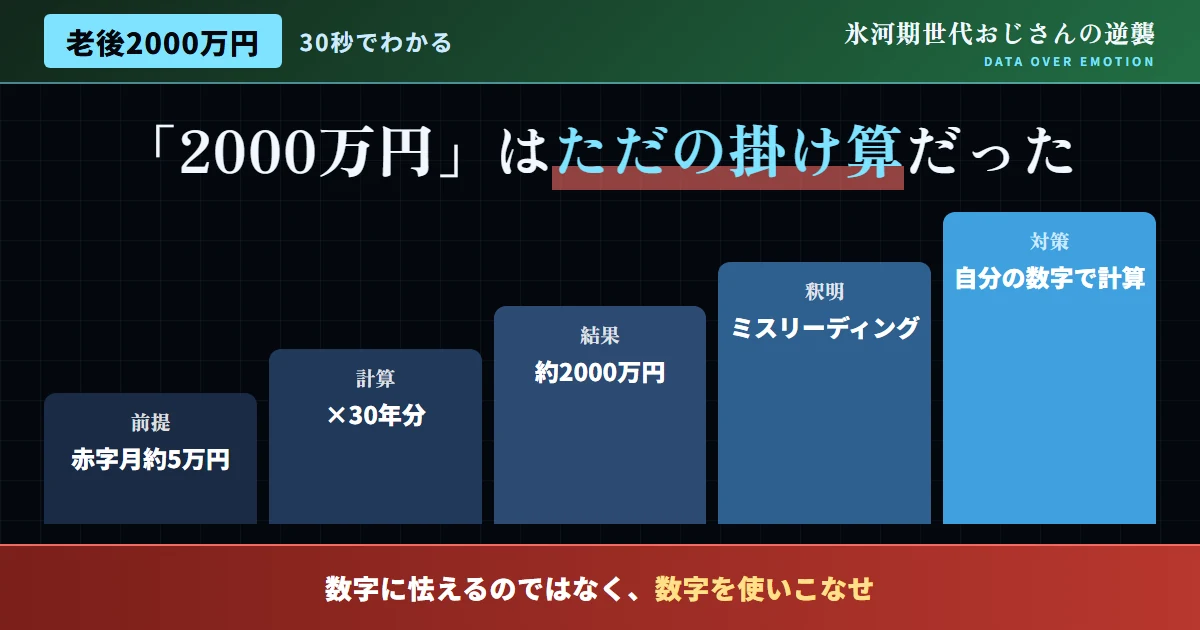
結論から、はっきりと述べる。「老後2000万円問題」という言葉は、今や独り歩きしすぎて、多くの人に、根拠のない恐怖心だけを植え付けている。感情論ではなくデータで判断することが重要だ。この「2000万円」という数字の出どころを、正確に確認しておこう。これは、2019年に金融審議会市場ワーキング・グループが公表した報告書「高齢社会における資産形成・管理」の中で示された、高齢夫婦無職世帯の毎月の平均的な赤字額、約5万円を、単純に30年分掛け算しただけの数字に過ぎない。
そして、この試算の示し方について、金融庁自身が「意味のない数字の比較でミスリーディングであった」と、公式に釈明している。この経緯を正確に理解しないまま、「2000万円」という数字だけを鵜呑みにして、漠然とした不安に振り回されることこそが、最も避けるべき態度だと、強く考えている。
| 項目 | 内容 |
|---|---|
| 出典 | 金融審議会市場ワーキング・グループ報告書(2019年) |
| 算出根拠 | 高齢夫婦無職世帯の毎月の赤字額(約5万円)×30年 |
| その後の経緯 | 金融庁が「ミスリーディングだった」と公式に釈明 |
なぜ「毎月の赤字額×30年」という計算が、ミスリーディングなのか
この計算方法の何が問題だったのか、正確に理解しておく価値がある。まず、「毎月の赤字額」は、あくまである時点における、平均的な高齢夫婦無職世帯の収支データに過ぎない。高齢者のライフスタイルは、人によって大きく異なり、住居費、医療費、趣味や交際費など、支出の内訳は千差万別だ。この個人差を無視して、単一の平均値を、30年間そのまま一律に適用すること自体が、そもそも無理のある計算だった。
さらに付け加えるなら、この「平均値」自体も、あくまである一時点における家計調査のデータに基づくものであり、経済状況や物価水準、社会保障制度の変化によって、将来にわたって同じ水準が続くとは限らない。一つの時点の平均値を、30年という長期にわたって固定的に適用するという発想自体に、そもそも無理があったと言わざるを得ない。
また、この試算は、年金受給額や資産状況が、30年間全く変化しないという、非現実的な前提に基づいている。実際には、年金の受給開始年齢の選択、資産運用による増減、支出の見直しなど、様々な変数が、30年という長い期間の中で、変化していく。単純な掛け算による試算を、そのまま自分の将来に当てはめることは、合理的な判断とは言えない。
図1:「2000万円」という数字が生まれた計算の構造
出典:金融審議会市場ワーキング・グループ報告書を基に作成
「2000万円問題」が炎上した、本当の理由
この問題が、これほど大きな社会的反響を呼んだ背景には、数字そのものの是非以上に、「政府は年金だけでは老後の生活を保障してくれない」という、感情的な受け止め方があった。この感情的な反応そのものを、頭ごなしに否定するつもりはない。不安を感じること自体は、決して不自然な反応ではない。しかし、感情的な反発にとどまり、具体的な行動に移さないままでいることは、結局のところ、何も生み出さない。
世代限定の補助金や、政府への批判に終始する姿勢は、決して建設的ではない。むしろ、この一件から学ぶべき教訓は、「公的な試算や制度に、全面的に依存するのではなく、自分自身の数字で、老後の資金計画を立てる習慣を持つことの重要性」だ。この教訓を活かせるかどうかが、氷河期世代の今後を、大きく左右することになる。
- 「政府が悪い」という怒りだけで、思考を止めてしまう
- 根拠不明な数字に、漠然とした不安だけを抱え続ける
- 数字の出どころを確認し、自分自身の状況で再計算する
- 公的な試算に依存せず、自分の行動で不足分を埋める
自分の数字で老後資金を計算する、具体的な3ステップ
ここからは、「2000万円」という一律の数字ではなく、自分自身の状況に基づいた老後資金の計算方法を、具体的に紹介する。
報道が炎上した年、SNSの反応から見えた「思考停止」のパターン
「老後2000万円問題」が報道された当時のSNS上の反応を振り返ってみると、興味深いパターンが浮かび上がる。多くの投稿が、数字の中身を確認しないまま、「年金だけでは生きていけない」「政府は国民を見捨てた」といった、感情的な反応に終始していた。この反応そのものは、人間の心理として自然なものではあるが、この段階で思考を止めてしまうことこそが、最も避けるべき機会損失だと考えている。
実際には、この一件をきっかけに、資産形成への関心が高まり、NISA口座の開設数が大きく伸びたという、興味深い副次的な効果もあった。「炎上」というネガティブな出来事であっても、それを「行動を起こすきっかけ」として、活用できるかどうかで、その後の結果は、大きく変わってくる。感情的な反応だけで終わるか、具体的な行動へとつなげるか——この分岐点こそが、氷河期世代の今後を左右する、極めて重要なポイントだ。
| 反応パターン | その後の展開 |
|---|---|
| 感情的な反発で終わる | 不安だけが残り、具体的な対策は進まない |
| 具体的な行動につなげる | NISA等を活用し、資産形成が進む |
持ち家・賃貸、扶養家族の有無で、必要な老後資金は大きく変わる
「2000万円」という一律の数字が、そもそも成り立たない理由の一つに、住居形態や家族構成による、支出の大きな違いがある。持ち家でローンを完済している世帯と、老後も家賃を払い続ける賃貸世帯とでは、必要な老後資金に、数百万円から一千万円以上もの差が、生じることも珍しくない。同様に、扶養家族の有無や、子どもの独立時期によっても、必要な生活費は、大きく変動していく。
こうした個別要因を自分の状況に当てはめて試算することの重要性を、あらためて強く強調しておきたい。「2000万円」という数字を無条件に鵜呑みにするのではなく、「自分の場合は、住居費がこれくらいで、扶養家族がこうで」という形で、具体的に積み上げて計算することこそが、意味のある老後資金対策の、確かな第一歩になる。
- 持ち家か賃貸かを考慮せず、一律の数字だけを見る
- 扶養家族の有無や、子の独立時期を考慮しない
- 住居費を含め、自分の状況に基づいて積み上げ計算する
- 家族構成の変化を見据え、時期ごとに試算を見直す
「2000万円問題」を機に、資産形成に踏み出した実例
ここで、「老後2000万円問題」の報道をきっかけに、漠然とした不安から、具体的な行動へと踏み出した人物の実例を紹介したい。この人物は、当初、「2000万円」という数字だけを見て、強い不安を感じ、しばらくの間、悶々とした気持ちを抱えたまま、具体的な行動には移せずにいたという。「政府が急に不安を煽ってきた」という感覚が強く、しばらくは、怒りに似た感情ばかりが先に立っていたと振り返る。
しかし、当サイトが伝えるような、この数字の成り立ちを学び、「一律の数字に振り回される必要はない」という理解に至った。
その上で、自分自身のねんきん定期便を確認し、想定される生活費を具体的に書き出し、実際に必要になりそうな金額を、自分自身の数字として、試算した。「漠然とした2000万円という数字よりも、自分で計算した具体的な数字の方が、はるかに現実的で、対策も立てやすかった」と、この人物は静かに振り返っている。その後、NISAでの積立投資を開始し、計画的に不足分を埋める取り組みを続けている。
「振り返ってみれば、あの怒りの感情のまま止まっていたら、何も変わらなかったと思う。数字を確認するという、たった一つの行動に踏み出せたことが、その後の人生を大きく変えた」と、この人物は、当時を懐かしむように語っている。
「2000万円」という数字だけに不安
数字の出どころを知らず、漠然とした不安を抱えていた。
数字の成り立ちと限界を理解する
一律の数字に振り回される必要はないと、はっきりと理解した。
自分の数字でNISA投資を継続
具体的な試算に基づき、計画的に資産形成を進めている。
それでも「ある程度の目安」は、参考にする価値がある
ここまで、「2000万円」という数字の限界を、繰り返し指摘してきたが、公的機関が公表するデータそのものを、全面的に否定するつもりは、全くない。当サイトの別記事でも紹介した通り、65歳以上夫婦のみ無職世帯の生活費や、平均的な年金受給額といったデータは、自分自身の試算を行う際の、有用で確かな出発点になる。重要なのは、こうしたデータを、無条件に鵜呑みにするのではなく、自分自身の状況に照らして、調整しながら活用する姿勢だ。
公的データを「絶対的な正解」として受け入れるのでも、「全く根拠のないもの」として全否定するのでもなく、あくまで一つの参考材料として、冷静に活用することが、感情論に振り回されない、成熟した情報との向き合い方になる。
「自分ごと化」できるかどうかが、行動の分かれ道になる
「老後2000万円問題」に限らず、社会全体で話題になるニュースの多くは、「自分ごと」として受け止められるかどうかで、その後の行動が、大きく変わってくる。「政府の発表」「世間で話題になっていること」として、他人事のように眺めているだけでは、どれだけ重要な情報であっても、自分自身の行動には、決して結びつかない。
こうしたニュースに触れた際、まず「これは自分にとって、具体的にどういう意味を持つのか」と、一度立ち止まって、考える習慣をおすすめしたい。「2000万円問題」であれば、「自分の場合、実際に必要な老後資金はいくらなのか」「今の準備状況で、どの程度足りているのか」という、自分ごとの問いに置き換えて考えることで、初めて、具体的な行動へとつながっていく。この「自分ごと化」の習慣こそが、情報を行動へと変換する、極めて重要な鍵になる。
SNSで飛び交う言説への反論
よくある質問
Q. 「老後2000万円問題」は、結局のところ嘘だったのか?
A. 「嘘」というより、「特定の前提に基づく試算を、一律に当てはめようとしたこと自体が不適切だった」というのが、より正確な理解だ。全くの根拠のないデマではなく、算出根拠自体は、確かに存在する。
Q. 自分の老後資金の目安は、どう計算すればよいか?
A. ねんきん定期便で年金受給見込み額を確認し、自分のライフスタイルに沿った生活費を試算し、その差額を、必要な準備額として捉えることが、基本的な考え方になる。
Q. 「2000万円」という数字自体は、無視してよいか?
A. 完全に無視する必要はないが、絶対的な基準として捉えるべきでは、決してない。あくまで一つの参考値として、自分の状況に応じて調整することが、何よりも重要だ。
Q. 政府の発表する数字は、信用できないのか?
A. 全てを疑う必要はないが、平均値や試算には、必ず前提条件があることを理解し、無条件に鵜呑みにせず、自分の状況に照らして検証する姿勢が、何よりも重要だ。
Q. 老後資金への不安を、どう解消すればよいか?
A. 漠然とした不安を、具体的な数字へと変換することが、最も効果的な解消法だ。自分の数字を把握し、計画的に準備を進めることで、不安は確実に軽減されていく。
Q. 持ち家と賃貸、老後資金の試算は、どう違ってくるか?
A. 持ち家であれば固定資産税や修繕費、賃貸であれば継続する家賃負担が、それぞれ主な変動要素になる。自分の住居形態に応じて、確実に試算することが重要だ。
Q. SNSで話題になったニュースに、どう向き合えばよいか?
A. 感情的な反応だけで終わらせず、「自分にとって具体的にどういう意味があるか」を考え、行動へと落とし込む習慣を持つことを、強くおすすめしたい。
「2000万円問題」を乗り越えるために意識したい3つの視点
結論:数字に怯えるのではなく、数字を使いこなせ
「老後2000万円問題」という数字は、その成り立ちを正確に理解すれば、恐れるべき絶対的な予言ではなく、あくまで一つの試算に過ぎないことが、はっきりと分かってくる。重要なのは、この数字に感情的に反応することではなく、自分自身の状況に基づいた、具体的な数字を計算し、計画的に行動することだ。公的な数字に一喜一憂するのではなく、その数字の限界を正確に理解した上で、自分自身の力で老後資金を作り上げていく姿勢こそが、氷河期世代にとって最も現実的で確かな戦略になる。
今日からできる第一歩として、「2000万円」という数字を一旦忘れ、自分自身の年金見込み額と生活費を、一度計算してみてほしい。その小さな計算こそが、漠然とした不安を、具体的な行動へと変える、確かで力強い出発点になるはずだ。
