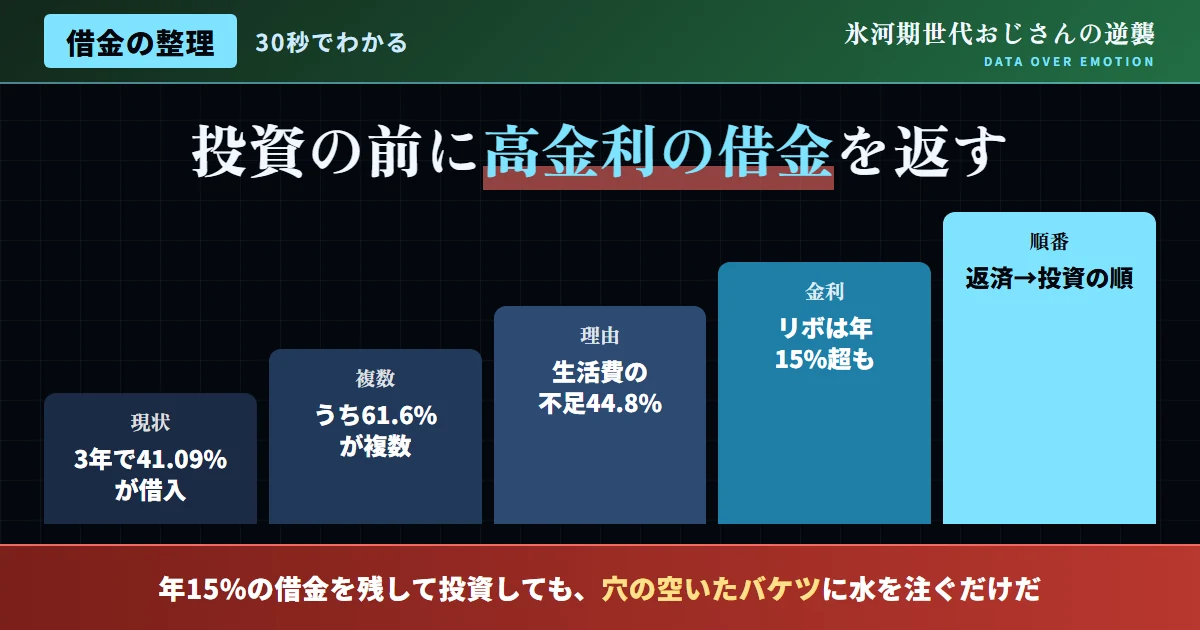
結論:高金利の借金がある間、投資を優先してはいけない
結論から、はっきりと述べる。リボ払いやカードローンといった、年15%を超える高金利の借金を抱えている状態で、NISAなどの投資を優先して始めることは、家計全体で見れば、マイナスの選択になる。NISAで期待できる年率のリターンは、一般的に5%前後とされる一方、リボ払いの金利は、その3倍以上に達する。この金利差を放置したまま投資を始めることは、片方の手で資産を増やしながら、もう片方の手で、それ以上の速さで資産を減らし続けているようなものだ。
本記事では、借入経験に関する調査データを踏まえながら、借金やローンを、投資を始める前に、まず優先して整理すべき理由と、その具体的な手順を、実践的に解説していく。
| 指標 | 数値 |
|---|---|
| 3年以内の借入経験者の割合 | 41.09% |
| 複数借入を同時に抱える人の割合 | 61.6% |
| 借入目的トップ「生活費不足の補填」 | 44.8% |
| 後払い決済等の支払いのための借入 | 31.8% |
なぜ「投資より借金返済が先」なのか、金利差で理解する
投資と借金返済の優先順位を考える上で、最も重要な視点が「金利差」だ。NISAを使った全世界株式インデックス投資などで期待できる年率のリターンは、長期的な平均でおおむね5%前後とされる。一方、リボ払いやカードローンの実質年率は、15%から18%程度に達することが多い。この状況で、借金を返済せずに投資へお金を回した場合、投資で得られる年5%のリターンよりも、借金の金利負担である年15%以上の方が、はるかに大きくなる。
この金利差を、「借金を返済すること自体が、年15%以上の確実なリターンを生む、最も割の良い投資である」と、捉え直してほしいと考えている。投資の世界において、年15%以上を確実に得られる手段は、他にほとんど存在しない。借金の返済は、リスクを伴わない、最も確実で効率的な資産防衛策だ。
図1:NISAの期待リターンとリボ払いの金利負担の比較
出典:各種金融機関公表データ・貸金業関連調査を基に作成
複数借入という、氷河期世代にも起こりうる家計の落とし穴
当サイトの別記事でも紹介した通り、借入経験者のうち、同時に複数の借入を抱えている人の割合は61.6%にのぼる。一つの借入を返済するために、別のカードローンで新たな借入を行うといった「自転車操業」的な状態に陥ると、金利負担が、雪だるま式に膨らんでいく。借入目的のトップは「生活費の不足を補うため」であり、これは、収入と支出のバランスが崩れた状態が、慢性化していることを示唆している。
氷河期世代の中には、非正規雇用や転職を繰り返す中で、収入が不安定な時期を経験してきた人も少なくない。こうした背景から、生活費補填のための借入に頼らざるを得なかった事情自体は、十分に理解できると考えている。しかし、今この瞬間、資産形成を進めていくためには、この借入構造から、確実に抜け出す必要がある。
- リボ払いの残高を放置しながら、NISAへの積立も始める
- 借金返済のために、別のカードローンで借入を重ねる
- 高金利の借入を、優先的に、そして集中的に完済する
- 完済後、浮いた返済額を投資へ振り替える
借金を整理し、投資へ移行するための具体的な3ステップ
ここからは、借金やローンを整理し、投資へ移行するための、具体的なステップを紹介する。
借金返済に「返済優先順位法」を活用する
複数の借入を抱えている場合、どの借入から優先的に返済すべきかを整理しておくことが重要だ。一般的に有効とされるのが、金利が最も高い借入から返済していく「雪だるま式返済法(アバランチ法)」だ。この方法では、金利負担が最も大きい借入から集中的に返済することで、総支払額を、理論上、最も少なく抑えることができる。
一方で、返済額が最も小さい借入から完済していく「スノーボール法」と呼ばれる方法も存在する。この方法は、総支払額の観点では、雪だるま式返済法にやや劣るものの、小さな借入を早期に完済できることで、達成感を得やすく、返済を継続するモチベーションを保ちやすいという特徴がある。どちらの方法にも一長一短があるため、自分自身の性格や、返済への向き合い方に応じて、選択することをおすすめしたい。
| 返済法 | 優先する借入 | 特徴 |
|---|---|---|
| 雪だるま式返済法(アバランチ法) | 金利が最も高い借入 | 総支払額を最小化しやすい |
| スノーボール法 | 残高が最も小さい借入 | 達成感を得やすく継続しやすい |
借金を整理し、投資へと移行した実例
ここで、複数の借金を整理し、投資へと移行した人物の実例を紹介したい。この人物は、30代の頃、収入が不安定だった時期に生活費の補填としてカードローンを利用し、その返済のために、別のカードでリボ払いを重ねるようになり、気づけば複数の借入を同時に抱える状態に陥っていたという。
ある時、当サイトが伝えるような金利差の話に触れ、「投資よりも先に、まずこの高金利の借金をなんとかしなければならない」と、気づいたという。そこから、すべての借入を一覧にまとめ、金利が最も高いリボ払いから、集中的に返済を進めた。「複数の借入を一本化するおまとめローンも検討したが、まずは金利の高いものから、地道に返済することを選んだ」と、この人物は振り返っている。
約2年かけてすべての借入を完済した後、それまで返済に充てていた金額を、そのままNISAの積立投資へ切り替えた。「借金がなくなったことで、精神的な負担が大きく減っただけでなく、返済に使っていたお金が、そのまま資産形成に回るようになったことが、何よりも大きな変化だった」と、この人物は、語っている。
複数のカードローン・リボ払いを抱える
生活費補填の借入が、雪だるま式に膨らんでいった。
金利差を理解し、返済を最優先に
投資より借金返済が先だと、はっきりと理解した。
返済額を、そのまま投資へ移行
NISAの積立投資で、堅実に資産形成を続けている。
住宅ローンなど、低金利の借入との区別
当サイトの別記事でも紹介した通り、「借金より投資を優先してはいけない」という考え方は、すべての借入に一律に当てはまるわけではない。住宅ローンのように、金利が年1%台前半と、著しく低い借入については、必ずしも繰り上げ返済を最優先にする必要はなく、NISAなどの投資と並行して進めることも、十分に合理的な選択肢になる。重要なのは、借入の種類ごとに金利水準を確認し、「NISAの期待リターンである年5%前後」を上回るかどうかを基準として判断することだ。
リボ払いやカードローンのような、年15%を超える高金利の借入は、最優先で完済すべき対象である一方、住宅ローンのような低金利の借入は、必ずしも返済を急がず、資産形成と並行して、付き合っていく対象として、明確に区別することをおすすめしたい。
生活費不足のための借入という、根本原因への向き合い方
借入目的のトップが「生活費の不足を補うため」であるという事実は、単に借金の返済方法だけを見直せば解決する問題ではないことを示している。生活費が不足する状態が慢性的に続いている場合、まず家計そのものの収支バランスを見直す必要がある。固定費の見直しや、収入を増やす副業といった取り組みと、借金の整理は、本来セットで進めるべき課題だ。
当サイトの別記事でも紹介した通り、生命保険料の見直しや、副業収入の活用は、借金整理と並行して取り組むことで、より効果を発揮する。借金を完済しても、生活費不足という根本原因を放置したままでは、再び新たな借入に頼らざるを得ない状態に逆戻りしてしまう可能性が高い。借金整理を、単なる「過去の清算」としてではなく、「今後、二度と借入に頼らない家計体質を作る」という、より大きな目標の一部として、位置づけてほしいと考えている。
| 取り組み | 目的 |
|---|---|
| 固定費(保険・通信費等)の見直し | 毎月の支出を構造的に減らす |
| 副業による収入の確保 | 生活費不足という根本原因を解消する |
| 生活防衛資金の確保 | 突発的な出費で、再び借入に頼らない体質を作る |
生活防衛資金という、借金に頼らないための「守り」の備え
借金を完済した後、再び借入に頼らない家計を維持するために、極めて重要な役割を果たすのが「生活防衛資金」だ。生活防衛資金とは、病気や失業といった、予期しない収入減少や、急な出費に備えて、あらかじめ確保しておく、生活費の3ヶ月から6ヶ月分程度の現金のことを指す。この資金が手元にないと、突発的な出費が発生するたびに、再びカードローンなどの借入に頼らざるを得なくなり、当サイトが伝える「借金と返済の悪循環」に、逆戻りしてしまう恐れがある。
借金の返済が完了した直後は、その勢いのまま投資を始めるのではなく、まず生活防衛資金を優先的に確保することをおすすめしたい。生活防衛資金が確保できて初めて、投資に回すお金を、本当の意味で「余裕資金」として、安心して運用に充てることができるようになる。この順番を守ることが、借金と投資を、二度と混同しないための備えになる。
- 借金完済後、すぐに全ての余裕資金を投資に回してしまう
- 突発的な出費が発生し、再びカードローンに頼ってしまう
- 生活費3〜6ヶ月分を、まず現金で確保する
- その上で、余裕資金の範囲内で、投資を始める
SNSで飛び交う言説への反論
よくある質問
Q. 借金がある場合、iDeCoの掛金拠出も控えるべきか?
A. iDeCoは60歳まで引き出せない制約があるため、高金利の借金がある場合は、まず借金返済を優先し、その後iDeCoを検討する方が、家計全体では安全だ。
Q. 複数の借入を一本化するおまとめローンは有効か?
A. 金利を引き下げられる場合には有効な選択肢だ。ただし、契約内容を確認し、実質的な負担が本当に軽減されるかを、事前に確認する必要がある。
Q. 借金の返済期間中は、投資を完全にやめるべきか?
A. 高金利の借金がある間は、投資よりも返済を優先すべきだ。ただし、会社の企業型DCなど、拠出が自動的に行われる制度は、無理に止める必要はない場合もある。
Q. 借金の相談は、どこにすればよいか?
A. 消費生活センターや、日本貸金業協会の相談窓口など、公的な相談先を早めに活用することを、強くおすすめしたい。
Q. 借金を完済した後、すぐに投資を始めても大丈夫か?
A. 完済直後は、まず生活防衛資金を確保することをおすすめしたい。その上で、余裕資金の範囲で、投資を始めるのが望ましい。
Q. 生活防衛資金は、具体的にいくら準備すればよいか?
A. 一般的には、毎月の生活費の3ヶ月分から6ヶ月分程度が目安とされる。会社員か自営業かによっても、必要な水準は、慎重に調整すべきだ。
Q. 借金整理と家計改善は、同時に進めてよいか?
A. むしろ同時に、進めることを、強くおすすめしたい。固定費の見直しや副業による収入増は、借金の再発防止にも、確実につながっていく。
借金を整理する上で意識したい3つの視点
クレジットカードのリボ払い設定を見直す習慣
リボ払いが積み重なってしまう原因の一つに、クレジットカードの初期設定や、キャンペーンをきっかけに、意図せずリボ払いが適用されてしまうケースがある。多くのクレジットカード会社は、リボ払いへの誘導キャンペーンを実施しており、ポイント還元などの特典につられて、気づかないうちに、支払い方法がリボ払いに設定されてしまっていることも、決して珍しくない。
クレジットカードの利用明細を、月に一度は確認し、リボ払いが適用されていないか、チェックする習慣を持つことをおすすめしたい。多くのカード会社では、リボ払いから一括払いへの変更手続きを、オンラインで簡単に行えるようになっている。この小さな確認作業を怠らないことが、高金利の借金を未然に防ぐための、有効な備えになる。
結論:借金整理こそが、最も割の良い「最初の投資」だ
3年以内の借入経験者は41.09%、複数借入を抱える人は61.6%にのぼる。リボ払いやカードローンの金利は年15%を超えることも多く、この金利を放置したまま投資を始めても、資産は目減りする。借金の返済は、リスクを伴わない、最も確実で効率的な「投資」だ。高金利の借入を最優先で完済し、その後で、浮いた返済原資を投資へ移行することこそが、氷河期世代にとって、最も合理的な資産形成の順番だ。
今日からできる第一歩として、自分が抱えているすべての借入を、金利の高い順に、一度一覧にしてみてほしい。その小さな棚卸し作業こそが、資産形成への、確かで力強い出発点になるはずだ。
