まず、「資産寿命」という考え方を理解する
老後資金の準備というと、「いくら貯めるか」という積立フェーズに焦点が当たりがちだが、退職後には「貯めた資産を、どう取り崩していくか」という、もう一つの重要な局面が待っている。この、資産を計画的に使い切っていく際に、資産がどれだけの期間もつかを示す考え方が「資産寿命」だ。せっかく現役時代に努力して資産を築いても、取り崩し方が不適切だと、想定より早く資産が尽きてしまうリスクがある。
この資産寿命を考える上で、世界的に広く知られているのが「4%ルール」だ。これは1998年、米国のトリニティ大学の研究者たちが発表した「トリニティスタディ」という研究に基づく考え方で、株式と債券を組み合わせたポートフォリオから、年間の取り崩し率を資産の4%以内に抑えれば、30年以上にわたって資産が持続する確率が高い、という結論を示したものだ。この「4%」という数字は、資産形成・取り崩し戦略を考える上で、広く参照される一つの目安になっている。
| 項目 | 内容 |
|---|---|
| 発表年 | 1998年 |
| 発表元 | 米トリニティ大学の研究者ら |
| 結論 | 年間取り崩し率4%以内なら、30年以上資産が持続する確率が高い |
次に、日本で4%ルールをそのまま適用する際の、注意点を確認する
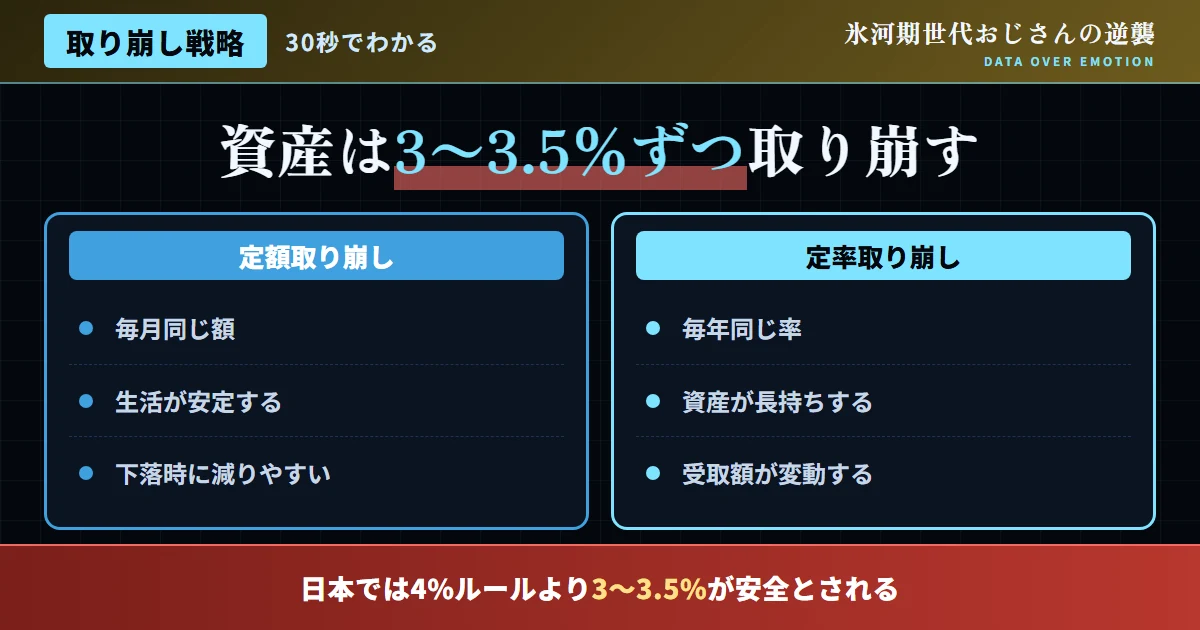
4%ルールは有名な指標だが、これを日本の状況にそのまま当てはめる際には、注意が必要だ。この研究は、米国の株式・債券市場の長期的なデータに基づいており、日本の市場環境とは前提が異なる。日本では、株式市場の長期的なリターンが、米国と比較して相対的に低い傾向にあるとされ、日本国内での研究では、3〜3.5%程度の取り崩し率の方が、より安全性が高いとする見解もある。
この違いを理解しておくことは重要だ。「4%まで取り崩しても大丈夫」という米国発の情報を鵜呑みにして、日本の資産運用にそのまま適用すると、想定より早く資産が枯渇するリスクが高まる可能性がある。海外の情報を参考にする際は、その前提条件の違いを正確に理解した上で、自分の状況に合わせて調整する姿勢が重要だ。
| 地域 | 目安となる取り崩し率 |
|---|---|
| 米国(トリニティスタディの前提) | 4%程度 |
| 日本(市場環境を踏まえた調整) | 3〜3.5%程度がより安全とされる |
図1:取り崩し率と、資産持続可能性のイメージ
出典:トリニティスタディおよび国内研究機関の分析を基に作成
そこで、「定額取り崩し」と「定率取り崩し」、それぞれの特徴を整理する
- 毎月・毎年、決まった金額を取り崩す方式
- 市場環境にかかわらず、受取額が一定で分かりやすい
- 相場が悪い局面では、資産の減少ペースが加速するリスクがある
- 資産残高に対して、一定の割合を取り崩す方式
- 相場が好調なら受取額が増え、不調なら減る
- 資産が完全にゼロになりにくく、資産寿命を延ばしやすい
また、公的年金と資産取り崩しを組み合わせた、実践的な戦略を考える
資産の取り崩し戦略を考える上で見落とされがちなのが、公的年金との組み合わせだ。以前の記事で扱った通り、公的年金は終身で受給できる、いわば「絶対に枯渇しない収入源」だ。この年金収入を生活費のベースとして活用し、不足する部分を、資産の取り崩しで補うという役割分担を明確にすることで、資産全体の寿命を延ばすことができる。
例えば、年金収入だけで生活費の大部分をカバーできる場合、資産からの取り崩し額は最小限で済み、資産寿命は大きく延びる。逆に、年金収入だけでは不足する部分が大きい場合、その不足分を補うために必要な取り崩し率を、逆算して把握しておくことが重要になる。以前の記事で扱った、老後の家計シミュレーションと、この資産取り崩し戦略を組み合わせることで、より精度の高い老後資金計画を立てることができる。
| 収入源 | 役割 |
|---|---|
| 公的年金 | 終身で受給できる、生活費の土台となる収入 |
| 資産の取り崩し | 年金だけで不足する部分を、計画的に補う |
さらに、取り崩し戦略を実践する際の、具体的な工夫を考える
実際に取り崩し戦略を実践する際には、いくつかの工夫が有効だ。一つは、「バケット戦略」と呼ばれる考え方で、資産を「短期(数年分の生活費、現金や安全資産)」「中期(数年〜10年程度、比較的安定した資産)」「長期(10年以上、株式等の成長資産)」に分けて管理する方法だ。短期の資金は市場変動の影響を受けにくい現金等で確保し、長期の資金は引き続き運用を続けることで、市場の下落局面でも、生活費に困ることなく、長期資産の回復を待つことができる。
また、市場が大きく下落した年には、取り崩し額を一時的に減らす、あるいは定額から定率に切り替えるといった、柔軟な調整を行う「動的な取り崩し戦略」も、資産寿命を延ばす上で有効とされている。一度決めた取り崩し方式に固執するのではなく、市場環境や自分の状況に応じて、柔軟に見直していく姿勢が重要だ。
| 工夫 | 内容 |
|---|---|
| バケット戦略 | 資産を短期・中期・長期に分け、市場変動の影響を抑える |
| 動的な取り崩し戦略 | 市場の下落局面では、取り崩し額を柔軟に調整する |
さらに、取り崩し開始時期の「順序リスク」という、見落とされがちな落とし穴を知る
資産の取り崩し戦略において、意外と見落とされがちなのが「順序リスク(シークエンス・オブ・リターン・リスク)」という考え方だ。これは、同じ平均リターンであっても、取り崩しを始めた直後に市場が大きく下落するか、それとも上昇するかによって、最終的な資産の持続期間が大きく変わってしまうという現象を指す。積立期間中であれば、市場の下落は「安く買えるチャンス」として、むしろ歓迎できる側面がある。しかし、取り崩し期間中の下落は、資産を目減りさせた状態で取り崩しを続けることになるため、その後の資産回復力を大きく損なってしまう。
この順序リスクへの対策として有効なのが、退職直後の数年間は、株式等のリスク資産への依存度を下げ、現金や債券といった安全資産からの取り崩しを優先するという工夫だ。前述のバケット戦略は、まさにこの順序リスクを軽減するための、実践的な手法の一つでもある。退職のタイミングと市場の状況は、自分でコントロールできない要素であるからこそ、事前にこうしたリスクの存在を知り、備えておくことが重要になる。
| 項目 | 内容 |
|---|---|
| 順序リスクとは | 取り崩し開始直後の市場下落が、資産寿命に大きな悪影響を与える現象 |
| 対策 | 退職直後は安全資産からの取り崩しを優先し、リスク資産への依存を下げる |
そして、取り崩し戦略を、定期的に見直す習慣を持つ
取り崩し戦略は、一度立てたら終わりというものではなく、退職後も定期的に見直していくことが重要だ。市場環境の変化、自分自身の健康状態や支出パターンの変化、あるいは想定外の大きな支出の発生など、様々な要因によって、当初の計画を調整する必要が生じることがある。年に一度など、定期的なタイミングを決めて、資産残高と取り崩しペースを確認する習慣を持つことで、大きな軌道修正が必要になる前に、小さな調整を積み重ねていくことができる。
老後の資産管理は、一度計画を立てて放置するのではなく、PDCAサイクルを回し続けることが重要だ。データを確認し、計画とのズレがあれば、感情論に流されず、冷静に方向修正を行う。この地道な繰り返しこそが、長い老後期間を通じて、資産を守り抜く鍵になる。
| 確認項目 | 内容 |
|---|---|
| 資産残高の推移 | 計画通りのペースで推移しているかを、年に一度確認する |
| 支出パターンの変化 | 医療費増加等、想定外の変化があれば取り崩し計画を調整する |
諸外国と比較する——取り崩し戦略に関する研究の違い
資産の取り崩し戦略に関する研究は、米国を中心に発展してきた経緯がある。4%ルールに代表されるように、米国では退職後の資産管理に関する研究が豊富に蓄積されており、様々なシミュレーションツールも広く普及している。一方、日本ではこうした取り崩し戦略に関する研究や、一般への普及は、米国と比較するとまだ発展途上の段階にある。
この違いは、日本における「貯蓄から投資へ」という流れが、比較的近年になって本格化してきたことと関係している。米国発の知見を参考にしつつも、日本の市場環境に合わせた調整を行い、自分自身に適した取り崩し戦略を、データに基づいて構築していく姿勢が重要になる。
| 地域 | 特徴 |
|---|---|
| 米国 | 4%ルール等、退職後資産管理の研究が豊富に蓄積されている |
| 日本 | 研究・普及は発展途上、米国の知見を調整して活用する必要がある |
セルフチェック:あなたの資産取り崩し戦略への準備状況を確認する
以下の項目に、正直に向き合ってみてほしい。当てはまらない数が多いほど、準備を進める価値がある。
| チェック項目 | 該当 |
|---|---|
| 「資産寿命」という考え方を、具体的に理解している | □ |
| 定額・定率、それぞれの取り崩し方式の特徴を把握している | □ |
| 年金収入と資産取り崩しの、役割分担を意識している | □ |
| バケット戦略等、具体的な実践方法を検討したことがある | □ |
| 4%ルールを、日本の市場環境に合わせて調整して理解している | □ |
ここからは、資産寿命を延ばすための、具体的な視点
SNSで飛び交う言説への反論
よくある質問
Q. 4%ルールは、NISA口座での運用にも適用できるのか?
A. 基本的な考え方は適用できるが、NISAには非課税期間や年間投資枠の制約があるため、口座の仕組みを踏まえた計画が必要になる。
Q. バケット戦略の、具体的な資産配分の目安はあるか?
A. 一般的には、数年分の生活費を短期資金として現金で確保し、残りを中長期の運用資産に振り分けるという考え方が基本になる。個別の状況に応じて、調整したい。
Q. 取り崩し戦略は、いつ頃から検討を始めるべきか?
A. 退職の5〜10年前から、具体的な検討を始めることをおすすめする。早めに計画を立てることで、より柔軟な調整が可能になる。
Q. 市場が大きく下落した年は、取り崩しを完全に止めるべきか?
A. 完全に止める必要はないが、取り崩し額を一時的に減らすなど、柔軟に調整することが、資産寿命を延ばす上で有効とされる。
Q. 取り崩し戦略について、専門家に相談する場合はどこがよいか?
A. ファイナンシャルプランナーや、資産運用の専門家に相談するのが基本になる。金融機関が提供するシミュレーションツールも、参考として活用できる。
Q. 順序リスクを軽減するために、退職前から準備できることはあるか?
A. 退職が近づくにつれて、段階的にリスク資産の比率を下げ、安全資産の比率を高めていく「グライドパス」と呼ばれる考え方が参考になる。徐々に資産配分を調整しておくとよい。
Q. 取り崩し計画の見直しは、具体的に何をチェックすればよいか?
A. 資産残高の推移、実際の支出額と計画のズレ、市場環境の大きな変化の有無を、年に一度のタイミングでまとめて確認するのが効率的だ。
Q. 想定外の大きな支出が発生した場合、どう対応すればよいか?
A. 短期資金(バケット戦略の短期バケット)から優先的に対応し、長期の運用資産には、できるだけ手をつけない工夫が有効だ。それでも不足する場合は、翌年以降の取り崩し計画全体を見直す必要がある。
ここで、取り崩し戦略の研究の広がりを時系列で振り返る
資産の取り崩し戦略に関する研究が、どのように広がってきたかを時系列で振り返ることも、理解を深める上で有効だ。
-
1998年
米トリニティ大学の研究者らが「トリニティスタディ」を発表し、4%ルールという考え方が広く知られるようになる。退職後の資産管理研究における、画期的な成果として位置づけられた。
-
2000年代〜2010年代
4%ルールへの様々な検証・批判的研究が進み、市場環境によって最適な取り崩し率が異なるという理解が深まっていく。動的な取り崩し戦略などの、より洗練された手法も提案されるようになった。
-
近年
日本国内でも、日本の市場環境に即した取り崩し率の研究が進み、3〜3.5%程度がより安全という見解が広がりつつある。各種シミュレーションツールも、普及してきている。
この変遷から見えてくるのは、資産の取り崩し戦略が、単一の「正解」ではなく、市場環境や個人の状況に応じて、継続的に検証・調整され続けている、生きた研究分野だという実態だ。
結論:保守的な取り崩し率を基準に、柔軟な戦略を構築する
4%ルールという米国発の指標は、資産寿命を考える上での重要な参考材料だが、日本の市場環境ではより保守的な3〜3.5%程度が現実的とされる。定額・定率それぞれの取り崩し方式の特徴を理解し、公的年金と組み合わせた役割分担を明確にし、順序リスクへの備えまで含めて計画することが、資産寿命を延ばす鍵になる。
保守的な取り崩し率を基準にしつつ、バケット戦略や動的な調整、順序リスクへの備えといった実践的な工夫を継続的に取り入れること。それが、資産寿命を延ばす取り崩し戦略だ。
氷河期世代おじさんは、あなたが築いてきた資産を、最後まで賢く使い切っていけるよう、心から応援している。順序リスクへの備えや、年に一度の定期的な見直しといった地道な作業の積み重ねが、長い老後を通じて資産を守り抜く、最も確実な方法になる。
