結論:貯金思考は「個人の性格」ではなく「社会全体の癖」だ
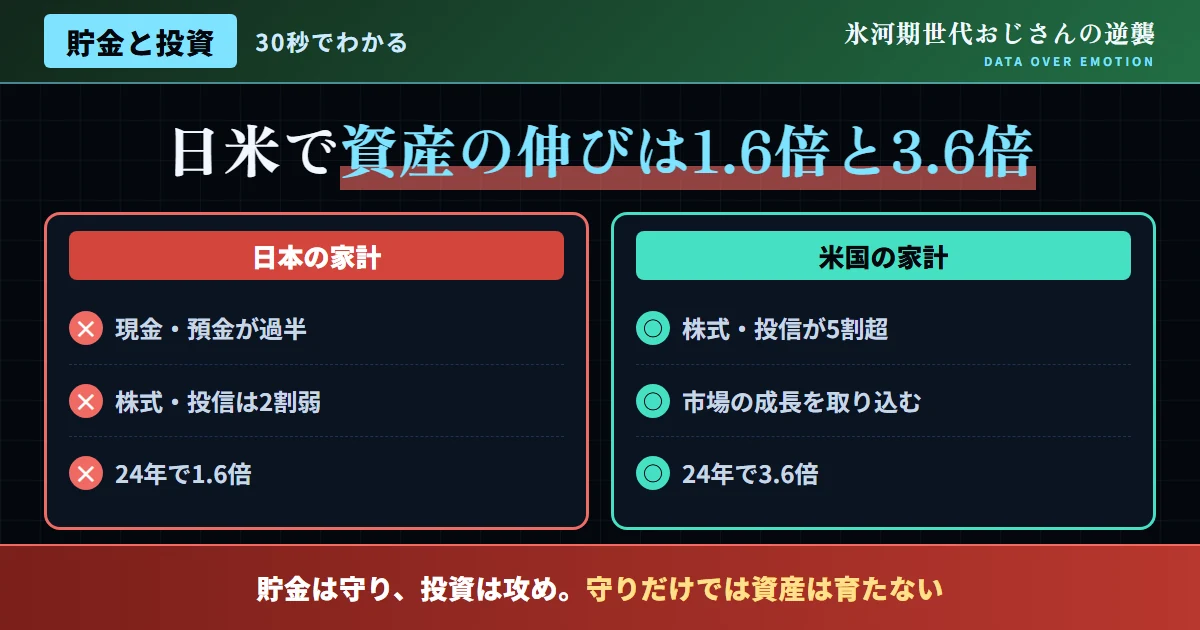
結論から、はっきりと述べる。「自分は貯金派だから」「投資はギャンブルのようで怖い」——こうした感覚を、個人の性格の問題として簡単に片付けてしまう人は多いが、これは決して正確な理解ではない。日銀の資金循環統計によれば、日本の家計金融資産は、過半が現金・預金であり、株式・投信は2割弱にとどまる。一方、米国では、株式・投信が家計金融資産の5割を超えている。この差は、個人の性格の違いというより、日本社会全体で共有されてきた、根強い「貯金思考」という文化的な癖の表れだと理解すべきだ。
本記事では、この貯金思考の正体を、データで明らかにした上で、氷河期世代が、この根深い思考の癖から確実に抜け出し、投資思考へと転換していくための、具体的な方法を、順を追って詳しく解説していく。
| 国 | 現金・預金比率 | 株式・投信比率 |
|---|---|---|
| 日本 | 過半(5割超) | 2割弱 |
| 米国 | 大幅に低い | 5割超 |
この20年余りで生まれた、日米の「拡大ペース」の差
この資産構成の違いは、単なる好みの問題では決して済まされない、極めて決定的な結果の差を生んでいる。2024年3月末時点の家計金融資産は、日本で約2,199兆円、米国では約122.5兆ドルに達しているが、2000年末の規模と比較すると、日本は約1.6倍の拡大にとどまる一方、米国は約3.6倍にまで大きく拡大している。同じ約24年間という時間を過ごしながら、この拡大ペースの差は、資産構成の違いが、複利効果を通じて長い時間をかけて積み重なった結果だと理解できる。
この差は、個人の努力や能力の差ではなく、あくまで構造的な資産配分の違いによって生まれたものだ。だからこそ、この構造を正確に理解し、自分自身の資産配分を見直すことこそが、氷河期世代にとって、最も現実的かつ効果的な資産形成戦略になると言える。
図1:家計金融資産の拡大倍率(2000年→2024年、日米比較)
出典:日本銀行・内閣府の公表データを基に作成
なぜ日本人は「貯金思考」に、これほど強く根付いているのか
この根深い貯金思考の背景には、複数の歴史的・社会的な要因が、複雑に重なり合っている。高度経済成長期からバブル期にかけて、日本の預金金利は高水準にあり、「貯金するだけで資産が増える」という成功体験が、社会全体で共有されていた。しかし、その後の長期的な低金利環境の中でも、この成功体験に基づく思考パターンだけが、そのまま引き継がれてしまった。「感情ではなくデータで判断する」姿勢に基づけば、この思考パターンは、現在の金利環境には、もはや適合していないことが分かる。
また、投資教育が、学校教育の中で十分に行われてこなかったことも、非常に大きな要因の一つだと考えられる。当サイトの別記事で紹介した通り、氷河期世代は、就職氷河期という厳しい環境の中で、資産形成について学ぶ機会そのものが、限られていた可能性が高い。この事実を踏まえれば、貯金思考にとどまっていることは、個人の怠慢ではなく、環境要因による部分が大きいと理解できる。
- 低金利下でも、預金だけで資産形成できると思い込んでいる
- インフレによる、実質的な資産価値の目減りを意識していない
- 低金利環境を踏まえ、資産の一部を運用に振り向ける
- インフレリスクも含め、実質的な資産価値を守る視点を持つ
貯金思考から投資思考へ、段階的に転換する方法
貯金思考から投資思考への転換は、一夜にして完了するものではない。「小さく始める」発想に基づき、まずは資産の一部を、少額から積立投資に振り向けることから始めるとよい。全ての資産を一気に投資に回す必要はなく、生活防衛資金は預貯金で確保した上で、余剰資金の一部から、段階的に投資の比率を高めていくアプローチが、心理的な抵抗を最小限に抑えながら、転換を進める方法になる。
当サイトの別記事で紹介したNISA制度は、この段階的な転換において、極めて有効な制度だ。少額からの積立が可能で、非課税というメリットもあり、投資に対する漠然とした不安を、実際の運用体験を通じて、解消していくことができる。
貯金思考から投資思考へ転換し、資産形成を進めた、ある人物の実例
ここで、貯金思考から投資思考への転換を実践し、資産形成を進めた人物の事例を紹介したい。ある人物は、47歳の時点で、資産のほぼ全てを預貯金で保有しており、「投資は怖いもの」という感覚を、長年持ち続けていた。この人物は、当サイトが伝える日米の家計金融資産の比較データに触れ、自分の資産配分が、いかに偏っていたかを、初めて客観的に認識した。
まずは、月々の余剰資金のうち、ごく一部を、NISAのつみたて投資枠に振り向けることから始めた。最初の数ヶ月は、資産の値動きに不安を感じることもあったが、当サイトが伝える「長期・積立・分散」の原則を守り、淡々と積立を継続した。3年後には、投資への抵抗感が大きく薄れ、無理のない範囲で、投資比率を高めていくことができた。「数字を見て、自分の思い込みに気づけたことが、最初の大きな転機になった」と、この人物は静かに振り返っている。
資産配分の偏りを客観的に認識
日米比較データを通じて、自分の思い込みに、初めて気づいた。
NISAのつみたて投資枠から着手
少額の余剰資金から、無理のない範囲で積立を開始した。
3年で投資への抵抗感が大きく減少
実際の運用体験を通じて、投資思考への転換が進んだ。
投資思考への転換が、精神的な余裕にもつながる理由
投資思考への転換は、単に資産額を増やすことにとどまらない、副次的な効果ももたらす。資産の一部を投資に振り向け、複利効果による資産形成の仕組みを持つことは、将来への漠然とした不安を、具体的な数字に基づいた見通しへと変える効果がある。この見通しを持てることが、日々の生活における、精神的な余裕にもつながっていく。
逆に、貯金思考にとどまったまま、将来への漠然とした不安だけを抱え続けることは、「感情に振り回される状態」そのものだ。投資思考への転換は、この漠然とした不安を、データに基づいた具体的な計画へと、変換していく、重要なプロセスでもあると言える。
投資思考へ転換する前に確保すべき「生活防衛資金」の考え方
投資思考への転換を進める上で、最初に押さえておくべき前提がある。それは、生活防衛資金の確保だ。生活防衛資金とは、病気や失業、急な出費など、予期せぬ事態が起きた際にも、生活を維持できるだけの、当面の生活費に相当する現金のことを指す。一般的には、生活費の3ヶ月分から半年分程度が目安とされることが多いが、氷河期世代のように、雇用が不安定になりやすい層においては、この目安を、やや手厚めに見積もっておくことも、一つの現実的な判断だ。
この生活防衛資金は、投資に回すべき資産とは、明確に切り分けて考える必要がある。投資は、あくまで余剰資金で行うべきものであり、生活防衛資金にまで手をつけてしまうと、相場が下落した局面で、生活資金を確保するために、不本意なタイミングでの売却を迫られるリスクが生じる。まず生活防衛資金を確実に確保し、その上で、余剰資金の一部から、投資思考への転換を進めていくという順序を守ることが、何よりも重要だ。
| 資金の種類 | 目安 | 保有形態 |
|---|---|---|
| 生活防衛資金 | 生活費の3ヶ月〜半年分程度 | 預貯金など、すぐに引き出せる形 |
| 投資資金 | 生活防衛資金を除いた余剰資金の一部 | NISA等を活用した積立投資 |
投資思考への転換で陥りやすい、3つの落とし穴
投資思考への転換を進める過程では、いくつかの典型的な落とし穴が存在する。当サイトが、様々な事例を分析する中で見えてきた、代表的な3つの落とし穴を、ここで改めて紹介しておきたい。これらを事前にしっかりと知っておくことで、無用な失敗を確実に避け、転換を進めることができるはずだ。
一つ目は、「一気に全資産を投資に回そうとする」落とし穴だ。長年の貯金思考から一転して、極端に投資へ傾倒してしまうケースは、決して珍しくない。しかし、この極端な転換は、相場の変動に対する心理的な耐性が十分に育っていない段階では、かえって不安を増大させ、狼狽売りにつながりやすい。二つ目は、「短期的な値動きに一喜一憂してしまう」落とし穴だ。投資思考への転換は、あくまで長期的な視点に立って行うべきものであり、日々の値動きに過度に反応してしまうと、本来の目的を見失いやすくなる。三つ目は、「周囲の成功談だけを鵜呑みにしてしまう」落とし穴だ。SNS等で見かける、他人の投資成功談は、その人固有の状況やタイミングに依存している場合が多く、そのまま自分に当てはめることは、決して適切ではない。
これら3つの落とし穴に共通するのは、いずれも「感情に流されている」という点だ。資産形成において最も重要なのは、感情ではなく、データと計画に基づいた、冷静な判断を積み重ねていく姿勢である。落とし穴を事前に知っておくだけでも、実際にその場面に直面した際、一歩立ち止まって冷静に考える余地が生まれる。
- 心の準備が整わないまま、一気に全資産を投資へ回してしまう
- 日々の値動きを頻繁にチェックし、一喜一憂してしまう
- SNSの成功談を、そのまま自分の状況に当てはめてしまう
- 少額から始め、心理的な耐性を段階的に育てていく
- 長期的な視点を持ち、短期の値動きから距離を置く
- 自分自身の状況に照らして、冷静に情報を取捨選択する
もう一つの実例:夫婦で貯金思考から投資思考へ転換したケース
もう一つ、実例を紹介したい。ある夫婦は、共働きでありながら、資産のほとんどを預貯金で保有し続けていた。きっかけは、子どもの教育資金や、自分たちの老後資金について、具体的に話し合う機会を持ったことだった。将来必要になる金額を、具体的な数字として書き出してみたところ、預貯金だけでその金額を確保することの難しさに、夫婦そろって気づかされたという。
そこから、まずは夫婦それぞれのNISA口座を開設し、無理のない金額から、つみたて投資を始めた。当初は、配偶者の一方が投資に対して慎重な姿勢を崩さなかったが、当サイトが伝えるような、日米の家計金融資産比較データを共有し、感情論ではなく、客観的な数字に基づいて話し合いを重ねたことで、徐々に理解を得ることができたという。「夫婦で同じ数字を見て、同じ方向を向けたことが、転換の一番の後押しになった」と、この夫婦は振り返っている。夫婦二人で資産形成に取り組むことで、一人で抱え込むよりも、モチベーションを維持しやすくなったことも、大きな副次的効果だったという。
SNSで飛び交う言説への反論
よくある質問
Q. 貯金と投資、どのくらいの比率が適切か?
A. 一律の正解はないが、生活防衛資金は確実に預貯金で確保し、余剰資金の一部から投資を始めるという順序が、多くの場合現実的だ。年齢やリスク許容度に応じて調整するとよい。
Q. 投資思考への転換に、抵抗を感じる場合はどうすればよいか?
A. いきなり大きな金額を投じるのではなく、極めて少額から始め、実際の運用体験を積み重ねることで、抵抗感は徐々に薄れていくことが多い。
Q. 日本人特有の貯金思考は、なぜ生まれたのか?
A. 高度経済成長期の高金利環境での成功体験と、投資教育の不足という、複数の歴史的・社会的要因が複雑に重なって形成されたと考えられる。
Q. 米国のように、日本も株式・投信の比率を高めるべきか?
A. 一概には言えないが、データが示す拡大ペースの差を踏まえれば、個人レベルで、資産配分を見直す価値は大いにある。
Q. 家族が投資に反対している場合、どう対応すればよいか?
A. 感情論ではなく、本記事で紹介したような客観的なデータを共有し、少額から始めていることを伝えることで、理解を得やすくなる。
Q. 生活防衛資金は、どのくらいの期間で確保すればよいか?
A. 収入や支出の状況によって異なるが、毎月の余剰資金の一部を積み立てていくことで、多くの場合は1年から2年程度で、目安となる金額に到達できる。焦らず、確実に積み上げていく姿勢が重要だ。
投資思考へ転換するために意識したい3つの視点
子ども世代に「投資思考」をどう伝えるべきか
貯金思考から投資思考への転換は、自分自身の資産形成にとどまらず、次の世代への影響という観点からも、重要な意味を持つ。氷河期世代が、長年にわたって貯金思考を持ち続けてきた背景には、投資教育を受ける機会が、十分に用意されていなかったという事情がある。だからこそ、自分自身が投資思考への転換を実践し、その経験を、子ども世代に伝えていくことは、同じ思考の癖を、次の世代にまで引き継がせないための、意味のある行動になる。
具体的には、家庭内で、お金の話をタブー視せず、資産形成の基本的な考え方について、日常的に話題にすることから始めるとよい。「感情ではなくデータで判断する」姿勢を、子ども世代にも、少しずつ伝えていくことができれば、次の世代は、より早い段階から、投資思考を身につけていくことができるはずだ。決して難しく考える必要はなく、小さな会話の積み重ねが、確実に効果を発揮していく。
結論:貯金思考は変えられる、そして変える価値がある
日本の家計金融資産が、過半を現金・預金に依存している一方、米国では株式・投信が5割を超えている。この差が、2000年から24年間で、日本1.6倍・米国3.6倍という、拡大ペースの決定的な違いを生み出した。貯金思考は、個人の性格ではなく、社会全体で長年にわたり共有されてきた思考の癖であり、だからこそ、意識的な行動によって、確実に転換していくことができるはずだ。
今日からできる第一歩として、まずは自分の資産のうち、預貯金と投資の割合を、正確な数字として書き出してみてほしい。その小さな一歩こそが、あなた自身の投資思考への転換の、確かで出発点になるはずだ。
