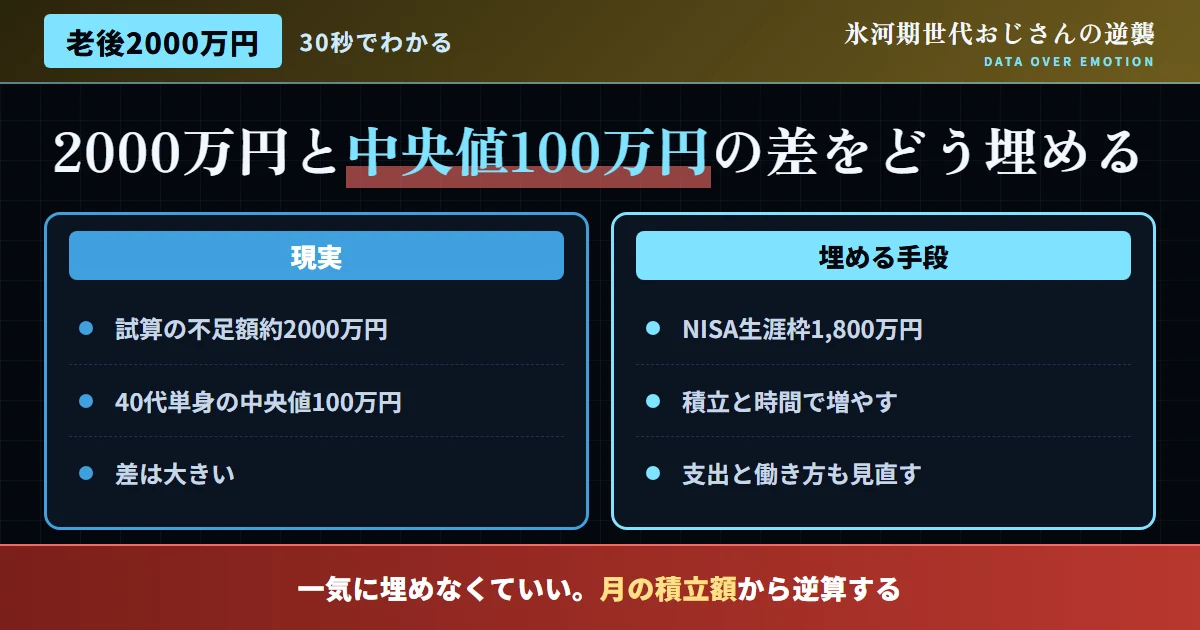
それではまず、「老後2000万円問題」の正確な中身を確認する
「老後に2000万円足りない」という言葉は、2019年に金融庁の金融審議会が公表した報告書をきっかけに、社会的な議論を呼んだ。この数字は、高齢夫婦無職世帯の平均的な収支をもとに、毎月の赤字額が老後20〜30年間続いた場合の不足額を試算したものであり、全ての世帯に一律に当てはまる数字ではない。世帯構成、居住形態、健康状態などによって、必要な老後資金は大きく変動する。
この報告書は当時、非常に大きな社会的反発を招き、政治的な議論にまで発展した。しかし、報告書が本来伝えようとしていたメッセージは、「年金だけに依存しない、計画的な資産形成の重要性」という、極めて実務的な内容だった。センセーショナルな見出しだけが独り歩きし、報告書の本質的な部分が正しく伝わらなかったことは、情報の受け取り方について考えさせられる事例でもある。「一次情報に立ち返る」という姿勢の重要性を、この事例は象徴的に示している。
当サイトが伝えたいのは、この「2000万円」という数字を、恐怖として消費するのではなく、「老後に向けて、公的年金以外の資産形成が必要になる可能性がある」という警鐘として、冷静に受け止めることの重要性だ。数字に怯えるのではなく、数字を出発点に、具体的な行動計画を立てることが、当サイトが一貫して提唱する姿勢だ。
また、この試算はあくまで「高齢夫婦無職世帯」という特定のモデルケースに基づいたものであり、単身世帯、共働き世帯、持ち家か賃貸かなど、家族構成やライフスタイルによって、必要な金額は大きく異なる。「2000万円」という数字を自分の状況にそのまま当てはめるのではなく、まずは自分自身の条件に基づいた試算を行うことが、正確な現状把握の第一歩になる。
次に、単身世帯の貯蓄額中央値100万円という、厳しい現実
当サイトの別記事「氷河期世代の平均貯蓄額」で紹介した通り、40代単身世帯の貯蓄額中央値はわずか100万円だ。「老後2000万円」という目標と、この現実の間には、大きな距離がある。しかし、この距離を悲観するだけでは何も変わらない。重要なのは、この距離を埋めるための、現実的な行動計画を立てることだ。
この100万円という中央値は、あくまで現時点でのスナップショットに過ぎない。定年退職までにまだ十数年から二十数年の時間が残されている40代であれば、この間に資産形成を軌道に乗せることで、目標額に近づくことは十分に可能だ。「今の貯蓄額が少ないから、老後も貧しいままだ」という短絡的な結論に飛びつく前に、残された時間という資産にも目を向けたい。時間は、資産形成において最も強力な武器の一つだ。
図1:老後資金の目標額と、現状の貯蓄額中央値のギャップ
出典:金融庁金融審議会報告書(2019年)、J-FLEC「家計の金融行動に関する世論調査」を基に作成
それでは、積立額別に見る資産形成シミュレーション
「今から始めても間に合うのか」という不安に応えるため、毎月の積立額別に、長期的な資産形成のシミュレーション例を示す。あくまで概算であり、実際の運用成果を保証するものではない点に留意してほしい。数字を見ることで、漠然とした不安が具体的な計画へと、少しずつ変わっていくはずだ。
| 毎月の積立額 | 20年間の元本 | 20年後の想定資産額(概算) |
|---|---|---|
| 1万円 | 240万円 | 約330万円 |
| 3万円 | 720万円 | 約985万円 |
| 5万円 | 1,200万円 | 約1,640万円 |
このシミュレーションが示すのは、毎月の積立額が大きいほど、そして運用期間が長いほど、複利効果によって資産形成のスピードが加速するという事実だ。40代からでも20年間という時間を活用できれば、決して無視できない規模の資産形成が可能になる。「もう遅い」と諦める前に、まずは自分にとって無理のない積立額から、今日にでも始めてみることをおすすめする。
また、この表からも分かる通り、積立額を月1万円から月3万円に増やすだけで、20年後の想定資産額には約655万円もの差が生まれる。もちろん、無理な金額設定は継続を困難にするため、まずは家計を見直し、無理なく継続できる金額を見極めることが優先だ。金額を増やすことよりも、継続すること自体の価値の方が、長期的にはるかに大きい。途中で積立額を見直すことも十分可能なので、まずは小さく始めることをためらわないでほしい。
そこで、ギャップを埋めるための、3つの現実的な戦略
- 「どうせ貯まらない」と、対策を最初から諦める
- 漠然とした不安だけを抱え、具体的な行動に移さない
- 「2000万円」という数字を、自分の状況に当てはめず鵜呑みにする
- 不安を解消するために、根拠のない情報商材や高リスクな投資話に飛びつく
- 自分自身の老後の生活費・収入を具体的に試算してみる
- NISA・iDeCoを使って、小額からでも積立を始める
- 高齢期の就労という選択肢も含め、総合的なプランを立てる
- 信頼できる情報源(公的機関・金融機関)から、正確な情報を収集する
ここからは、90日で始める老後資金形成の実践ロードマップ
-
1〜2週目
現状把握を行う。ねんきんネットで年金見込み額を確認し、現在の生活費を基に、老後の想定支出を大まかに試算する。この段階で、老後資金のギャップがどの程度あるのかを、具体的な数字として把握しておく。
-
3〜6週目
NISA・iDeCoの口座を開設し、無理のない金額で積立を開始する。完璧な金額を最初から設定する必要はなく、まずは行動を始めることを優先する。口座開設はオンラインで完結する金融機関も多く、思っているより手間はかからない。
-
7〜10週目
固定費を見直し、積立額を増やせる余地がないか検討する。通信費・保険料等の見直しで捻出できた資金を、積立額の増額に振り向ける。家計簿アプリ等を使って、支出の内訳を可視化することから始めるとよい。
-
11〜13週目
高齢期の就労プランについても情報収集を始める。資産形成と就労継続の両輪で、老後資金のギャップを埋める計画を具体化する。自分の経験・スキルを活かせる働き方の選択肢を、この段階で調べておくと役立つ。
このロードマップの目的は、90日で目標金額に到達することではなく、老後資金形成を「継続可能な習慣」として生活に組み込むことにある。焦らず、しかし一歩ずつ前進していく姿勢が、長期的な資産形成において最も重要だ。
特にSTEP2の「無理のない金額で積立を開始する」という点は、最初のハードルを下げるために極めて重要だ。完璧な計画を立ててから始めようとすると、いつまでも行動に移せないという事態に陥りやすい。月々数千円からでも構わないので、まずは口座を開設し、積立を開始するという「最初の一歩」を、この90日以内に踏み出すことを強くおすすめする。行動を先延ばしにする時間そのものが、複利効果を逃す機会損失になる。
ここからは、SNSで飛び交う言説への反論
また、持ち家か賃貸かという、老後資金計画への影響を考える
老後資金の必要額を考える上で、住居費は最も大きな変動要因の一つだ。持ち家か賃貸かによって、老後の家計構造は大きく異なる。
- 月々の住居費負担は固定資産税・修繕費等に限定される
- ただし老朽化に伴う大規模修繕費用が発生するリスクがある
- 資産としての価値はあるが、換金性は流動資産より低い
- リバースモーゲージ等、自宅を担保にした資金調達の選択肢もある
- 生涯にわたって家賃負担が発生し続ける
- ライフスタイルの変化に応じて住み替えがしやすい
- 高齢期の賃貸契約は、審査面でハードルが上がる可能性がある
- 身元保証サービスの活用等、事前の対策が有効な場合もある
持ち家・賃貸のどちらが優れているという単純な話ではなく、自分自身の資産状況・ライフプランに応じて、老後資金の必要額に住居費をどう組み込むかを、早い段階からシミュレーションしておくことが重要だ。特に賃貸を選択する場合は、高齢期の家賃負担を継続的に支払える収入基盤の確保が、資産形成計画の重要な一部になる。
どちらの選択をするにせよ、住居費という固定費の存在は、老後の家計を考える上で決して避けて通れない要素だ。
近年では、高齢者向けの住宅保証サービスや、UR賃貸住宅のような高齢者に配慮した公的賃貸住宅の選択肢も広がっている。「高齢になったら賃貸が借りられない」という漠然とした不安だけで判断せず、実際にどのような選択肢が存在するかを、早めに調べておくことも有効な準備の一つだ。情報を持っているかどうかで、将来の選択肢の幅は大きく変わる。
よくある質問と回答集
Q. まず、自分の老後に必要な資金は、どう試算すればいいか?
A. まずはねんきんネットで年金見込み額を確認し、現在の生活費を基に老後の想定支出を試算する。その差額が、資産形成で埋めるべき目安になる。金融機関や証券会社が提供する無料のシミュレーションツールを活用するのも一つの方法だ。
Q. それでは、NISAとiDeCo、老後資金形成にはどちらを優先すべきか?
A. 当サイトの別記事「iDeCoとNISAを併用する氷河期世代の最適戦略」で詳しく解説している。一般的には、節税効果を重視するならiDeCo、流動性を重視するならNISAという使い分けが基本になる。両方を併用することで、それぞれのメリットを最大限に活かすことも可能だ。迷った場合は、まず流動性の高いNISAから始めるのも一つの現実的な選択肢だ。
Q. そもそも、「老後2000万円問題」の報告書は、今でも参照する価値があるのか?
A. 個別の数字よりも、「公的年金だけに頼らない資産形成の必要性」という報告書の本質的なメッセージは、今も参照する価値がある。
Q. さて、資産形成のシミュレーションで使われる「年率3%」という数字は、現実的なのか?
A. あくまで一つの目安であり、実際の運用成果を保証するものではない。市場環境によって上振れ・下振れの可能性があるため、複数のシナリオを想定した上で、余裕を持った計画を立てることを推奨する。楽観的すぎるシナリオだけでなく、保守的なシナリオも合わせて確認しておくと安心だ。
Q. ところで、老後資金の目標額は、何歳の時点で計算すべきか?
A. 定年退職の時期(60代前半〜後半)を一つの目安として計算することが一般的だ。ただし高齢期の就労継続を計画している場合は、その分の収入も考慮した上で、より柔軟な試算を行うとよい。定期的に見直しを行い、状況の変化に応じて計画を更新していくことも重要だ。
Q. さらに、老後資金の準備と子どもの教育費は、どちらを優先すべきか?
A. 一般的には、教育費には奨学金等の代替手段がある一方、老後資金には代替手段が少ないため、老後資金の準備を後回しにしすぎないバランス感覚が重要とされる。ただし各家庭の状況によって最適な配分は異なるため、専門家に相談しながら検討することを推奨する。両方を同時に完璧に準備しようとせず、優先順位をつけて段階的に取り組む姿勢が現実的だ。
Q. もし退職金がある場合、老後資金の計画はどのように変わるか?
A. 退職金の見込み額を、老後資金全体の計画に組み込んで試算する必要がある。ただし退職金制度自体が縮小・廃止される企業も増えているため、退職金だけに依存せず、NISA・iDeCoによる自助努力も並行して進めることが望ましい。勤務先の退職金規程を、一度確認しておくことを強くおすすめする。
Q. なお、「老後2000万円」以外にも、参考にすべき試算はあるか?
A. 生命保険文化センターの「生活保障に関する調査」など、老後生活費に関する調査は複数存在する。一つの数字だけに頼らず、複数の情報源を比較することで、より立体的な理解が得られるはずだ。
Q. また、インフレが進んだ場合、必要な老後資金額はどう変わるか?
A. 物価上昇が続けば、名目上の必要金額も増加する可能性が高い。だからこそ、現金だけでの保有ではなく、株式等インフレに強い資産への分散投資を、資産形成戦略に組み込む視点が重要になる。
Q. なお、資産形成を始めるのに、まとまった初期資金は必要か?
A. 必要ない。多くのNISA・iDeCoの金融機関では、月々数百円〜数千円という少額から積立を開始できる。まとまった資金がないことを理由に始めないのではなく、少額からでもまず始めることを、当サイトは強く推奨する。ボーナス月などに増額設定できる金融機関もあり、柔軟な積立が可能だ。
結論:数字に怯えず、数字から逆算した行動を今日から
「老後2000万円問題」という言葉は、正確な内容を理解しないまま、恐怖として消費されがちだ。しかし重要なのは数字に怯えることではなく、その数字を出発点に、自分自身の状況に基づいた具体的な行動計画を立てることだ。感情的な反応から一歩引いて、冷静にデータと向き合う姿勢こそが、老後の安心につながる唯一の道筋だ。
NISA・iDeCoによる資産形成、高齢期の就労という選択肢を組み合わせ、今日から一歩ずつ、ギャップを埋めていくこと。それが、当サイトが提案する、老後2000万円問題への最も現実的な向き合い方だ。
老後という遠い未来のことを考えるのは、時に気が重く感じられるかもしれない。しかし、今日という日は、これから始まる老後資金形成にとって、常に最も早いスタート地点だ。感情的な不安に飲み込まれるのではなく、データと計画に基づいた一歩を、この記事を読み終えた今日から踏み出してほしい。氷河期世代おじさんは、あなたのこれからの資産形成を、心から応援している。
